PCE與非農數據即將出爐,白銀波動大於黃金:圖表揭示持倉分化
2026-09-30 01:10:57
市場目光聚焦美國經濟數據,但只有具備專業洞察力的交易者才會留意一個關鍵點:黃金與白銀的持倉頭寸分化。金融市場正被各類擔憂情緒主導,這些擔憂大多源於中東戰爭推高能源價格、能源價格持續居高不下的局面。
誠然,美元走勢強勁,但這背後要付出怎樣的代價?美國經濟維持穩健增長,然而該國債務規模卻攀升至歷史新高。再疊加揮之不去的通脹隱憂,最終導致美債收益率大幅飆升:10年期美國國債收益率於週二創下數十年新高,觸及5.26%,且短期內暫無回落跡象。
這一市場環境令貴金屬承壓,現貨黃金週一跌幅約3.3%,白銀同日暴跌近5%。撰稿之際,金銀比報68.4。金銀比的計算方式為一盎司黃金價格除以一盎司白銀價格,可用來追蹤兩者的歷史價格相對走勢。
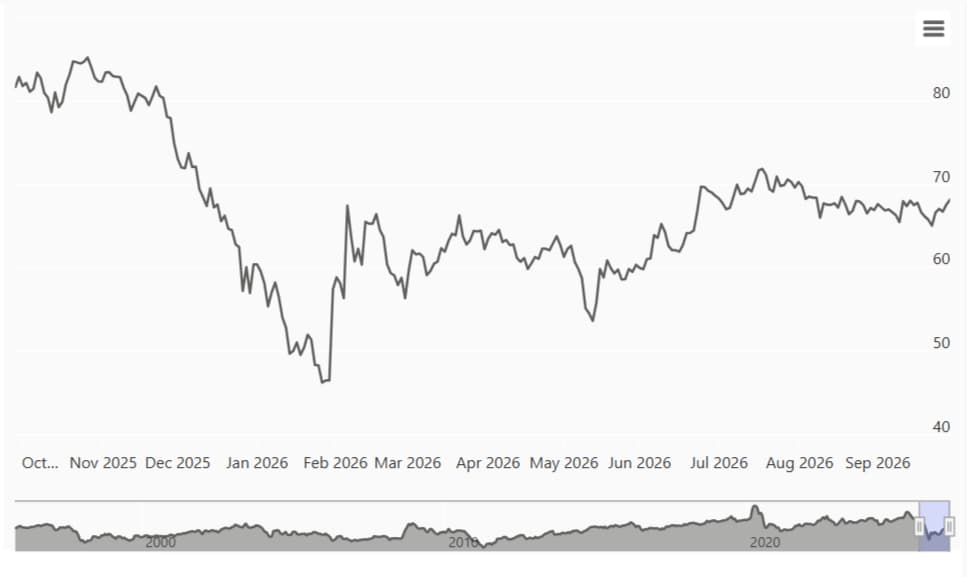
一般來講,金銀比達到80及以上,代表白銀相對黃金價格被低估;若比值跌至20及以下,則情況恰好相反,意味着黃金相較白銀更為廉價。當該比值走到極端水平時,估值偏弱的品種往往會開啓反彈,完成估值修復。當前金銀比為68.4,這意味着:倘若貴金屬市場迎來反彈,白銀很可能會比黃金回升得更快,且這一幕大概率不會太過遙遠。
但如果市場並未出現反彈呢?白銀為何走勢弱於黃金?
根據交易者持倉報告(COT報告),宏觀市場波動背景下,各類基金正在撤離白銀頭寸,這可以部分解釋金銀走勢分化。另一重原因來自工業需求下滑:蒙特利爾銀行資本市場(BMO CapitalMarkets)指出,太陽能廠商正在降低電池片的白銀消耗量,手段包括收窄金屬化柵線、增加銅材料替代、大規模使用鍍銀銅漿。
當前白銀跑輸黃金,短期來看這一格局難以扭轉。從金銀比圖表也能看出,目前不存在格局即將快速反轉的信號。
那麼美國經濟數據和金銀行情之間有何關聯?
最大的風險在於:市場對美元的買盤熱度居高不下,黃金、白銀可能延續近期的跌勢。而即將公佈的通脹與就業數據,將驗證或是推翻這一判斷。簡單來説,美元走強,源於市場押注美聯儲別無選擇,只能繼續加息。美聯儲肩負雙重政策目標:實現就業最大化與維持物價穩定。
現階段,通脹問題是最令人擔憂的一環。個人消費支出(PCE)物價指數是美聯儲最為看重的通脹指標,市場預計8月該指數同比漲幅為3.4%,幾乎是央行2%通脹目標的兩倍。這份數據將於週三公佈。數據出爐前,市場參與者認為美聯儲10月加息的概率已經超過70%。
如果PCE數據高於市場預期,會進一步推升加息概率,刺激市場買入美元,貴金屬價格將遭受打壓。反之,若數據不及預期,市場會對美聯儲後續還會加息多少次產生懷疑。但需要注意,單月數據無法改變大趨勢;至少連續三個月通脹讀數回落,投機資金才會開始定價“暫停加息”的可能性。
PCE數據發佈之後,市場焦點會轉向週五公佈的9月非農就業報告。交易者希望看到就業數據“表現向好,但不過分火熱”,以此佐證美聯儲將延續加息路徑。市場預測失業率維持在4.1%不變,美國新增就業崗位預計為8.4萬個。
符合預期的數據會説明,勞動力市場暫無風險,美聯儲沒有理由停止收緊政策。如果就業數據強於預期——失業率下行、新增就業數據亮眼,會進一步支撐美元延續漲勢;但即便數據不及預期,也很難打壓美元,畢竟孤燕不成夏,單份疲軟報告不足以扭轉市場整體看法。和通脹數據同理,一份表現不佳的就業報告,幾乎無法改變市場主流預期。
總結:黃金與白銀大概率繼續承受下行壓力;只有當市場資金集體拋售美元時,白銀才更有機會迎來反彈。
誠然,美元走勢強勁,但這背後要付出怎樣的代價?美國經濟維持穩健增長,然而該國債務規模卻攀升至歷史新高。再疊加揮之不去的通脹隱憂,最終導致美債收益率大幅飆升:10年期美國國債收益率於週二創下數十年新高,觸及5.26%,且短期內暫無回落跡象。
這一市場環境令貴金屬承壓,現貨黃金週一跌幅約3.3%,白銀同日暴跌近5%。撰稿之際,金銀比報68.4。金銀比的計算方式為一盎司黃金價格除以一盎司白銀價格,可用來追蹤兩者的歷史價格相對走勢。
一般來講,金銀比達到80及以上,代表白銀相對黃金價格被低估;若比值跌至20及以下,則情況恰好相反,意味着黃金相較白銀更為廉價。當該比值走到極端水平時,估值偏弱的品種往往會開啓反彈,完成估值修復。當前金銀比為68.4,這意味着:倘若貴金屬市場迎來反彈,白銀很可能會比黃金回升得更快,且這一幕大概率不會太過遙遠。
但如果市場並未出現反彈呢?白銀為何走勢弱於黃金?
根據交易者持倉報告(COT報告),宏觀市場波動背景下,各類基金正在撤離白銀頭寸,這可以部分解釋金銀走勢分化。另一重原因來自工業需求下滑:蒙特利爾銀行資本市場(BMO CapitalMarkets)指出,太陽能廠商正在降低電池片的白銀消耗量,手段包括收窄金屬化柵線、增加銅材料替代、大規模使用鍍銀銅漿。
當前白銀跑輸黃金,短期來看這一格局難以扭轉。從金銀比圖表也能看出,目前不存在格局即將快速反轉的信號。
那麼美國經濟數據和金銀行情之間有何關聯?
最大的風險在於:市場對美元的買盤熱度居高不下,黃金、白銀可能延續近期的跌勢。而即將公佈的通脹與就業數據,將驗證或是推翻這一判斷。簡單來説,美元走強,源於市場押注美聯儲別無選擇,只能繼續加息。美聯儲肩負雙重政策目標:實現就業最大化與維持物價穩定。
現階段,通脹問題是最令人擔憂的一環。個人消費支出(PCE)物價指數是美聯儲最為看重的通脹指標,市場預計8月該指數同比漲幅為3.4%,幾乎是央行2%通脹目標的兩倍。這份數據將於週三公佈。數據出爐前,市場參與者認為美聯儲10月加息的概率已經超過70%。
如果PCE數據高於市場預期,會進一步推升加息概率,刺激市場買入美元,貴金屬價格將遭受打壓。反之,若數據不及預期,市場會對美聯儲後續還會加息多少次產生懷疑。但需要注意,單月數據無法改變大趨勢;至少連續三個月通脹讀數回落,投機資金才會開始定價“暫停加息”的可能性。
PCE數據發佈之後,市場焦點會轉向週五公佈的9月非農就業報告。交易者希望看到就業數據“表現向好,但不過分火熱”,以此佐證美聯儲將延續加息路徑。市場預測失業率維持在4.1%不變,美國新增就業崗位預計為8.4萬個。
符合預期的數據會説明,勞動力市場暫無風險,美聯儲沒有理由停止收緊政策。如果就業數據強於預期——失業率下行、新增就業數據亮眼,會進一步支撐美元延續漲勢;但即便數據不及預期,也很難打壓美元,畢竟孤燕不成夏,單份疲軟報告不足以扭轉市場整體看法。和通脹數據同理,一份表現不佳的就業報告,幾乎無法改變市場主流預期。
總結:黃金與白銀大概率繼續承受下行壓力;只有當市場資金集體拋售美元時,白銀才更有機會迎來反彈。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。