PCE意外走弱,但為何市場並沒有那麼興奮
2026-09-30 21:01:30
PCE全面不及預期、ADP卻超預期,表面像是一幅“就業火熱、需求降温”的矛盾圖景。
但這份“意料之外”的答卷,結果其實並不意外——早在此前的分項數據裏,股市的繁華就已透過權益資產上漲的服務性價格,把通脹推高了一截;而本次特朗普直接修改了這部分統計方法,人為給PCE降了温。
市場並非遲鈍,而是讀懂了這把被換掉的“尺子”──所以,PCE意外走弱,市場卻並沒有那麼興奮。
整體PCE同比上漲3.4%,核心PCE同比上漲3.0%,雙雙低於此前3.7%與3.3%的市場預期,也低於前值;環比看,整體與核心分別錄得0.3%與0.2%,同樣温和。
儘管最新讀數已自7月的3.7%回落,但它已連續五年多顯著高於美聯儲2%的目標。
驚喜之下暗藏玄機——這輪降温並不全然來自需求端的退潮,而是帶有鮮明的統計印記:特朗普政府修訂了核心計量方法,將投資組合管理費用由按金融資產價格衡量改為按工時與小時收入衡量,令股市上漲對通脹的推升作用被系統性削弱。
換言之,這是一個被“計量口徑”熨平過一部分的降温,市場不能把它簡單讀作一張純粹的轉鴿通行證。
與數據同樣值得玩味的是紐約聯儲主席威廉姆斯的表態。
他罕見地給出相對精確的信號,主張部分通脹壓力正在自行消退:作為居民主要開支的住房價格已明顯減速,勞動力市場雖保持穩固,但薪資上漲並未向消費者價格傳導——這為“無需再加息”提供了基於基本面而非統計口徑的另一個理由。
就業數據則在另一側勾勒出耐人尋味的圖景。
ADP報告顯示,9月私營部門新增就業達9萬人,高於7萬人的預期,8月數據亦獲上修。勞動力市場在能源高企、利率攀升的背景下仍顯韌性,意味着通脹的放緩並不是以就業崩塌為代價換來的。
當“通脹走軟”與“就業穩健”同時成立,美聯儲便不再需要在二者之間痛苦抉擇——它獲得的是更充裕的“按兵不動”空間。
威廉姆斯的精確表態之所以重要,恰因美聯儲的溝通環境已今非昔比。
現任主席沃什摒棄了前任們慣用的“口頭指引”——那種在會議前塑造市場預期的言語暗示,而這套做法隱含風險:一旦市場押注了官員們並無意做出的動作,美聯儲便要在“驚嚇投資者”與“兑現一次本非必要的加息”之間被迫二選一,威廉姆斯的表態恰恰幫助央行避開了這一兩難困局。
政策天平隨之悄然傾斜,市場對10月28日加息25個基點的定價已自週二早間的約66%一路回落至45%附近,年內累計再加50個基點的預期也從一週前的55%滑落至約35%;
距中期選舉僅六日的時點,也讓一次並無急迫理由的加息顯得更為尷尬。
然而鴿派信號並非一片倒——與威廉姆斯立場接近的理事巴爾表示“進一步的調整很可能仍有必要”,庫克亦表達類似觀點,只是兩人都刻意迴避了時間表。
至10月議息時,官員們將手握週五的9月就業報告及兩週後出爐的9月通脹數據,屆時概率的天平才真正見分曉。
回到市場本身,低於預期的核心PCE為被高位壓制已久的長端收益率提供了片刻喘息。
近幾周長期利率已穩步攀至19年來新高,10年期美債收益率週二升至5.25%,較9月16日美聯儲加息時的5%明顯走高;
收益率若在高位延續,將進一步抑制企業與居民的借貸與支出。短線看,降温的通脹或令美債與黃金暫獲支撐,但方向性押注仍不宜急躁。
通脹降温中夾雜的統計口徑因素、就業數據的韌性,以及高層在溝通與政策間的謹慎騰挪,都提醒我們不宜將這次走弱線性外推為深度轉鴿。
耐心,比方向更可貴;數據,比情緒更可靠。
在週五非農落地之前,收益率大概率維持高位震盪——一個理性交易者的姿態,不是急着站隊,而是在模糊中保留清醒,在確定性浮現時再果斷出手。
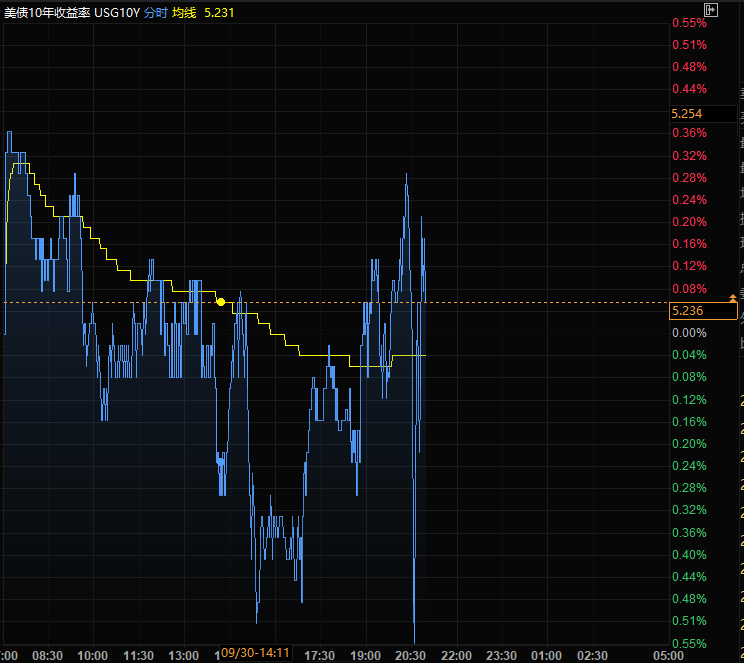
(美國10年期國債收益率分時圖,來源:易匯通)
北京時間21:00,美國10年期國債收益率現報5.244%。
但這份“意料之外”的答卷,結果其實並不意外——早在此前的分項數據裏,股市的繁華就已透過權益資產上漲的服務性價格,把通脹推高了一截;而本次特朗普直接修改了這部分統計方法,人為給PCE降了温。
市場並非遲鈍,而是讀懂了這把被換掉的“尺子”──所以,PCE意外走弱,市場卻並沒有那麼興奮。
數據落地:一場超出預期的降温,卻帶着計量口徑的印記
整體PCE同比上漲3.4%,核心PCE同比上漲3.0%,雙雙低於此前3.7%與3.3%的市場預期,也低於前值;環比看,整體與核心分別錄得0.3%與0.2%,同樣温和。
儘管最新讀數已自7月的3.7%回落,但它已連續五年多顯著高於美聯儲2%的目標。
驚喜之下暗藏玄機——這輪降温並不全然來自需求端的退潮,而是帶有鮮明的統計印記:特朗普政府修訂了核心計量方法,將投資組合管理費用由按金融資產價格衡量改為按工時與小時收入衡量,令股市上漲對通脹的推升作用被系統性削弱。
換言之,這是一個被“計量口徑”熨平過一部分的降温,市場不能把它簡單讀作一張純粹的轉鴿通行證。
數據的兩面:通脹的“自我緩和”與就業的韌性
與數據同樣值得玩味的是紐約聯儲主席威廉姆斯的表態。
他罕見地給出相對精確的信號,主張部分通脹壓力正在自行消退:作為居民主要開支的住房價格已明顯減速,勞動力市場雖保持穩固,但薪資上漲並未向消費者價格傳導——這為“無需再加息”提供了基於基本面而非統計口徑的另一個理由。
就業數據則在另一側勾勒出耐人尋味的圖景。
ADP報告顯示,9月私營部門新增就業達9萬人,高於7萬人的預期,8月數據亦獲上修。勞動力市場在能源高企、利率攀升的背景下仍顯韌性,意味着通脹的放緩並不是以就業崩塌為代價換來的。
當“通脹走軟”與“就業穩健”同時成立,美聯儲便不再需要在二者之間痛苦抉擇——它獲得的是更充裕的“按兵不動”空間。
政策天平:溝通的困境與10月的懸念
威廉姆斯的精確表態之所以重要,恰因美聯儲的溝通環境已今非昔比。
現任主席沃什摒棄了前任們慣用的“口頭指引”——那種在會議前塑造市場預期的言語暗示,而這套做法隱含風險:一旦市場押注了官員們並無意做出的動作,美聯儲便要在“驚嚇投資者”與“兑現一次本非必要的加息”之間被迫二選一,威廉姆斯的表態恰恰幫助央行避開了這一兩難困局。
政策天平隨之悄然傾斜,市場對10月28日加息25個基點的定價已自週二早間的約66%一路回落至45%附近,年內累計再加50個基點的預期也從一週前的55%滑落至約35%;
距中期選舉僅六日的時點,也讓一次並無急迫理由的加息顯得更為尷尬。
然而鴿派信號並非一片倒——與威廉姆斯立場接近的理事巴爾表示“進一步的調整很可能仍有必要”,庫克亦表達類似觀點,只是兩人都刻意迴避了時間表。
至10月議息時,官員們將手握週五的9月就業報告及兩週後出爐的9月通脹數據,屆時概率的天平才真正見分曉。
市場與交易:19年高位下的耐心與結語
回到市場本身,低於預期的核心PCE為被高位壓制已久的長端收益率提供了片刻喘息。
近幾周長期利率已穩步攀至19年來新高,10年期美債收益率週二升至5.25%,較9月16日美聯儲加息時的5%明顯走高;
收益率若在高位延續,將進一步抑制企業與居民的借貸與支出。短線看,降温的通脹或令美債與黃金暫獲支撐,但方向性押注仍不宜急躁。
通脹降温中夾雜的統計口徑因素、就業數據的韌性,以及高層在溝通與政策間的謹慎騰挪,都提醒我們不宜將這次走弱線性外推為深度轉鴿。
耐心,比方向更可貴;數據,比情緒更可靠。
在週五非農落地之前,收益率大概率維持高位震盪——一個理性交易者的姿態,不是急着站隊,而是在模糊中保留清醒,在確定性浮現時再果斷出手。
(美國10年期國債收益率分時圖,來源:易匯通)
北京時間21:00,美國10年期國債收益率現報5.244%。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。