一張圖:波羅的海指數跌至逾一個月低點,大型船舶運費顯著走弱
2026-09-30 23:50:00
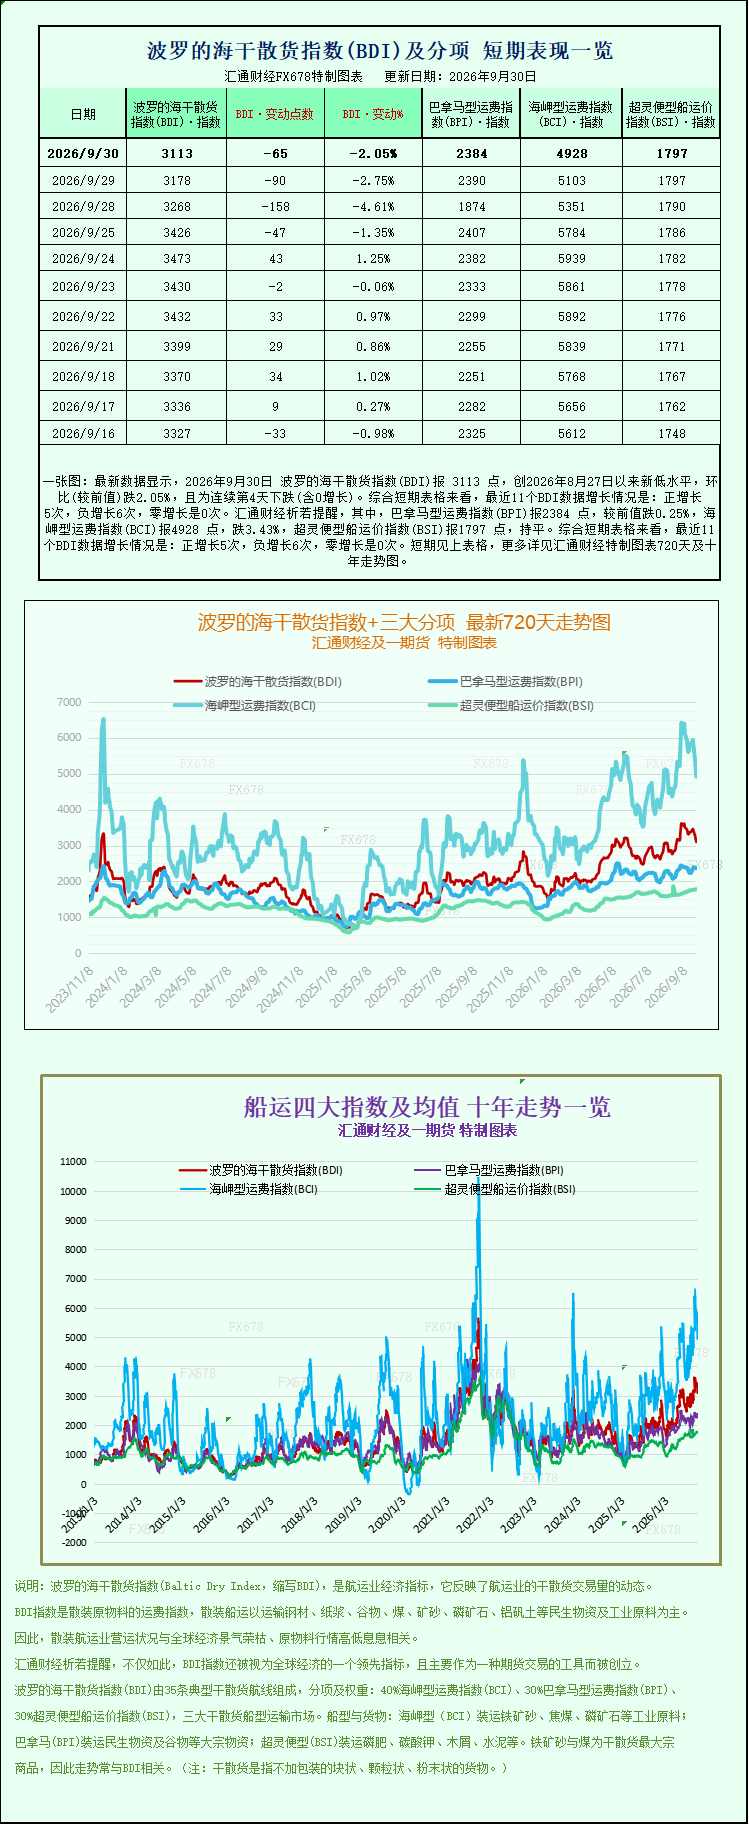
最新數據顯示,2026年9月30日 波羅的海乾散貨指數(BDI)報 3113 點,創2026年8月27日以來新低水平,環比(較前值)跌2.05%,且為連續第4天下跌(含0增長)。綜合短期表格來看,最近11個BDI數據增長情況是:正增長5次,負增長6次,零增長是0次。其中,巴拿馬型運費指數(BPI)報2384 點,較前值跌0.25%,海岬型運費指數(BCI)報4928 點,跌3.43%,超靈便型船運價指數(BSI)報1797 點,持平。波羅的海乾散貨指數+三大分項的最新720天走勢圖、十年走勢圖等詳見特製圖表。
2026年9月30日21時29分消息,週三國際幹散貨航運市場迎來明顯回調,波羅的海交易所核心幹散貨運費指數大幅回落,創下逾一個月新低。本次指數下行主要由海岬型大型散貨船運價暴跌主導,主流巴拿馬型船運費同步小幅走弱,僅小型超靈便型船運價保持堅挺,市場呈現顯著的船型分化格局,折射出全球大宗商品海運需求結構性冷暖差異。
數據顯示,綜合追蹤海岬型、巴拿馬型、超靈便型三大主流乾散貨船型運價表現的波羅的海乾散貨指數(BADI)當日下跌65點,跌幅達2.05%,最終收報3113點,刷新8月27日以來的最低點位,結束了此前階段性震盪企穩的走勢,短期航運市場景氣度明顯回落。從細分船型指數來看,市場分化特徵尤為突出,承載大宗工業原料的大型船舶運價承壓明顯,中小型船舶則延續強勢表現。
作為鐵礦石、煤炭等工業核心原料主力運輸船型的海岬型船,本次行情跌幅最為顯著。波羅的海海岬型船指數(BACI)單日大跌175點,跌幅高達3.43%,收於4928點,創下8月25日之後的一個月新低。具體運營收益數據顯示,載重15萬噸、主要承運鐵礦石、動力煤等大宗商品的海岬型船日均收益大幅縮水,單日收入減少1584美元,最新日均收益降至41191美元,大型礦運船舶盈利空間持續收窄。
業內分析人士指出,海岬型船運價大幅回落是供需錯配與階段性需求降温共同作用的結果。近期國內鋼鐵行業終端需求整體平穩,鋼廠為控制生產成本、規避市場波動風險,持續維持按需補庫節奏,並未出現集中備貨行情,導致鐵礦石遠洋海運需求增量不足。同時,前期市場階段性補庫需求已充分釋放,疊加國慶假期臨近,上下游企業提前放緩採購、運輸節奏,進一步拖累大型散貨船租船訂單增長,疊加短期市場運力供給相對寬鬆,直接推動大型船舶運價快速回調。
值得關注的是,航運市場走弱的同時,國內工業經濟呈現回暖態勢,形成行情對沖格局。最新公佈的9月中國製造業活動數據顯示,工廠生產活動重回增長區間,製造業景氣度穩步修復。與此同時,國內新一輪穩經濟刺激政策落地,有效提振了大宗商品市場整體情緒,受此利好帶動,鐵礦石期貨價格小幅走高。不過宏觀情緒的改善尚未完全傳導至海運現貨市場,港口鐵礦石到貨量持續增加、現貨供給充裕,疊加下游鋼廠產能釋放節奏平緩,原料進口海運需求並未同步升温,難以支撐大型船舶運價企穩反彈。
中型船舶市場同樣延續弱勢行情。主營煤炭、穀物等散貨運輸的巴拿馬型船運價小幅下行,巴拿馬型船指數(BPNI)當日下跌6點,跌幅0.25%,收報2384點。對應船型運營收益同步下滑,載重6萬至7萬噸、主要承接全球糧食與動力煤運輸訂單的巴拿馬型船,日均收入減少49美元,最新日均收益為21458美元。相較於海岬型船,巴拿馬型船跌幅相對温和,主要得益於全球糧食貿易運輸需求保持穩定,對中型船運價形成一定支撐,緩衝了工業原料海運需求疲軟帶來的下行壓力。
與大、中型船舶運價走弱形成鮮明對比的是,小型超靈便型船市場表現亮眼,成為當前幹散貨航運市場的唯一亮點。數據顯示,超靈便型船指數(BSIS)當日維持持平走勢,穩定在1797點,持續站穩2022年8月以來的高位水平。超靈便型船憑藉船身小巧、航線靈活、適配多品類散貨運輸的優勢,可覆蓋糧食、建材、小批量礦產等多元貨物運輸需求,受工業原料需求波動影響較小。當前全球區域貿易、小眾散貨運輸需求旺盛,支撐小型船舶運力持續緊張,運價長期保持高位運行。
整體來看,當前幹散貨航運市場呈現明顯的結構性分化行情,大型工業原料運輸船運價承壓回調,中小型多功能船舶運價韌性十足。短期而言,國內假期效應將持續影響大宗商品補庫節奏,海岬型、巴拿馬型船運價或維持震盪偏弱格局。後續市場走勢將主要取決於國內製造業復甦力度、鋼廠原料補庫進度以及全球大宗商品貿易需求變化。若國內穩刺激政策持續落地帶動工業需求回暖,鐵礦石、煤炭進口需求有望修復,推動大型船舶運價企穩;而小型船舶依託穩定的多元貿易需求,高位運行態勢大概率將延續。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。