加息預期降温 通脹緩解 利率為何狂飆
2026-10-01 16:45:04
週四(10月1日)亞歐時段,全球國債收益率大幅上漲,導致美股直接跳水,美債拋售也一度陷入恐慌。
目前美債收益率屬於近期大幅上漲後的敏感區域,波動極大,但筆者認為不用過度恐慌,情緒和流動性衝擊過去之後,大概率展開回調。
原因在於,近期美債漲幅過快後即美債經過大幅拋售後,收益率已經比較可觀了,部分資金已經開始分批買入美債進行抄底,但是這裏也是多空博弈的高頻區間,抄底資金希望立刻獲利,部分美債持倉大幅虧損的資金猶豫是否要止損地板割肉,而最終造就了今天很可能抄底資金出現多殺多,以及猶豫止損資金割在地板上的情況。
這兩天美債市場出現一個關鍵特徵,即名義利率與TIPS的大幅分化:名義美債收益率上漲幅度,顯著高於TIPS通脹保值債券收益率代表的實際利率。
即除了經濟增長,美債償債能力問題的長期影響之外,近期通脹端又出現了邊際惡化的情況。
同時疊加PCE前後預期差的變化導致的流動性問題,今天早上全球國債經歷了一段恐慌性拋售。
採用美債標準定價公式:名義利率=TIPS實際利率+通脹預期+通脹風險溢價+流動性溢價
本輪行情中,TIPS(實際融資成本)上行幅度極弱,説明經濟真實利率、緊縮預期並未大幅抬升。
但名義10年期美債收益率暴力拉昇,核心原因不是增長、不是加息,而是:通脹風險溢價修復+短期流動性溢價飆升,也是一種短期情緒宣泄的行情,可能持續性不高,但是殺傷力極大。
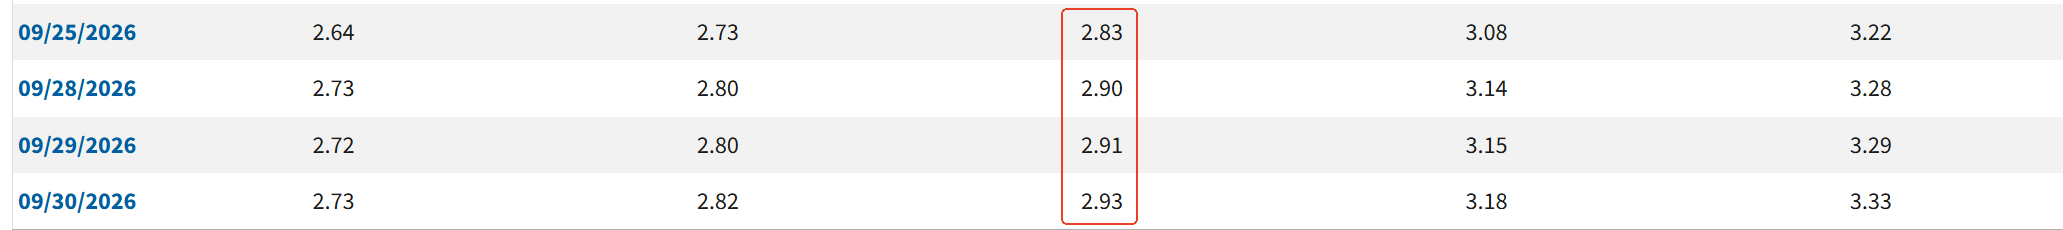
(TIPS 10年期收益率,來源:美聯儲)
昨日PCE數據全面走弱,市場第一時間解讀為通脹降温、美聯儲壓力緩解,大量資金抄底美債,債價反彈、收益率短期回落。但市場後續覆盤發現,本次PCE降温屬於純統計規則修改的“假利多”,並非實體經濟通脹回落。
本次官方修改了金融服務分項統計方式:將投資組合管理費從“跟隨股價波動統計”改為“按工時、薪資統計”,直接人工抹平了前期股市上漲帶來的通脹壓力,導致紙面數據失真。真實的服務業通脹、能源傳導通脹完全沒有消退。
市場看清統計套路後預期快速反轉,昨日抄底的國債多頭集中止損、多翻空,形成劇烈的多殺多踩踏行情,引發全球國債短期流動性恐慌拋售。
這一輪收益率暴漲屬於流動性驅動的短期行情,不具備長期持續性,待止損盤出清、流動性修復後,收益率會自然回落。
造成本次名義利率持續走強的根本原因,是能源端輸入型通脹風險重新定價。
美伊衝突進入僵持階段、外交談判徹底破裂,美方拒絕伊朗海峽提案、雙邊矛盾無緩和跡象。
霍爾木茲海峽雖保持通航,但軍事化管控加劇,成品油外運受阻、全球柴油供給持續緊缺,成品油價格居高不下。
當前美國通脹最大的隱患不再是內需,而是能源輸入型通脹。成品油緊缺持續向CPI、PCE傳導,市場意識到通脹粘性無法快速緩解,因此主動抬高通脹風險溢價,直接推動名義收益率持續走高。
本輪行情出現非常典型的“美聯儲預期悖論”。
近期市場持續下調10月美聯儲加息預期,加息概率回落,直接壓制TIPS實際利率上行。
但在加息預期降温+能源通脹風險升温的組合下,市場擔憂:美聯儲暫緩緊縮、政策偏鴿,會讓高通脹停留更久。因此市場主動拉高通脹補償溢價。
最終形成行情結果:實際利率走弱、名義利率暴漲,名義利率漲幅徹底跑贏TIPS。
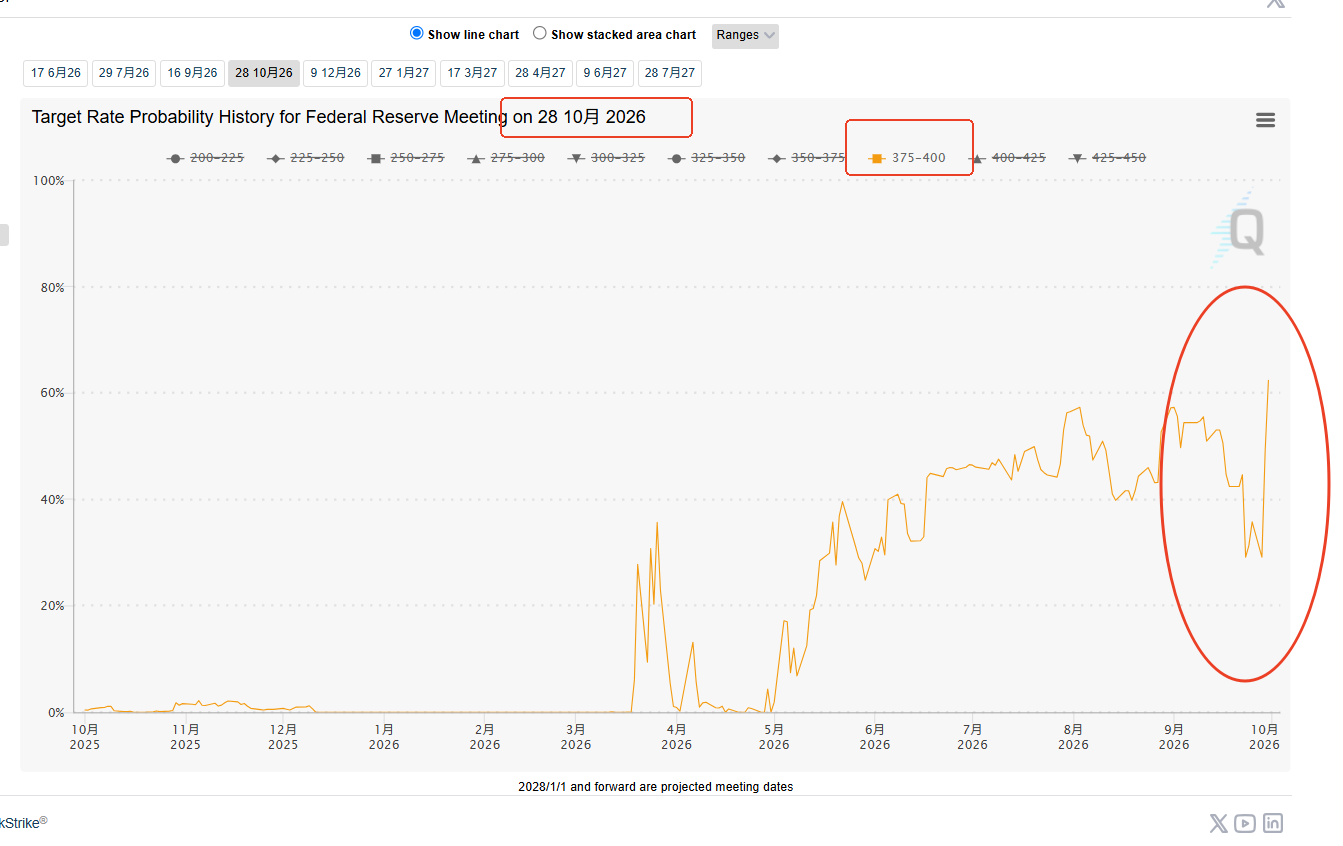
(CME FedWatch利率工具,來源:CME 芝商所)
除通脹邏輯外,長端利率持續上行存在短期過熱基本面資金邏輯。
本輪美債調整過程中,美股科技板塊持續強勢,AI產業資本開支火熱。
科技企業大規模發債融資、權益市場回報率走高,持續分流全球長線久期資金。
資金持續從低收益、低波動的國債資產流出,湧入高彈性的科技權益資產,美債買盤長期匱乏,成為長端利率易上難下的底層支撐。
能源端:霍爾木茲海峽成品油運輸狀態、柴油價格波動,直接決定通脹風險溢價的中樞位置;
美聯儲預期:官員講話鷹鴿態度將直接修正市場加息預期,鷹派表態反而會壓制通脹溢價、帶動收益率回調;
資金盤情緒:國債多頭止損盤是否徹底出清,短期流動性恐慌是否消退;
權益分流力度:美股科技、AI行情的持續性,決定長端利率的長期壓制力度,短期無法證偽則這個邏輯就會持續發力。
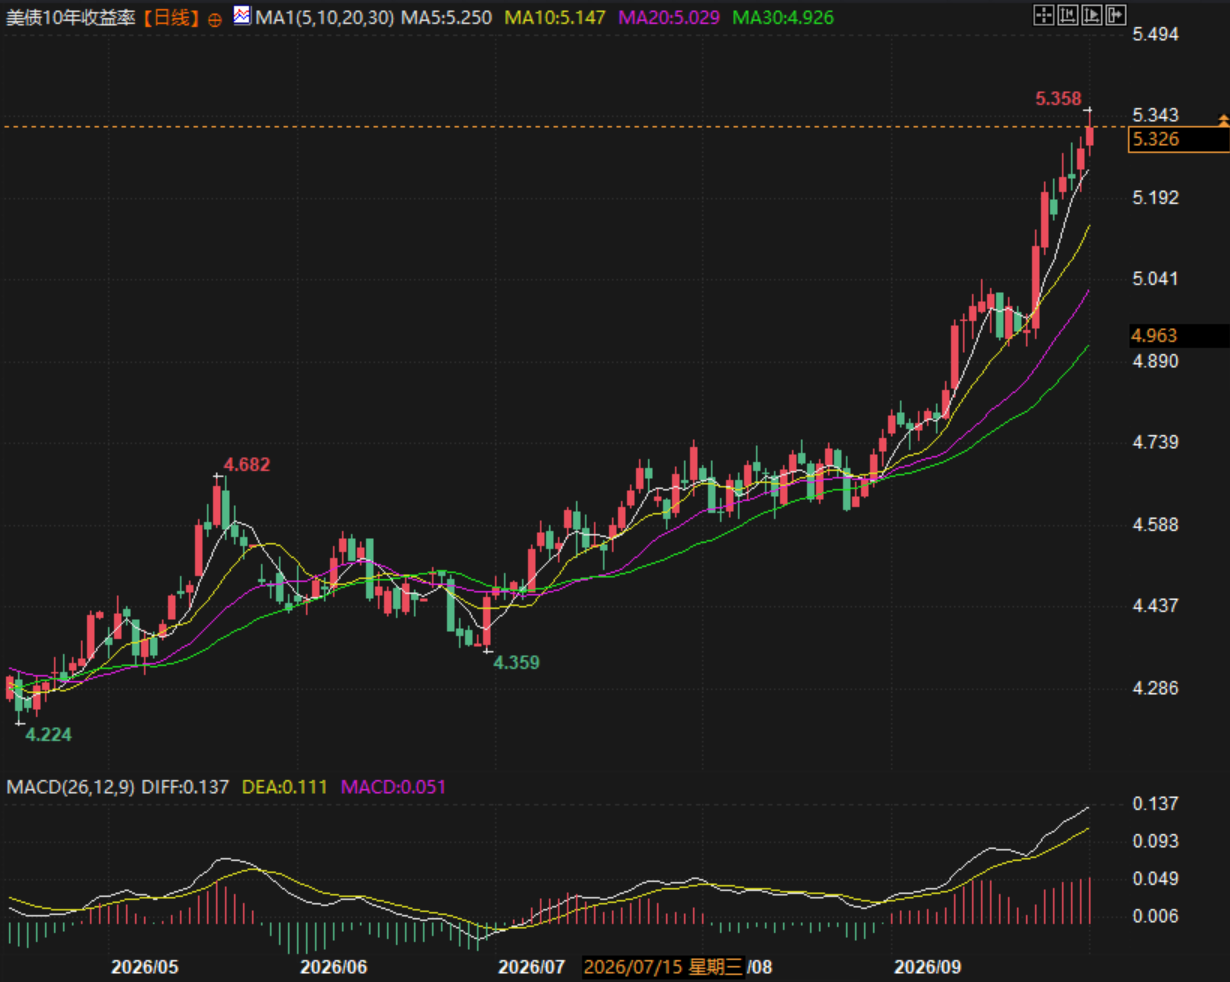
(10年期國債收益率日線圖,來源:易匯通)
北京時間16:39,10年期國債收益率現報5.326。
目前美債收益率屬於近期大幅上漲後的敏感區域,波動極大,但筆者認為不用過度恐慌,情緒和流動性衝擊過去之後,大概率展開回調。
原因在於,近期美債漲幅過快後即美債經過大幅拋售後,收益率已經比較可觀了,部分資金已經開始分批買入美債進行抄底,但是這裏也是多空博弈的高頻區間,抄底資金希望立刻獲利,部分美債持倉大幅虧損的資金猶豫是否要止損地板割肉,而最終造就了今天很可能抄底資金出現多殺多,以及猶豫止損資金割在地板上的情況。
極端行情分拆詳解,殺傷力大但持續性存疑
這兩天美債市場出現一個關鍵特徵,即名義利率與TIPS的大幅分化:名義美債收益率上漲幅度,顯著高於TIPS通脹保值債券收益率代表的實際利率。
即除了經濟增長,美債償債能力問題的長期影響之外,近期通脹端又出現了邊際惡化的情況。
同時疊加PCE前後預期差的變化導致的流動性問題,今天早上全球國債經歷了一段恐慌性拋售。
採用美債標準定價公式:名義利率=TIPS實際利率+通脹預期+通脹風險溢價+流動性溢價
本輪行情中,TIPS(實際融資成本)上行幅度極弱,説明經濟真實利率、緊縮預期並未大幅抬升。
但名義10年期美債收益率暴力拉昇,核心原因不是增長、不是加息,而是:通脹風險溢價修復+短期流動性溢價飆升,也是一種短期情緒宣泄的行情,可能持續性不高,但是殺傷力極大。
(TIPS 10年期收益率,來源:美聯儲)
短期導火索:PCE統計誤導引發債市多殺多,流動性踩踏推升收益率
昨日PCE數據全面走弱,市場第一時間解讀為通脹降温、美聯儲壓力緩解,大量資金抄底美債,債價反彈、收益率短期回落。但市場後續覆盤發現,本次PCE降温屬於純統計規則修改的“假利多”,並非實體經濟通脹回落。
本次官方修改了金融服務分項統計方式:將投資組合管理費從“跟隨股價波動統計”改為“按工時、薪資統計”,直接人工抹平了前期股市上漲帶來的通脹壓力,導致紙面數據失真。真實的服務業通脹、能源傳導通脹完全沒有消退。
市場看清統計套路後預期快速反轉,昨日抄底的國債多頭集中止損、多翻空,形成劇烈的多殺多踩踏行情,引發全球國債短期流動性恐慌拋售。
這一輪收益率暴漲屬於流動性驅動的短期行情,不具備長期持續性,待止損盤出清、流動性修復後,收益率會自然回落。
美伊談判告吹,成品油危機推升真實通脹溢價
造成本次名義利率持續走強的根本原因,是能源端輸入型通脹風險重新定價。
美伊衝突進入僵持階段、外交談判徹底破裂,美方拒絕伊朗海峽提案、雙邊矛盾無緩和跡象。
霍爾木茲海峽雖保持通航,但軍事化管控加劇,成品油外運受阻、全球柴油供給持續緊缺,成品油價格居高不下。
當前美國通脹最大的隱患不再是內需,而是能源輸入型通脹。成品油緊缺持續向CPI、PCE傳導,市場意識到通脹粘性無法快速緩解,因此主動抬高通脹風險溢價,直接推動名義收益率持續走高。
政策預期悖論:鴿派預期壓低加息概率,反而進一步拉大名義與實際利率剪刀差
本輪行情出現非常典型的“美聯儲預期悖論”。
近期市場持續下調10月美聯儲加息預期,加息概率回落,直接壓制TIPS實際利率上行。
但在加息預期降温+能源通脹風險升温的組合下,市場擔憂:美聯儲暫緩緊縮、政策偏鴿,會讓高通脹停留更久。因此市場主動拉高通脹補償溢價。
最終形成行情結果:實際利率走弱、名義利率暴漲,名義利率漲幅徹底跑贏TIPS。
(CME FedWatch利率工具,來源:CME 芝商所)
底層資金壓制:AI科技強勢分流長線資金,持續壓制債市
除通脹邏輯外,長端利率持續上行存在短期過熱基本面資金邏輯。
本輪美債調整過程中,美股科技板塊持續強勢,AI產業資本開支火熱。
科技企業大規模發債融資、權益市場回報率走高,持續分流全球長線久期資金。
資金持續從低收益、低波動的國債資產流出,湧入高彈性的科技權益資產,美債買盤長期匱乏,成為長端利率易上難下的底層支撐。
後續核心觀察變量
能源端:霍爾木茲海峽成品油運輸狀態、柴油價格波動,直接決定通脹風險溢價的中樞位置;
美聯儲預期:官員講話鷹鴿態度將直接修正市場加息預期,鷹派表態反而會壓制通脹溢價、帶動收益率回調;
資金盤情緒:國債多頭止損盤是否徹底出清,短期流動性恐慌是否消退;
權益分流力度:美股科技、AI行情的持續性,決定長端利率的長期壓制力度,短期無法證偽則這個邏輯就會持續發力。
(10年期國債收益率日線圖,來源:易匯通)
北京時間16:39,10年期國債收益率現報5.326。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。