美國核心PCE降至3.0%,為何長端利率依然居高不下?
2026-10-01 21:59:09
10月1日週四,美元指數盤中升至101.80附近;美國10年期國債收益率一度觸及5.342%,隨後回落至5.279%附近。與此同時,美國8月PCE價格指數同比上漲3.4%,核心PCE同比上漲3.0%,核心指標環比上漲0.2%。這組信號並不單一:通脹邊際放緩,但長端利率仍處高位,美聯儲官員對進一步收緊的節奏存在差異,美元定價因此更多體現政策終點、期限溢價和數據韌性三條線索的共同作用。
9月16日,美聯儲以12比0的表決結果將聯邦基金利率目標區間上調25個基點至3.75%-4.00%。最新經濟預測中,2026年末聯邦基金利率中位數為4.1%,高於當前目標區間中點;2026年核心PCE預測中位數為3.4%,也明顯高於2%的長期通脹目標。這意味着政策討論的核心已經不只是是否繼續收緊,而是通脹持續性究竟需要多長時間的限制性金融條件才能消化。
卡什卡利10月1日表示,美聯儲會採取必要措施推動通脹回到目標,但對於利率最終需要升到多高,他明確表示並不知道。他關注的重點不是某一次供給衝擊,而是連續多年供給衝擊可能讓價格壓力更具持續性。威廉姆斯此前則強調進一步加息沒有緊迫性。兩種表述並非政策目標相反,而是對通脹持續性、政策傳導時滯以及進一步緊縮成本賦予了不同權重。當前市場定價顯示,美聯儲10月再次加息的隱含概率約四成,較此前明顯下降。
美國8月核心PCE環比上漲0.2%、同比上漲3.0%,但同月個人消費支出環比增長0.9%,實際個人消費支出環比增長0.6%,個人收入環比增長0.2%。這意味着價格壓力出現一定緩和的同時,需求端尚未同步明顯降速,因此核心通脹改善並不能直接等同於金融條件迅速放鬆。
更值得關注的是長端收益率。10年期美債收益率10月1日盤中觸及5.342%,隨後雖有所回落,但仍處多年高位。其定價不僅反映美聯儲政策利率預期,還包含期限溢價、債券供給、能源價格以及長期通脹風險補償。因此,當前美元指數不能只用短端利差解釋,長端融資成本以及跨資產資金重新配置同樣具有較高解釋力。
日線圖顯示,布林帶中軌約100.0125,上軌約101.9142,價格已運行至布林帶上沿附近;MACD中DIFF為0.5331,DEA為0.3476,柱體維持正值。該組合反映價格相對近期均值的偏離擴大,同時趨勢強度與波動率均有所抬升。
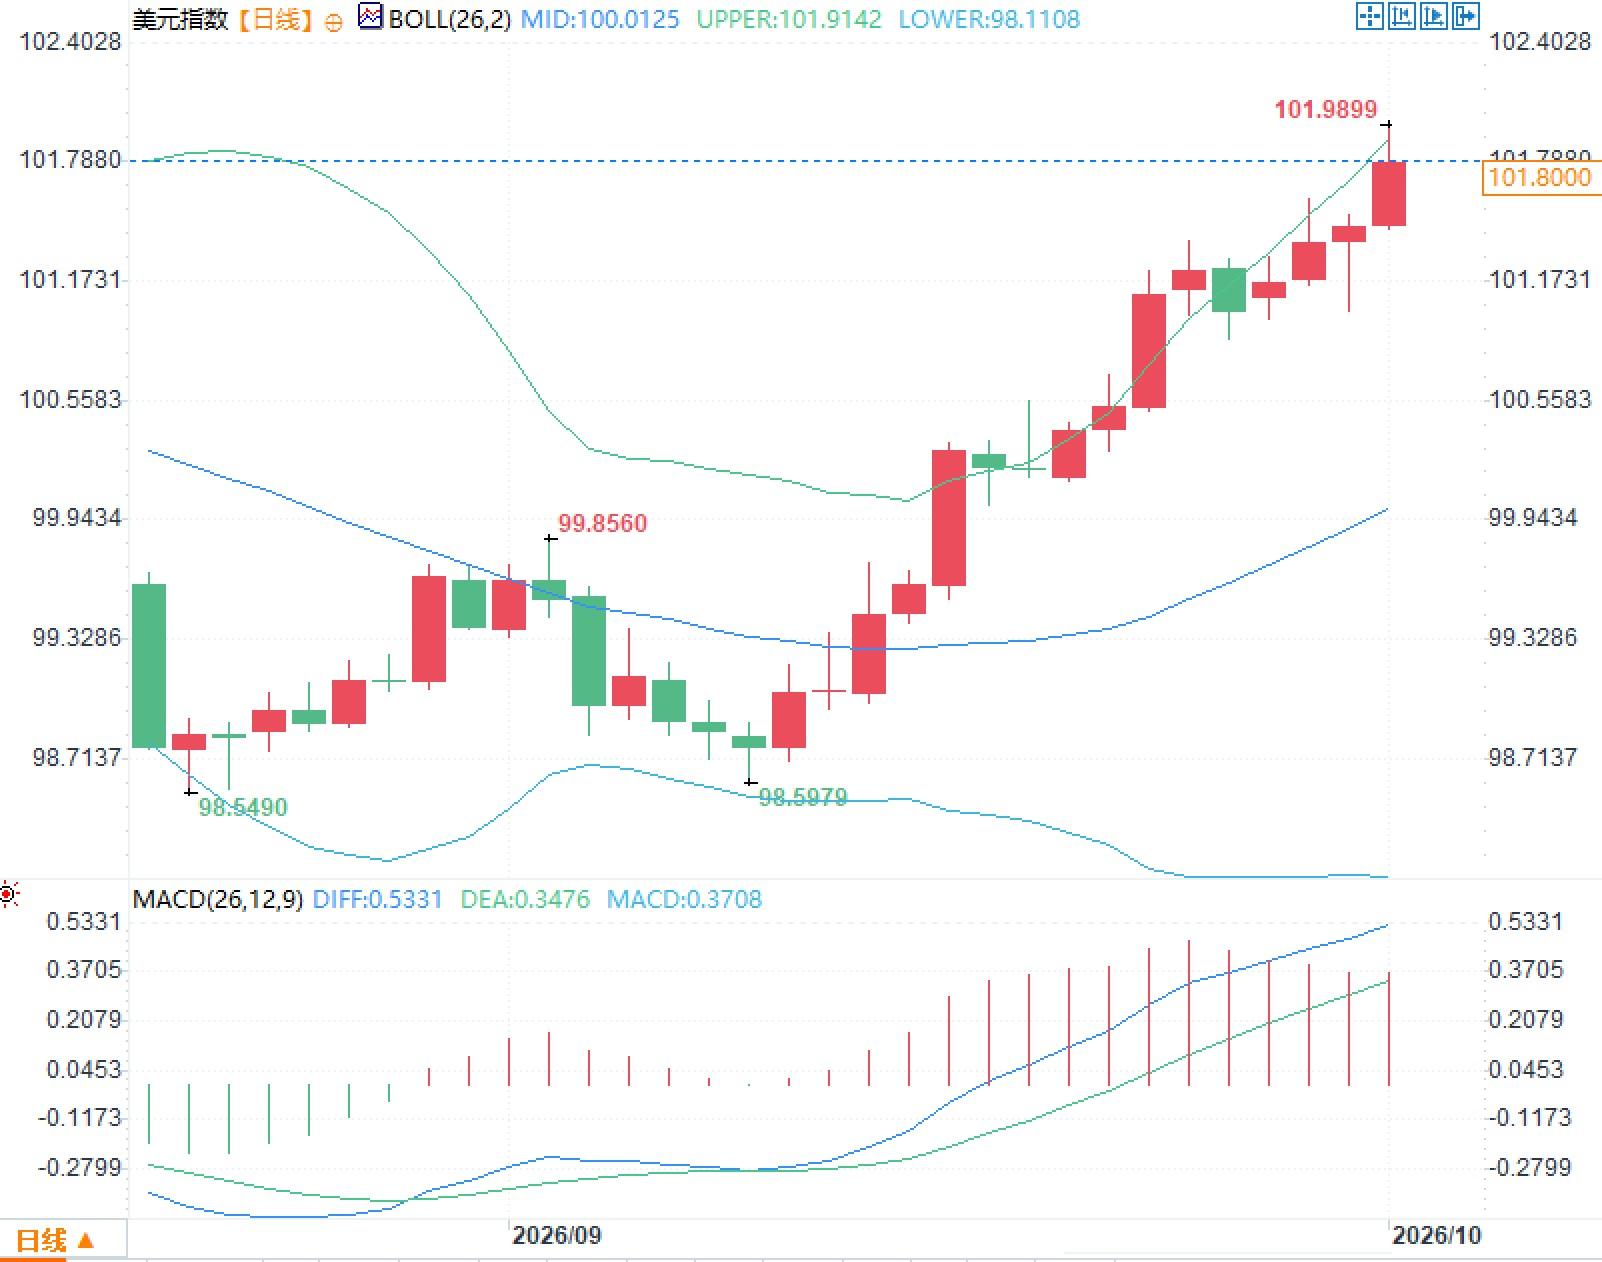
對於美元指數,更有信息含量的是把布林帶、MACD與收益率曲線、政策預期以及宏觀數據意外程度同步觀察,避免單一技術指標替代宏觀定價邏輯。
短期最重要的驗證變量仍是就業與通脹。美國9月就業報告將在10月2日公佈,9月CPI將在10月14日公佈,美聯儲下一次議息會議安排在10月27日至28日。市場真正需要判斷的並非某一項數據單獨偏高或偏低,而是就業、工資、服務價格、能源成本和金融條件是否共同呈現一致的通脹路徑。
如果後續數據繼續分化,政策溝通的重要性會相應上升。美元指數、短端利率與長端收益率完全可能對同一份數據產生不同程度的重新定價,這種資產之間的反應差異,本身就是當前宏觀環境的重要特徵。
問題一:美國核心PCE同比降至3.0%,為什麼美元指數仍處高位?
答:外匯定價同時反映通脹、利差、長端收益率和風險溢價。8月核心PCE環比僅上漲0.2%,但10年期美債收益率仍處多年高位,美聯儲也未關閉年內再次調整利率的可能,單項通脹改善不足以獨立主導匯率。尤其在期限溢價抬升階段,美元對長端收益率變化的敏感度也會提高。
問題二:美聯儲卡什卡利與威廉姆斯是否代表政策方向完全相反?
答:不是。兩人都圍繞2%通脹目標展開政策討論,差異主要在節奏。卡什卡利更強調連續供給衝擊可能固化通脹,威廉姆斯更強調已有緊縮需要時間傳導,因此市場關注的是何時調整,而不是政策目標是否改變。
美聯儲政策主線:終點利率的不確定性重新進入定價
9月16日,美聯儲以12比0的表決結果將聯邦基金利率目標區間上調25個基點至3.75%-4.00%。最新經濟預測中,2026年末聯邦基金利率中位數為4.1%,高於當前目標區間中點;2026年核心PCE預測中位數為3.4%,也明顯高於2%的長期通脹目標。這意味着政策討論的核心已經不只是是否繼續收緊,而是通脹持續性究竟需要多長時間的限制性金融條件才能消化。
卡什卡利10月1日表示,美聯儲會採取必要措施推動通脹回到目標,但對於利率最終需要升到多高,他明確表示並不知道。他關注的重點不是某一次供給衝擊,而是連續多年供給衝擊可能讓價格壓力更具持續性。威廉姆斯此前則強調進一步加息沒有緊迫性。兩種表述並非政策目標相反,而是對通脹持續性、政策傳導時滯以及進一步緊縮成本賦予了不同權重。當前市場定價顯示,美聯儲10月再次加息的隱含概率約四成,較此前明顯下降。
通脹降温與消費韌性並存,長端利率成為關鍵變量
美國8月核心PCE環比上漲0.2%、同比上漲3.0%,但同月個人消費支出環比增長0.9%,實際個人消費支出環比增長0.6%,個人收入環比增長0.2%。這意味着價格壓力出現一定緩和的同時,需求端尚未同步明顯降速,因此核心通脹改善並不能直接等同於金融條件迅速放鬆。
更值得關注的是長端收益率。10年期美債收益率10月1日盤中觸及5.342%,隨後雖有所回落,但仍處多年高位。其定價不僅反映美聯儲政策利率預期,還包含期限溢價、債券供給、能源價格以及長期通脹風險補償。因此,當前美元指數不能只用短端利差解釋,長端融資成本以及跨資產資金重新配置同樣具有較高解釋力。
美元指數技術結構:趨勢擴張與波動率同時抬升
日線圖顯示,布林帶中軌約100.0125,上軌約101.9142,價格已運行至布林帶上沿附近;MACD中DIFF為0.5331,DEA為0.3476,柱體維持正值。該組合反映價格相對近期均值的偏離擴大,同時趨勢強度與波動率均有所抬升。
對於美元指數,更有信息含量的是把布林帶、MACD與收益率曲線、政策預期以及宏觀數據意外程度同步觀察,避免單一技術指標替代宏觀定價邏輯。
接下來市場關注的是數據與政策的交叉驗證
短期最重要的驗證變量仍是就業與通脹。美國9月就業報告將在10月2日公佈,9月CPI將在10月14日公佈,美聯儲下一次議息會議安排在10月27日至28日。市場真正需要判斷的並非某一項數據單獨偏高或偏低,而是就業、工資、服務價格、能源成本和金融條件是否共同呈現一致的通脹路徑。
如果後續數據繼續分化,政策溝通的重要性會相應上升。美元指數、短端利率與長端收益率完全可能對同一份數據產生不同程度的重新定價,這種資產之間的反應差異,本身就是當前宏觀環境的重要特徵。
常見問題解答
問題一:美國核心PCE同比降至3.0%,為什麼美元指數仍處高位?
答:外匯定價同時反映通脹、利差、長端收益率和風險溢價。8月核心PCE環比僅上漲0.2%,但10年期美債收益率仍處多年高位,美聯儲也未關閉年內再次調整利率的可能,單項通脹改善不足以獨立主導匯率。尤其在期限溢價抬升階段,美元對長端收益率變化的敏感度也會提高。
問題二:美聯儲卡什卡利與威廉姆斯是否代表政策方向完全相反?
答:不是。兩人都圍繞2%通脹目標展開政策討論,差異主要在節奏。卡什卡利更強調連續供給衝擊可能固化通脹,威廉姆斯更強調已有緊縮需要時間傳導,因此市場關注的是何時調整,而不是政策目標是否改變。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。