AI、美聯儲與庫存分化:金價反彈背後邏輯
2026-10-02 17:57:09
近期金價迎來一輪反彈,核心驅動來自美聯儲官員密集發聲,市場重新定價10月加息預期,實際利率下行壓低黃金的持有機會成本,推動無息資產黃金價格走強。本輪美聯儲官員討論的核心焦點,集中在AI資本開支帶來的結構性通脹,這也成為當前宏觀博弈的主線。
美聯儲多位官員近期集中討論AI對宏觀與通脹的複雜影響。
美聯儲理事庫克提出,AI投資正在催生局部通脹壓力,這類通脹短期難以快速消退;AI帶來的供給衝擊持續性超出預期,供給瓶頸風險值得警惕,同時需要審慎評估AI對勞動力市場結構的長期重塑,嚴防通脹預期脱錨。
威廉姆斯同樣指出,AI對供給側的影響尚未被完全摸清,AI在製造、物流等領域落地,正在重塑產能與資源配置,長期效應仍需持續觀察。
卡什卡利、傑斐遜、洛根也圍繞經濟韌性、通脹粘性展開討論:卡什卡利認為經濟與勞動力市場依舊強勁,當前貨幣政策的限制性可能不足(即不會影響就業市場),存在繼續加息的必要,但對10月是否行動沒有強烈傾向;
傑斐遜主張需要更多時間觀察數據趨勢,不能僅憑單月數據做決策;洛根則提出,美債期限溢價上行可以替代一部分加息,但整體仍需要至少再加50個基點,才能平衡通脹與就業目標。
綜合一眾官員表態,市場解讀為美聯儲對AI驅動的結構性通脹持觀望態度,不會立刻激進收緊,10月加息預期顯著回落,實際利率下行,黃金持有成本降低,觸發金價反彈。
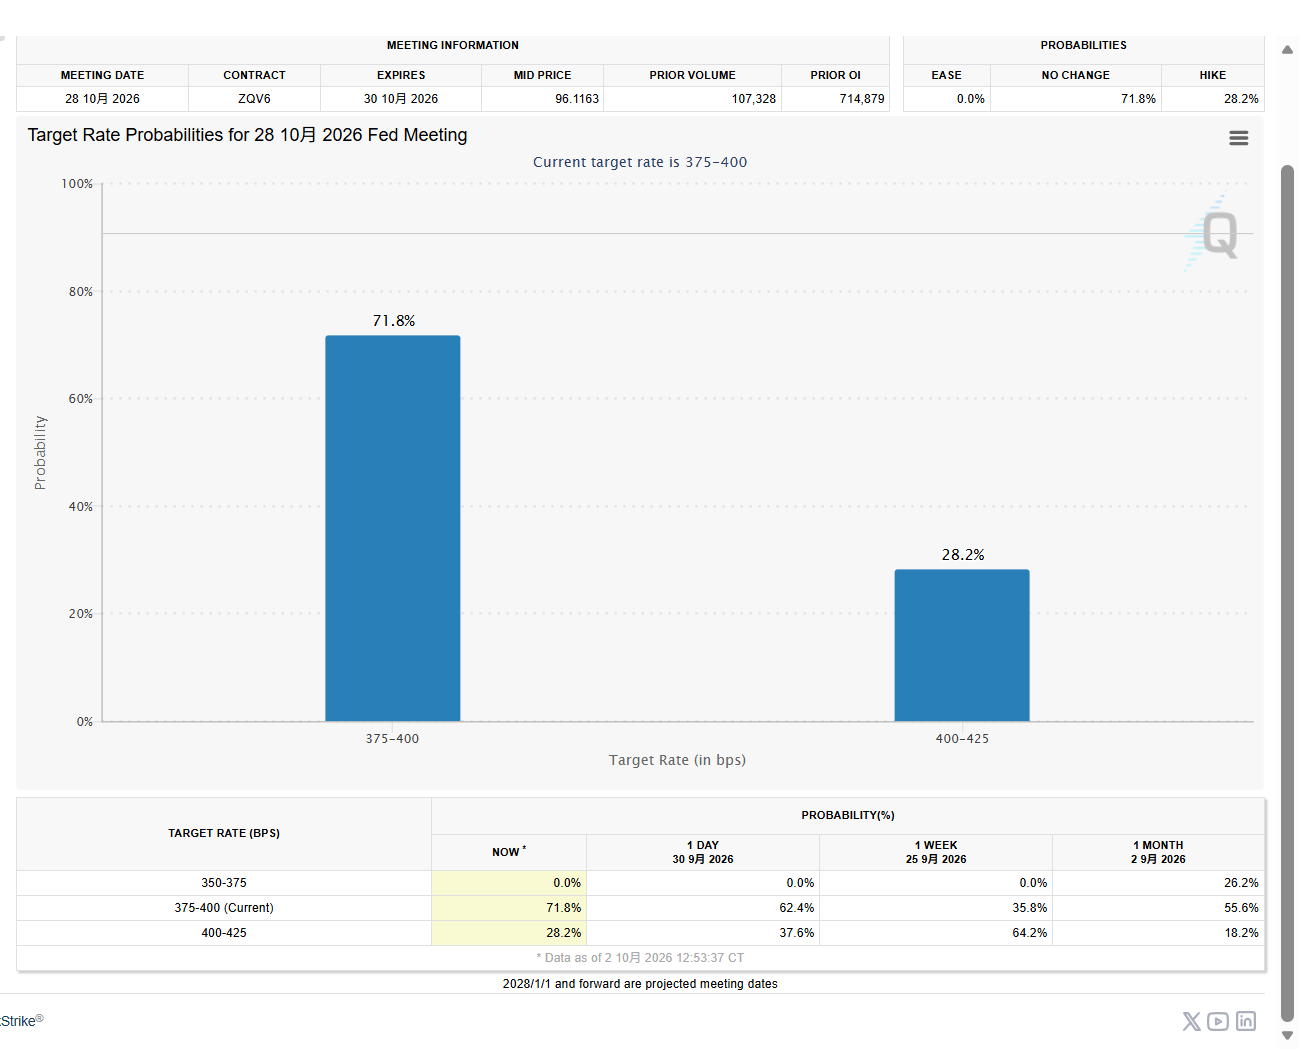
(FedWatch利率觀察工具,來源:CME芝商所)
與此同時,市場開始交易“美聯儲期權”的博弈。
AI熱潮推升美股科技板塊估值,市場開始對標上世紀90年代格林斯潘時期互聯網科技泡沫週期。
當年格林斯潘面對新技術帶來的繁榮,沒有立刻暴力加息刺破資產價格,而是以漸進式緊縮,等待泡沫自然冷卻,甚至後期會降息救市。
如今面對AI催生的股市估值上行,市場預期美聯儲大概率選擇相似路徑:維持利率不變或採取偏降温的温和姿態,依靠高利率慢慢給股市估值去泡沫,而非一次性大幅加息直接引爆資產。
這一預期持續緩解流動性危機,進一步增強黃金的避險配置需求,支撐金價。
同時近期美聯儲轉鴿,TIPS回落,短期即使美聯儲再次轉鷹,對金價的利空也有限,因為IRP通脹風險溢價近期已經被拉的比較高,意味着近期即使美聯儲再次放鷹,實際利率抬升速度回遠小於名義利率,看見10年期國債收益率因為美聯儲而反彈不需要恐慌。
實體經濟層面出現有趣的分化信號,9月美國ISM製造業PMI數據,可以幫助理解美聯儲當前的政策矛盾。
綜合PMI小幅回落至54.5,不及市場預期的55.0,市場第一反應容易解讀為製造業景氣走弱。
但拆解分項可以看到,綜合指數回落的主要拖累來自原材料庫存分項下行疊加供應商交付小幅改善;新訂單、訂單積壓、製造業就業、投入價格分項全部走強。
企業並非需求萎縮,而是高貸款利率疊加柴油價格處於高位,疊加中東地緣帶來的成本不確定性,企業主動控制備貨,不願大規模囤積原材料,採用輕庫存接單生產。
一旦後續通脹回落、融資壓力緩解,在手訂單充足的背景下,企業補庫存、擴大招工的潛力較大。
這組實體數據,恰恰暴露美聯儲當前的政策矛盾:一方面想控制融資成本;
另一方面,只要外部風險緩和融資成本下降,企業補庫擴張的潛力隨時釋放,總需求存在反彈風險,通脹粘性難以快速消除。
中長期視角,市場需要持續關注中性利率(r*)的動態變化,而中性利率的判斷,高度綁定勞動力市場數據。
核心觀察今晚非農的兩個指標:薪資增速,以及失業率是否突破4.2%。
當前失業率穩定在4.1%,處於市場普遍認可的自然失業率附近,代表勞動力市場整體仍偏健康。
若薪資持續上行、失業率維持在4.1%附近,將推高市場對中性利率的判斷,意味着美聯儲需要維持更高利率水平,對金價形成壓制;
反之,若失業率持續上行、薪資增速回落,證明勞動力市場逐步降温,中性利率預期下修,實際利率下行空間打開,將持續利好黃金。
本輪金價反彈,本質是市場博弈美聯儲政策進退兩難:AI帶來局部通脹與資產估值泡沫,實體制造業看似邊際放緩,實則暗藏需求反彈的潛力。
今晚金價的核心勝負手,落在非農薪資、失業率與通脹數據上。
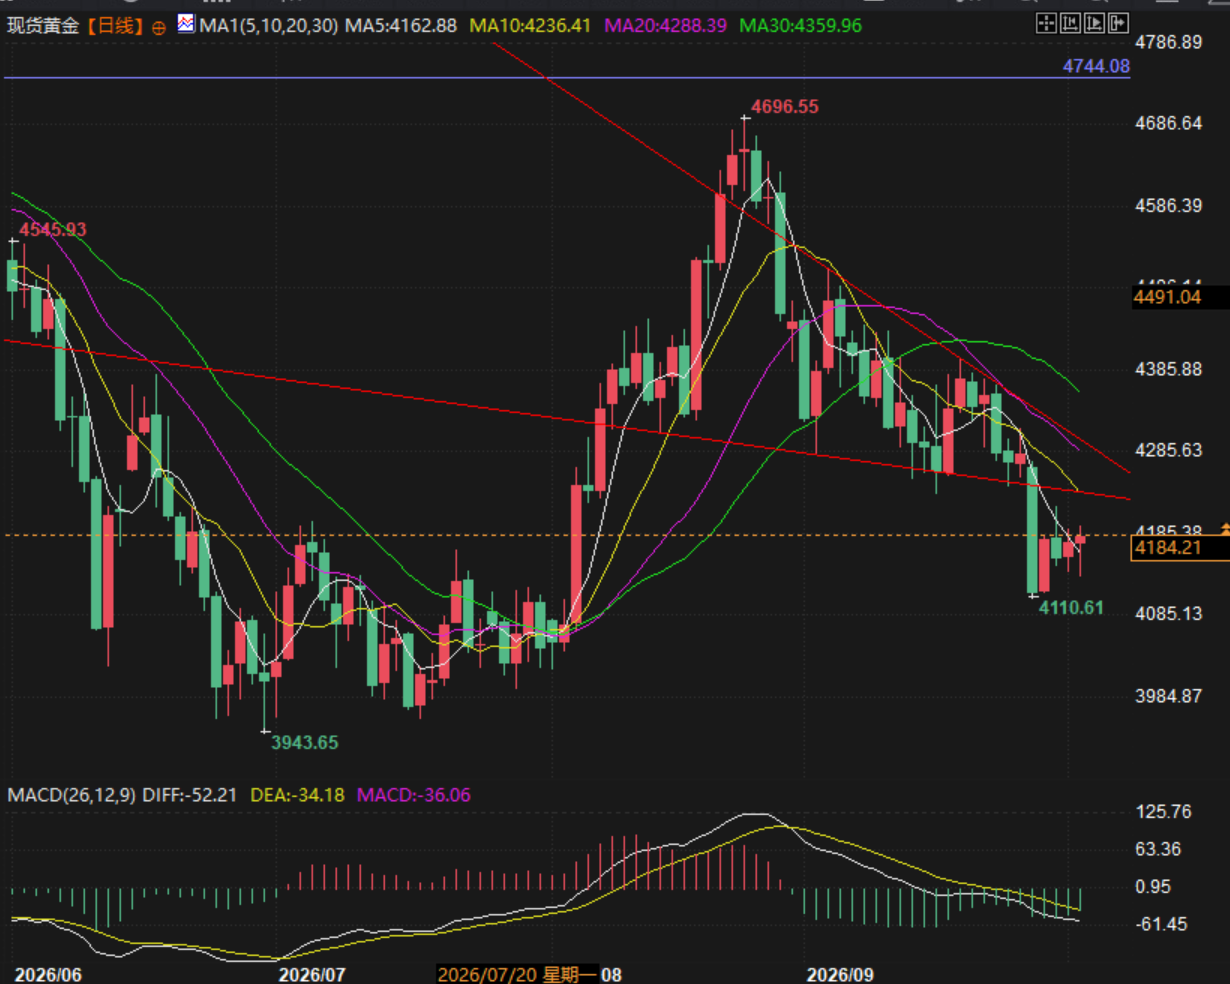
(現貨黃金日線圖,來源:易匯通)
北京時間17:50,現貨黃金現報4183美元/盎司。
美聯儲密集討論AI的宏觀影響,10月加息預期降温推升金價
美聯儲多位官員近期集中討論AI對宏觀與通脹的複雜影響。
美聯儲理事庫克提出,AI投資正在催生局部通脹壓力,這類通脹短期難以快速消退;AI帶來的供給衝擊持續性超出預期,供給瓶頸風險值得警惕,同時需要審慎評估AI對勞動力市場結構的長期重塑,嚴防通脹預期脱錨。
威廉姆斯同樣指出,AI對供給側的影響尚未被完全摸清,AI在製造、物流等領域落地,正在重塑產能與資源配置,長期效應仍需持續觀察。
卡什卡利、傑斐遜、洛根也圍繞經濟韌性、通脹粘性展開討論:卡什卡利認為經濟與勞動力市場依舊強勁,當前貨幣政策的限制性可能不足(即不會影響就業市場),存在繼續加息的必要,但對10月是否行動沒有強烈傾向;
傑斐遜主張需要更多時間觀察數據趨勢,不能僅憑單月數據做決策;洛根則提出,美債期限溢價上行可以替代一部分加息,但整體仍需要至少再加50個基點,才能平衡通脹與就業目標。
綜合一眾官員表態,市場解讀為美聯儲對AI驅動的結構性通脹持觀望態度,不會立刻激進收緊,10月加息預期顯著回落,實際利率下行,黃金持有成本降低,觸發金價反彈。
(FedWatch利率觀察工具,來源:CME芝商所)
美聯儲期權重入視野:對標90年代科技泡沫,温和降温優先
與此同時,市場開始交易“美聯儲期權”的博弈。
AI熱潮推升美股科技板塊估值,市場開始對標上世紀90年代格林斯潘時期互聯網科技泡沫週期。
當年格林斯潘面對新技術帶來的繁榮,沒有立刻暴力加息刺破資產價格,而是以漸進式緊縮,等待泡沫自然冷卻,甚至後期會降息救市。
如今面對AI催生的股市估值上行,市場預期美聯儲大概率選擇相似路徑:維持利率不變或採取偏降温的温和姿態,依靠高利率慢慢給股市估值去泡沫,而非一次性大幅加息直接引爆資產。
這一預期持續緩解流動性危機,進一步增強黃金的避險配置需求,支撐金價。
同時近期美聯儲轉鴿,TIPS回落,短期即使美聯儲再次轉鷹,對金價的利空也有限,因為IRP通脹風險溢價近期已經被拉的比較高,意味着近期即使美聯儲再次放鷹,實際利率抬升速度回遠小於名義利率,看見10年期國債收益率因為美聯儲而反彈不需要恐慌。
ISM製造業PMI暗藏結構分化,暴露美聯儲政策內在矛盾
實體經濟層面出現有趣的分化信號,9月美國ISM製造業PMI數據,可以幫助理解美聯儲當前的政策矛盾。
綜合PMI小幅回落至54.5,不及市場預期的55.0,市場第一反應容易解讀為製造業景氣走弱。
但拆解分項可以看到,綜合指數回落的主要拖累來自原材料庫存分項下行疊加供應商交付小幅改善;新訂單、訂單積壓、製造業就業、投入價格分項全部走強。
企業並非需求萎縮,而是高貸款利率疊加柴油價格處於高位,疊加中東地緣帶來的成本不確定性,企業主動控制備貨,不願大規模囤積原材料,採用輕庫存接單生產。
一旦後續通脹回落、融資壓力緩解,在手訂單充足的背景下,企業補庫存、擴大招工的潛力較大。
這組實體數據,恰恰暴露美聯儲當前的政策矛盾:一方面想控制融資成本;
另一方面,只要外部風險緩和融資成本下降,企業補庫擴張的潛力隨時釋放,總需求存在反彈風險,通脹粘性難以快速消除。
中長期主線:緊盯中性利率,重點觀察非農薪資與失業率
中長期視角,市場需要持續關注中性利率(r*)的動態變化,而中性利率的判斷,高度綁定勞動力市場數據。
核心觀察今晚非農的兩個指標:薪資增速,以及失業率是否突破4.2%。
當前失業率穩定在4.1%,處於市場普遍認可的自然失業率附近,代表勞動力市場整體仍偏健康。
若薪資持續上行、失業率維持在4.1%附近,將推高市場對中性利率的判斷,意味着美聯儲需要維持更高利率水平,對金價形成壓制;
反之,若失業率持續上行、薪資增速回落,證明勞動力市場逐步降温,中性利率預期下修,實際利率下行空間打開,將持續利好黃金。
結語:
本輪金價反彈,本質是市場博弈美聯儲政策進退兩難:AI帶來局部通脹與資產估值泡沫,實體制造業看似邊際放緩,實則暗藏需求反彈的潛力。
今晚金價的核心勝負手,落在非農薪資、失業率與通脹數據上。
(現貨黃金日線圖,來源:易匯通)
北京時間17:50,現貨黃金現報4183美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。