白銀兩個月低位企穩:美聯儲暫停預期升温,為何長端利率仍不配合
2026-10-05 15:59:17
10月5日週一,現貨白銀在經歷上週五兩個月低位後出現反彈。當前圍繞61美元附近波動;上週五低點約59.70美元。行情背後的核心矛盾已經從單一就業數據轉向利率曲線:美國9月就業明顯降温壓低了近端加息預期,但長端收益率仍處高位,美元保持偏強,能源價格也維持較高水平,白銀因此處於“政策預期緩和、實際金融條件仍緊”的組合環境。
9月非農就業僅增加2.9萬人,失業率升至4.2%,勞動參與率為61.8%;平均時薪環比僅增0.1%,同比增3.0%。7月和8月新增就業合計又被下修6萬人。就業數據的核心信號並非經濟失速,而是招聘強度顯著減弱,勞動力市場進一步轉向“低招聘、低裁員”。這直接降低了10月繼續加息的必要性,但不足以單獨扭轉通脹定價。
美聯儲9月剛將聯邦基金目標區間上調25個基點至3.75%-4.00%,10月27日至28日將再次議息。最新利率期貨定價顯示,10月加息概率已降至約18%,但12月再次加息的定價仍約81%。因此,白銀獲得的是近端政策壓力緩解,而不是整個利率曲線全面轉松。
就業報告公佈後,美國2年期收益率一度下行,但隨後回升;10年期收益率上週五收於約5.26%,2年期約4.82%。這説明債券市場並未把弱就業直接解讀為持續寬鬆,定價重心仍在通脹、財政供給與期限溢價。對白銀而言,真正重要的是實際利率和長端名義收益率,因為無息資產的持有機會成本主要由這兩項決定。
原油仍處高位也強化了這種割裂。當前布倫特原油約101美元/桶。高能源成本會通過運輸、化工和製造鏈條影響通脹預期,使長端利率對單一疲弱數據的敏感度下降。因此,就業降温可以改善白銀的短期利率環境,卻難以完全抵消高收益率對估值的壓制。
從日線圖看,現貨白銀在兩個月低點附近回彈後仍位於布林中軌下方,布林中軌已從前期高位轉為下傾,價格與下軌之間的距離則較此前有所擴大。這組結構説明近期波動中樞仍偏低,但短線價格已經脱離最弱區間,趨勢與反彈並未形成同一節奏。
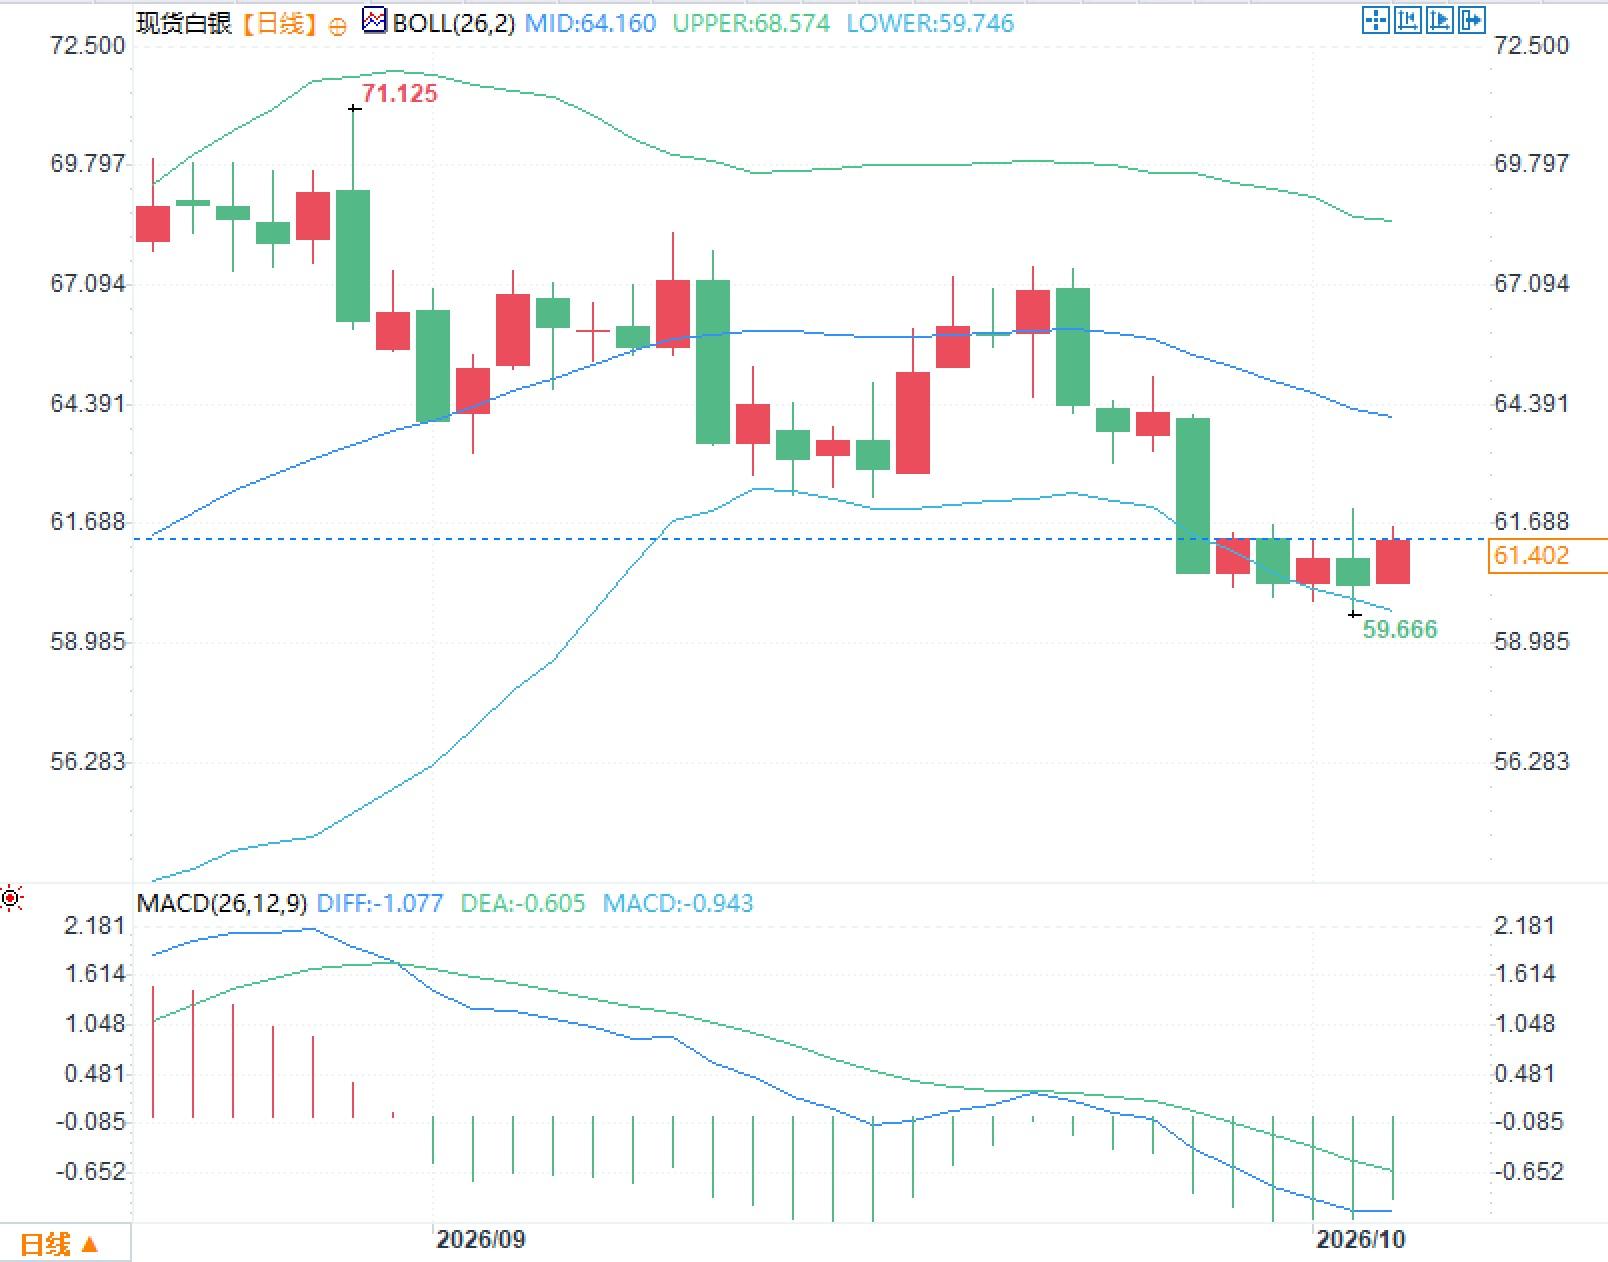
MACD參數DIFF為-1.077,DEA為-0.605,柱值為-0.943,三項均處弱勢區間。其含義是下行動能尚未完全消化,但價格從下軌附近回升後,波動率與動能的同步關係正在變化。
白銀同時具有貴金屬與工業金屬屬性。利率下降通常降低其機會成本,但工業端還會受到製造業景氣、能源價格和企業資本開支影響。當前就業走弱降低了近端加息壓力,高油價卻可能抬高生產成本並壓縮部分工業環節的利潤空間,這使白銀的宏觀變量呈現相互抵消。當前更有信息量的是長端收益率、美元、油價與工業數據之間的聯動,而不是單獨追蹤一次就業報告。
問題一:美國9月非農明顯偏弱,為什麼白銀反應仍受限制?
答:就業數據壓低了10月加息概率,但10年期收益率仍在5.2%以上,説明長端利率沒有同步大幅回落。對白銀而言,機會成本仍高,近端政策預期改善只能部分抵消金融條件壓力。
問題二:當前日線指標最值得讀什麼?
答:價格仍低於布林中軌,MACD的DIFF與DEA均在零軸下方,顯示弱勢動能尚未完全修復;同時價格已離開下軌附近,短線波動有所收斂。
問題三:後續為什麼不能只看美聯儲?
答:白銀同時受利率、美元、油價和工業需求影響。即使美聯儲暫緩行動,只要能源成本和長端收益率保持高位,貴金屬估值環境仍可能與短端政策預期分化,因此需要聯動觀察通脹與債券市場。
美國就業降温改變的是加息節奏,而非金融條件
9月非農就業僅增加2.9萬人,失業率升至4.2%,勞動參與率為61.8%;平均時薪環比僅增0.1%,同比增3.0%。7月和8月新增就業合計又被下修6萬人。就業數據的核心信號並非經濟失速,而是招聘強度顯著減弱,勞動力市場進一步轉向“低招聘、低裁員”。這直接降低了10月繼續加息的必要性,但不足以單獨扭轉通脹定價。
美聯儲9月剛將聯邦基金目標區間上調25個基點至3.75%-4.00%,10月27日至28日將再次議息。最新利率期貨定價顯示,10月加息概率已降至約18%,但12月再次加息的定價仍約81%。因此,白銀獲得的是近端政策壓力緩解,而不是整個利率曲線全面轉松。
長端收益率仍是白銀定價的核心約束
就業報告公佈後,美國2年期收益率一度下行,但隨後回升;10年期收益率上週五收於約5.26%,2年期約4.82%。這説明債券市場並未把弱就業直接解讀為持續寬鬆,定價重心仍在通脹、財政供給與期限溢價。對白銀而言,真正重要的是實際利率和長端名義收益率,因為無息資產的持有機會成本主要由這兩項決定。
原油仍處高位也強化了這種割裂。當前布倫特原油約101美元/桶。高能源成本會通過運輸、化工和製造鏈條影響通脹預期,使長端利率對單一疲弱數據的敏感度下降。因此,就業降温可以改善白銀的短期利率環境,卻難以完全抵消高收益率對估值的壓制。
日線結構反映波動中樞仍處低位
從日線圖看,現貨白銀在兩個月低點附近回彈後仍位於布林中軌下方,布林中軌已從前期高位轉為下傾,價格與下軌之間的距離則較此前有所擴大。這組結構説明近期波動中樞仍偏低,但短線價格已經脱離最弱區間,趨勢與反彈並未形成同一節奏。
MACD參數DIFF為-1.077,DEA為-0.605,柱值為-0.943,三項均處弱勢區間。其含義是下行動能尚未完全消化,但價格從下軌附近回升後,波動率與動能的同步關係正在變化。
白銀為何比黃金更難只看利率
白銀同時具有貴金屬與工業金屬屬性。利率下降通常降低其機會成本,但工業端還會受到製造業景氣、能源價格和企業資本開支影響。當前就業走弱降低了近端加息壓力,高油價卻可能抬高生產成本並壓縮部分工業環節的利潤空間,這使白銀的宏觀變量呈現相互抵消。當前更有信息量的是長端收益率、美元、油價與工業數據之間的聯動,而不是單獨追蹤一次就業報告。
常見問題解答
問題一:美國9月非農明顯偏弱,為什麼白銀反應仍受限制?
答:就業數據壓低了10月加息概率,但10年期收益率仍在5.2%以上,説明長端利率沒有同步大幅回落。對白銀而言,機會成本仍高,近端政策預期改善只能部分抵消金融條件壓力。
問題二:當前日線指標最值得讀什麼?
答:價格仍低於布林中軌,MACD的DIFF與DEA均在零軸下方,顯示弱勢動能尚未完全修復;同時價格已離開下軌附近,短線波動有所收斂。
問題三:後續為什麼不能只看美聯儲?
答:白銀同時受利率、美元、油價和工業需求影響。即使美聯儲暫緩行動,只要能源成本和長端收益率保持高位,貴金屬估值環境仍可能與短端政策預期分化,因此需要聯動觀察通脹與債券市場。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。