美元/日元卡在158下方:日銀10月加息定價為何被砍去一半
2026-10-05 18:18:00
10月5日週一,當前美元兑日元在158下方交投,日內波動不大。與此同時,日本央行10月是否再調利率的定價被會議摘要削去大約一半。
9月18日,日本央行將無擔保隔夜拆借利率指引由1%上調至1.25%,為約31年來高位,表決7比2。反對票來自首相高市早苗任命的委員淺田東一郎與佐藤綾乃。行長植田和男在會後表示,政策制定的階段已經改變,重心從把通脹推向目標,轉向防範通脹偏離2%目標向上超標。被問及能否連續調整或加大步伐時,他表示不預先排除任何特定選項。聲明同時寫明,即便此次上調,金融條件預計仍將保持寬鬆,並將繼續上調政策利率。
會議摘要公佈後,利率市場把10月再加息的隱含概率大致砍去一半,基準情景轉向12月,節奏更接近每季度一次。10月窗口沒有關閉,只是從主情景降為尾部情景。東京通脹與8月薪資仍是觀察項,8月名義薪資同比曾報4.7%附近。只要日本國內物價與薪資沒有明顯偏離基線,政策委員會內部對速度的分歧就會繼續壓住日元的跟漲幅度。
美聯儲9月16日以12比0把聯邦基金利率目標區間上調25個基點,至3.75%至4%。上限與日本央行政策利率之差仍在2.75個百分點附近,下限之差約2.5個百分點。利差交易的融資成本在上升,但絕對落差沒有閉合。這是美元兑日元在日本央行加息當日反而走弱、隨後又無法有效離開158一帶的核心原因。
美國9月非農就業新增2.9萬人,前12個月月均增幅約4.5萬人,市場預期大約在9萬人。7月、8月合計下修約6萬人,7月被修回負值。失業率4.2%,較前值略升。全體私人非農時薪環比增0.1%,至37.81美元,同比增3.0%,為近年來偏慢的讀數。醫療保健貢獻約1.7萬人,建築業約1.1萬人,多數行業變化不大。家庭調查就業增約40.6萬人,勞動力增約48.5萬人,參與率升至61.8%,與機構調查的疲弱並不一致。
美聯儲聲明用詞平淡,稱經濟活動以穩健步伐擴張,通脹仍然偏高,此次行動旨在使物價更及時回到2%目標。聲明沒有給出連續加息的承諾。利率期貨對10月28日會議再加息的定價大約在三分之一附近。美元指數在刷新2025年4月以來高點後回吐,對美元兑日元形成上沿壓制。與此同時,地緣衝突帶來的不確定性仍會階段性推升美元的避險需求,使回吐表現為鈍化而不是單邊讓位。
7月底,美國與日本當局曾協同購入日元。此後匯率再靠近160一帶時,口頭警示與實際操作的歷史記憶會抬升短線波動溢價。三菱日聯研究10月月報把日元低估列為高層議程,並指出若美元兑日元升破160,兩邊當局的警示強度可能上升,協同操作的可能性也會被重新計入。
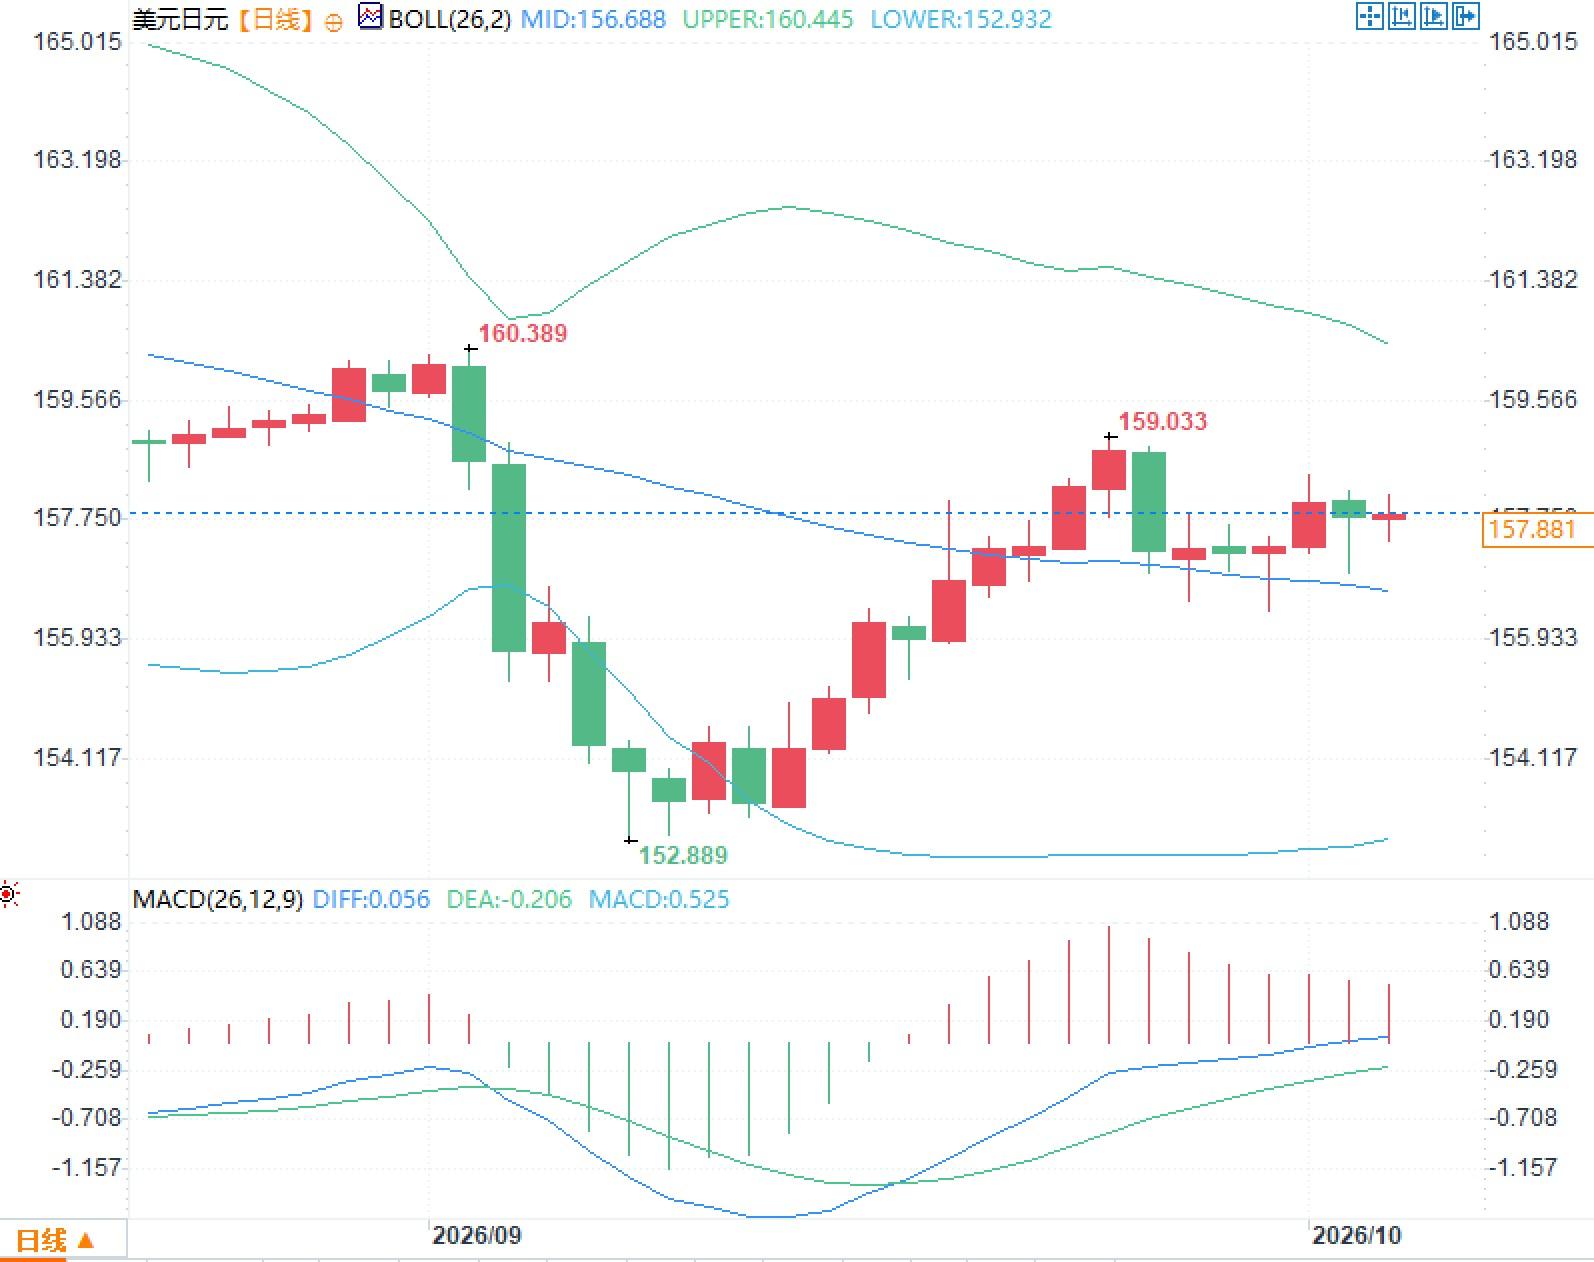
干預改變的是持倉結構,不是中期均衡。空頭在158上方加倉的邊際成本上升,多頭又缺少利差閉合的支撐,結果是倉位更輕、波幅更窄。真正決定中期路徑的,仍是兩邊政策利率的調整節奏,以及日本薪資、核心通脹能否持續靠近2%。財政擴張與服務貿易、數字項目逆差,則是日元難以單靠一次加息完成重估的日本國內約束。
問題一:美國非農新增僅2.9萬人,為何美元兑日元沒有單邊走弱?
答:9月新增就業2.9萬人,低於約9萬人的預期,失業率4.2%,時薪同比3.0%。數據偏軟限制了美元動能,但美聯儲9月剛把聯邦基金利率目標區間調至3.75%至4%,與日本央行1.25%之間仍差約2.5至2.75個百分點。利差未閉合,回補與避險需求並存,匯率表現為窄幅拉鋸。
問題二:日本9月已加息,10月為何仍被反覆計價?
答:9月18日政策利率由1%升至1.25%,為約31年高位,表決7比2。植田和男稱政策階段已轉向防範通脹超標,且不預先排除連續調整。反對票來自新任委員,會議摘要後,10月再加息的隱含概率被大致砍半,基準情景轉向12月。10月窗口未關,只是從主情景降為尾部情景。
日本央行路徑與利差沒有閉合
9月18日,日本央行將無擔保隔夜拆借利率指引由1%上調至1.25%,為約31年來高位,表決7比2。反對票來自首相高市早苗任命的委員淺田東一郎與佐藤綾乃。行長植田和男在會後表示,政策制定的階段已經改變,重心從把通脹推向目標,轉向防範通脹偏離2%目標向上超標。被問及能否連續調整或加大步伐時,他表示不預先排除任何特定選項。聲明同時寫明,即便此次上調,金融條件預計仍將保持寬鬆,並將繼續上調政策利率。
會議摘要公佈後,利率市場把10月再加息的隱含概率大致砍去一半,基準情景轉向12月,節奏更接近每季度一次。10月窗口沒有關閉,只是從主情景降為尾部情景。東京通脹與8月薪資仍是觀察項,8月名義薪資同比曾報4.7%附近。只要日本國內物價與薪資沒有明顯偏離基線,政策委員會內部對速度的分歧就會繼續壓住日元的跟漲幅度。
美聯儲9月16日以12比0把聯邦基金利率目標區間上調25個基點,至3.75%至4%。上限與日本央行政策利率之差仍在2.75個百分點附近,下限之差約2.5個百分點。利差交易的融資成本在上升,但絕對落差沒有閉合。這是美元兑日元在日本央行加息當日反而走弱、隨後又無法有效離開158一帶的核心原因。
美國就業偏軟
美國9月非農就業新增2.9萬人,前12個月月均增幅約4.5萬人,市場預期大約在9萬人。7月、8月合計下修約6萬人,7月被修回負值。失業率4.2%,較前值略升。全體私人非農時薪環比增0.1%,至37.81美元,同比增3.0%,為近年來偏慢的讀數。醫療保健貢獻約1.7萬人,建築業約1.1萬人,多數行業變化不大。家庭調查就業增約40.6萬人,勞動力增約48.5萬人,參與率升至61.8%,與機構調查的疲弱並不一致。
美聯儲聲明用詞平淡,稱經濟活動以穩健步伐擴張,通脹仍然偏高,此次行動旨在使物價更及時回到2%目標。聲明沒有給出連續加息的承諾。利率期貨對10月28日會議再加息的定價大約在三分之一附近。美元指數在刷新2025年4月以來高點後回吐,對美元兑日元形成上沿壓制。與此同時,地緣衝突帶來的不確定性仍會階段性推升美元的避險需求,使回吐表現為鈍化而不是單邊讓位。
干預記憶如何改寫持倉
7月底,美國與日本當局曾協同購入日元。此後匯率再靠近160一帶時,口頭警示與實際操作的歷史記憶會抬升短線波動溢價。三菱日聯研究10月月報把日元低估列為高層議程,並指出若美元兑日元升破160,兩邊當局的警示強度可能上升,協同操作的可能性也會被重新計入。
干預改變的是持倉結構,不是中期均衡。空頭在158上方加倉的邊際成本上升,多頭又缺少利差閉合的支撐,結果是倉位更輕、波幅更窄。真正決定中期路徑的,仍是兩邊政策利率的調整節奏,以及日本薪資、核心通脹能否持續靠近2%。財政擴張與服務貿易、數字項目逆差,則是日元難以單靠一次加息完成重估的日本國內約束。
常見問題解答
問題一:美國非農新增僅2.9萬人,為何美元兑日元沒有單邊走弱?
答:9月新增就業2.9萬人,低於約9萬人的預期,失業率4.2%,時薪同比3.0%。數據偏軟限制了美元動能,但美聯儲9月剛把聯邦基金利率目標區間調至3.75%至4%,與日本央行1.25%之間仍差約2.5至2.75個百分點。利差未閉合,回補與避險需求並存,匯率表現為窄幅拉鋸。
問題二:日本9月已加息,10月為何仍被反覆計價?
答:9月18日政策利率由1%升至1.25%,為約31年高位,表決7比2。植田和男稱政策階段已轉向防範通脹超標,且不預先排除連續調整。反對票來自新任委員,會議摘要後,10月再加息的隱含概率被大致砍半,基準情景轉向12月。10月窗口未關,只是從主情景降為尾部情景。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。