日本央行10月或按兵不動,但將為12月加息鋪路
2026-10-06 14:20:10
週二(10月6日)亞洲時段,美元兑日元小幅上漲,當前交投於158附近。
儘管本月大概率不會再次加息,日本央行似乎正準備向進一步政策收緊邁出又一步。
據知名媒體援引熟悉央行想法的消息人士報道,日本央行可能在其10月季度展望中暗示,潛在通脹已大致達到2%的目標。從象徵意義上看,這對一家多年來試圖創造可持續通脹的央行而言,標誌着政策背景的一次重要轉變,也強化了未來幾個月再次加息的準備。
日本央行可能在10月季度展望中暗示,潛在通脹已大致達到2%的目標。
這一轉變的象徵意義不容低估——對於一家多年來致力於創造可持續通脹的央行而言,正式承認通脹已達到目標,意味着政策背景的根本性變化。
這一表態將為未來幾個月的再次加息提供理論依據,並強化市場對政策正常化持續推進的預期。
消息人士指出,支撐這一轉變的因素包括:穩定的薪資增長、消費者和批發通脹走強、近期東京通脹數據,以及央行短觀調查。
這些數據共同增強了央行對潛在通脹已接近2%的信心。
儘管通脹信號轉強,但報道顯示央行內部並不急於在10月立即再次行動。
消息人士指出,“許多”官員傾向於在10月採取更謹慎的步驟,希望評估此前加息如何傳導至經濟。
這一謹慎立場與市場定價一致——交易者定價日本央行10月維持利率不變的概率約為86%,這在央行9月已經加息之後顯得合理。
這一“按兵不動但釋放信號”的組合,是理解10月會議的關鍵。央行不會在10月加息,但可能通過季度展望的措辭,為12月或更晚的加息鋪路。
更大的問題在於10月之後。市場目前定價日本央行在12月前再次加息的概率約為64%。若央行在10月展望中正式承認潛在通脹已有效達到2%目標,將有助於支撐這一預期。
更重要的是,這一承認將與迄今為止的漸進緊縮節奏相符——日本央行已在6月和9月加息,表明政策制定者仍在嘗試正常化政策,但尚未過於激進。
從這一角度看,10月會議更像是為進一步收緊奠定基礎的又一塊拼圖。如果央行現在更願意承認潛在通脹在2%左右,那麼辯論將逐漸從“是否需要進一步正常化”轉向“利率應該以多快的速度上升”。
這一報道對日元構成邊際支撐。若日本央行在10月釋放通脹達標信號,市場對12月加息的定價可能進一步強化,日元的利率劣勢有望逐步收窄。
但短期內,美元兑日元仍受美日利差主導——美國10年期國債收益率維持在5.30%附近,12月美聯儲加息概率仍高達84%以上,利差懸殊的格局並未改變。
因此,日本央行的信號更可能在中長期逐步發揮作用,而非立即扭轉美元兑日元的走勢。若12月日本央行加息而美聯儲按兵不動,利差收窄的效果將更為顯著。在此之前,匯價大概率維持157至159區間震盪。
日本央行可能在10月季度展望中暗示潛在通脹已大致達到2%目標,這是一次具有象徵意義的政策轉變,標誌着央行對通脹可持續性的信心增強。但央行內部並不急於在10月立即加息,“許多”官員傾向於等待評估此前加息的傳導效果,市場定價10月按兵不動的概率約為86%。更大的看點在於12月——市場定價再次加息的概率約為64%,而正式承認通脹達標將強化這一預期。從這一角度看,10月會議是為進一步收緊奠定基礎的又一塊拼圖,辯論的重心將逐漸從“是否需要正常化”轉向“利率應該以多快速度上升”。對日元而言,這一信號構成邊際支撐,但短期內美日利差仍是主導因素,匯價的實質性轉折需要日本央行實際行動的兑現。
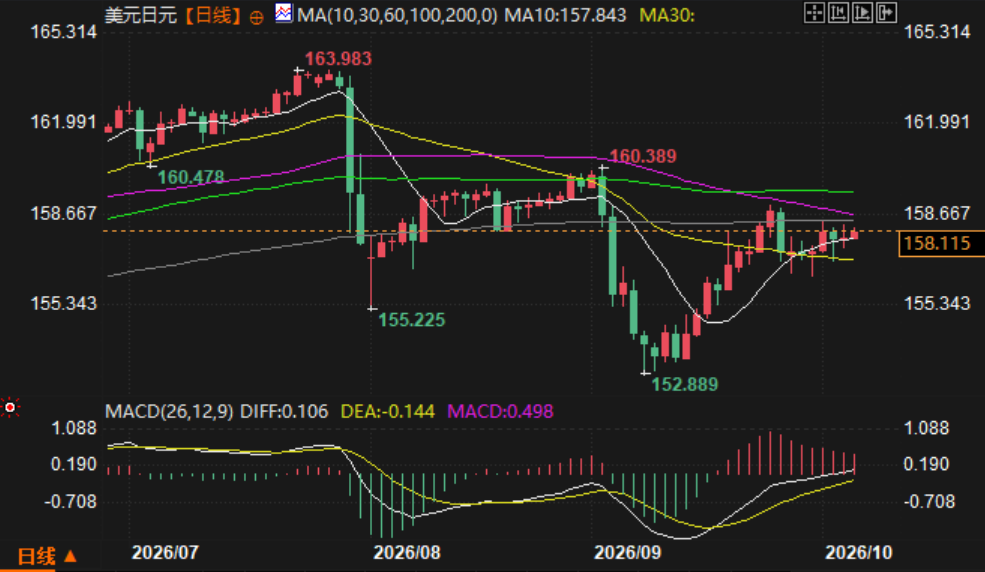
(美元兑日元日線圖,)
北京時間14:15,美元兑日元報158.10/11。
儘管本月大概率不會再次加息,日本央行似乎正準備向進一步政策收緊邁出又一步。
據知名媒體援引熟悉央行想法的消息人士報道,日本央行可能在其10月季度展望中暗示,潛在通脹已大致達到2%的目標。從象徵意義上看,這對一家多年來試圖創造可持續通脹的央行而言,標誌着政策背景的一次重要轉變,也強化了未來幾個月再次加息的準備。
象徵性轉變:潛在通脹接近2%目標
日本央行可能在10月季度展望中暗示,潛在通脹已大致達到2%的目標。
這一轉變的象徵意義不容低估——對於一家多年來致力於創造可持續通脹的央行而言,正式承認通脹已達到目標,意味着政策背景的根本性變化。
這一表態將為未來幾個月的再次加息提供理論依據,並強化市場對政策正常化持續推進的預期。
消息人士指出,支撐這一轉變的因素包括:穩定的薪資增長、消費者和批發通脹走強、近期東京通脹數據,以及央行短觀調查。
這些數據共同增強了央行對潛在通脹已接近2%的信心。
10月按兵不動:不急於立即行動,等待傳導效果
儘管通脹信號轉強,但報道顯示央行內部並不急於在10月立即再次行動。
消息人士指出,“許多”官員傾向於在10月採取更謹慎的步驟,希望評估此前加息如何傳導至經濟。
這一謹慎立場與市場定價一致——交易者定價日本央行10月維持利率不變的概率約為86%,這在央行9月已經加息之後顯得合理。
這一“按兵不動但釋放信號”的組合,是理解10月會議的關鍵。央行不會在10月加息,但可能通過季度展望的措辭,為12月或更晚的加息鋪路。
12月加息:市場定價64%,正式承認通脹達標將強化預期
更大的問題在於10月之後。市場目前定價日本央行在12月前再次加息的概率約為64%。若央行在10月展望中正式承認潛在通脹已有效達到2%目標,將有助於支撐這一預期。
更重要的是,這一承認將與迄今為止的漸進緊縮節奏相符——日本央行已在6月和9月加息,表明政策制定者仍在嘗試正常化政策,但尚未過於激進。
從這一角度看,10月會議更像是為進一步收緊奠定基礎的又一塊拼圖。如果央行現在更願意承認潛在通脹在2%左右,那麼辯論將逐漸從“是否需要進一步正常化”轉向“利率應該以多快的速度上升”。
市場含義:日元獲得邊際支撐,美日利差仍是主導
這一報道對日元構成邊際支撐。若日本央行在10月釋放通脹達標信號,市場對12月加息的定價可能進一步強化,日元的利率劣勢有望逐步收窄。
但短期內,美元兑日元仍受美日利差主導——美國10年期國債收益率維持在5.30%附近,12月美聯儲加息概率仍高達84%以上,利差懸殊的格局並未改變。
因此,日本央行的信號更可能在中長期逐步發揮作用,而非立即扭轉美元兑日元的走勢。若12月日本央行加息而美聯儲按兵不動,利差收窄的效果將更為顯著。在此之前,匯價大概率維持157至159區間震盪。
總結
日本央行可能在10月季度展望中暗示潛在通脹已大致達到2%目標,這是一次具有象徵意義的政策轉變,標誌着央行對通脹可持續性的信心增強。但央行內部並不急於在10月立即加息,“許多”官員傾向於等待評估此前加息的傳導效果,市場定價10月按兵不動的概率約為86%。更大的看點在於12月——市場定價再次加息的概率約為64%,而正式承認通脹達標將強化這一預期。從這一角度看,10月會議是為進一步收緊奠定基礎的又一塊拼圖,辯論的重心將逐漸從“是否需要正常化”轉向“利率應該以多快速度上升”。對日元而言,這一信號構成邊際支撐,但短期內美日利差仍是主導因素,匯價的實質性轉折需要日本央行實際行動的兑現。
(美元兑日元日線圖,)
北京時間14:15,美元兑日元報158.10/11。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。