央行購金成長期主線,多國儲備管理者解讀黃金戰略價值
2026-10-07 07:30:09
過去四年,各國央行購金重塑全球黃金市場,為金價構築關鍵支撐。即便官方購金節奏放緩,儲備管理者依舊將黃金視作戰略資產,用來對沖地緣動盪、金融市場波動,以及傳統儲備資產信心下滑帶來的風險。
在倫敦金銀市場協會貴金屬年會的央行專題圓桌論壇上,來自歐、非、拉美地區的儲備負責人表示,黃金的作用早已不侷限於簡單對沖通脹或是保值。這也預示,即便金價經歷歷史性大漲,央行需求依舊會成為黃金市場重要的結構性支撐力量。
瑞銀資管主權機構策略主管、論壇主持人馬西米利亞諾?卡斯泰利(Massimiliano Castelli)介紹,機構最新儲備管理調研顯示,黃金仍是儲備管理者首選的戰略對沖工具。2026 年,65% 受訪央行將資產多元化作為持有黃金的首要原因,其次是地緣風險管理。未來 12 個月,黃金與歐元、亞洲大國貨幣資產同為央行計劃增持的儲備品種。這份調研反映出央行購金邏輯的演進,除地緣風險考量外,黃金已經深度納入長期戰略資產配置框架。
波蘭國家銀行外匯與黃金首席交易員托馬什?馬爾科夫斯基(Tomasz Malkowski)表示,央行看待黃金,不應侷限於短期價格波動。他説:“黃金是穩定的基石,在投資者眼中代表國家穩定,也是金融動盪時期的錨。”他指出黃金不存在常規信用風險,波蘭從長期視角將其作為戰略資產。
波蘭是近年購金最為積極的央行之一,2018 年啓動增持計劃,當時黃金儲備約 100 噸,佔儲備總量 5%,目標是將黃金儲備提升至 700 噸。但他強調,購金並不是為了替代歐元與美元儲備,而是搭建更多元化的儲備結構。地緣不穩定對儲備管理的影響持續上升,地緣風險已經比通脹更為重要。
意大利央行市場與貨幣政策運營副總幹事喬亞?切萊(Gioia Cellai)介紹,意大利持有約 2450 噸黃金,多次在重大經濟政治危機中發揮作用。1974 年意大利遭遇財務困境時,曾抵押 500 噸黃金向德國聯邦銀行換取 20 億美元貸款。她説:“黃金是可向官方機構抵押的資產,危難時刻尤為珍貴。”她表示,黃金為意大利央行資產負債表提供強大的分散避險效果,雖然央行不會設定固定配置比例,但隨着金價上漲,2025 年黃金佔央行資產比重回升至約 30%。
加納央行金融市場主管格申?阿布萊佐魯(Gershon Agbledzorwu)介紹,加納自 2021 年 6 月推出本土黃金收購計劃,利用本幣採購國內產金,將礦產資源轉化為長期國家財富,增強抵禦外部衝擊能力。該計劃逐年放量,2025 年購入黃金約 110 噸。加納還與大型礦企達成協議,收購其 30% 的產出,預計每年新增 30 噸黃金。他説:“對我們而言,黃金的意義不止資產多元化。” 依託該政策,加納本幣走強,通脹自 2024 年 24% 回落至 2025 年的 5.4%。
論壇嘉賓提到,黃金不屬於任何一方負債,這一特質在當前地緣碎片化與制裁風險上升的環境下格外珍貴。實物黃金可存放於本國金庫,受制裁風險更低。馬西米利亞諾?卡斯泰利認為,當下的去美元化屬於 “不滿,但並未替代”,各國並未大規模拋售美債,而是在原有儲備基礎上逐步分散配置,黃金從中受益。
本次大會現場投票顯示,近九成參會者認為未來五年央行購金將繼續提速或維持現有規模。南非儲備銀行高級經理亨克?揚斯?範?武倫(Henk Janse van Vuuren)提出,黃金的價值更多體現在尾部風險事件,這類風險恰恰是傳統資產模型難以捕捉的。央行的目標,是長期維護國家儲備實力與公信力,不能僅憑短期金價漲跌評判黃金戰略價值。
總而言之,全球央行購金的底層邏輯已經轉向長期戰略配置。無論是老牌儲備大國,還是新興市場國家,都看重黃金無對手方負債、抗制裁、對沖尾部風險的特質。短期購金節奏雖有起伏,但央行作為黃金市場穩定買盤的大趨勢仍將延續。
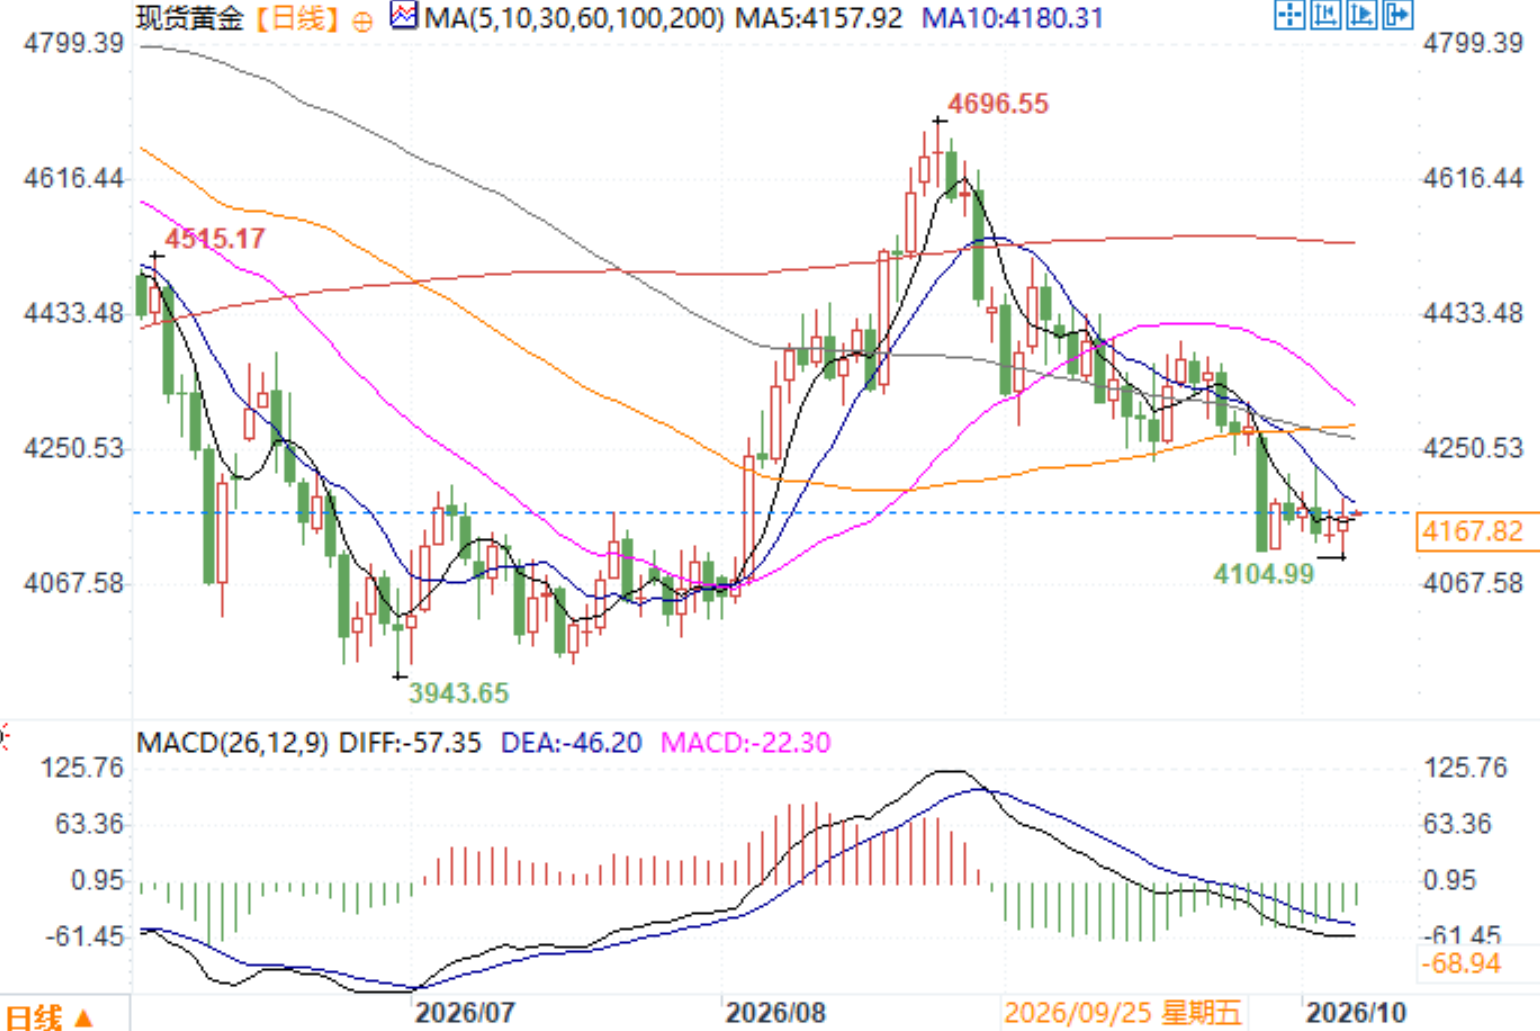
現貨黃金日線圖
北京時間10月7日7:27 現貨黃金 報 4167.82 美元/盎司
在倫敦金銀市場協會貴金屬年會的央行專題圓桌論壇上,來自歐、非、拉美地區的儲備負責人表示,黃金的作用早已不侷限於簡單對沖通脹或是保值。這也預示,即便金價經歷歷史性大漲,央行需求依舊會成為黃金市場重要的結構性支撐力量。
儲備理念轉變,多元化配置成核心訴求
瑞銀資管主權機構策略主管、論壇主持人馬西米利亞諾?卡斯泰利(Massimiliano Castelli)介紹,機構最新儲備管理調研顯示,黃金仍是儲備管理者首選的戰略對沖工具。2026 年,65% 受訪央行將資產多元化作為持有黃金的首要原因,其次是地緣風險管理。未來 12 個月,黃金與歐元、亞洲大國貨幣資產同為央行計劃增持的儲備品種。這份調研反映出央行購金邏輯的演進,除地緣風險考量外,黃金已經深度納入長期戰略資產配置框架。
波蘭國家銀行外匯與黃金首席交易員托馬什?馬爾科夫斯基(Tomasz Malkowski)表示,央行看待黃金,不應侷限於短期價格波動。他説:“黃金是穩定的基石,在投資者眼中代表國家穩定,也是金融動盪時期的錨。”他指出黃金不存在常規信用風險,波蘭從長期視角將其作為戰略資產。
波蘭是近年購金最為積極的央行之一,2018 年啓動增持計劃,當時黃金儲備約 100 噸,佔儲備總量 5%,目標是將黃金儲備提升至 700 噸。但他強調,購金並不是為了替代歐元與美元儲備,而是搭建更多元化的儲備結構。地緣不穩定對儲備管理的影響持續上升,地緣風險已經比通脹更為重要。
老牌儲備大國堅守黃金,新興國家借黃金夯實國力
意大利央行市場與貨幣政策運營副總幹事喬亞?切萊(Gioia Cellai)介紹,意大利持有約 2450 噸黃金,多次在重大經濟政治危機中發揮作用。1974 年意大利遭遇財務困境時,曾抵押 500 噸黃金向德國聯邦銀行換取 20 億美元貸款。她説:“黃金是可向官方機構抵押的資產,危難時刻尤為珍貴。”她表示,黃金為意大利央行資產負債表提供強大的分散避險效果,雖然央行不會設定固定配置比例,但隨着金價上漲,2025 年黃金佔央行資產比重回升至約 30%。
加納央行金融市場主管格申?阿布萊佐魯(Gershon Agbledzorwu)介紹,加納自 2021 年 6 月推出本土黃金收購計劃,利用本幣採購國內產金,將礦產資源轉化為長期國家財富,增強抵禦外部衝擊能力。該計劃逐年放量,2025 年購入黃金約 110 噸。加納還與大型礦企達成協議,收購其 30% 的產出,預計每年新增 30 噸黃金。他説:“對我們而言,黃金的意義不止資產多元化。” 依託該政策,加納本幣走強,通脹自 2024 年 24% 回落至 2025 年的 5.4%。
無負債屬性凸顯,去美元化並非簡單拋棄美元
論壇嘉賓提到,黃金不屬於任何一方負債,這一特質在當前地緣碎片化與制裁風險上升的環境下格外珍貴。實物黃金可存放於本國金庫,受制裁風險更低。馬西米利亞諾?卡斯泰利認為,當下的去美元化屬於 “不滿,但並未替代”,各國並未大規模拋售美債,而是在原有儲備基礎上逐步分散配置,黃金從中受益。
本次大會現場投票顯示,近九成參會者認為未來五年央行購金將繼續提速或維持現有規模。南非儲備銀行高級經理亨克?揚斯?範?武倫(Henk Janse van Vuuren)提出,黃金的價值更多體現在尾部風險事件,這類風險恰恰是傳統資產模型難以捕捉的。央行的目標,是長期維護國家儲備實力與公信力,不能僅憑短期金價漲跌評判黃金戰略價值。
結語
總而言之,全球央行購金的底層邏輯已經轉向長期戰略配置。無論是老牌儲備大國,還是新興市場國家,都看重黃金無對手方負債、抗制裁、對沖尾部風險的特質。短期購金節奏雖有起伏,但央行作為黃金市場穩定買盤的大趨勢仍將延續。
現貨黃金日線圖
北京時間10月7日7:27 現貨黃金 報 4167.82 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。