英鎊/美元逼近政策窗口:1.32附近為何比表面更復雜
2026-10-07 18:08:46
10月7日週三,英鎊兑美元當前圍繞1.323附近波動,較前一日回吐部分漲幅;美元指數來到102.2附近,10年期美債收益率約5.27%至5.31%,布倫特原油仍在每桶100美元上方。當前定價核心不是單一宏觀數據,而是美聯儲9月會議紀要發佈前,利率預期、能源風險溢價與長端收益率同時作用於美元。
美聯儲9月將聯邦基金目標區間上調25個基點至3.75%-4.00%,稍後週四凌晨將公佈該次會議紀要。利率期貨最新定價顯示,10月維持利率不變的概率約78.2%,加息25個基點的概率約21.8%;12月定價中,利率升至4.00%-4.25%的概率約68.6%。這意味着市場已經把“短期觀望、年內仍保留進一步收緊可能”寫入資產價格。
美國最新就業數據卻明顯增加了政策兩難。9月非農就業僅增加2.9萬人,失業率為4.2%,平均時薪同比增長3.0%;與此同時,8月美國CPI同比仍為3.4%。就業降温削弱立即收緊的緊迫性,但通脹水平仍高於2%目標。因此,紀要真正有價值的信息,是委員對能源衝擊、金融條件、長端收益率和通脹持續性的容忍度,而不是再次確認9月已經完成的政策動作。9月CPI將在10月14日公佈,這一數據對後續利率定價的邊際信息量可能高於一份具有時間滯後的會議記錄。
英國央行9月將銀行利率維持在3.75%,投票結果為6比3,3名委員主張上調至4.00%。英國8月CPI同比3.1%,高於7月的2.9%;5月至7月常規工資同比增長3.5%,總工資同比增長3.9%。這組數據表明,英國通脹黏性仍未消失,但工資增速已經不再呈現此前持續加速的狀態。
對英鎊而言,政策分歧不能機械理解為單向利好。能源價格上升一方面抬高輸入型通脹,並增加英國央行保持限制性政策的理由;另一方面也會壓縮居民實際收入和企業利潤,對需求形成約束。外匯定價因此更依賴實際利差、通脹預期和能源進口成本的組合變化。下一份英國通脹數據將在10月21日公佈,英國央行下一次政策會議定於11月5日。
布倫特原油10月7日約在每桶101.80美元附近,中東衝突和關鍵海運通道風險繼續維持能源風險溢價。油價對英鎊兑美元的影響並非線性:它既可能通過避險需求與通脹補償提高美元資產的相對吸引力,也會通過更高能源成本改變英國貿易條件和通脹結構。
與此同時,10年期美債收益率仍在5.3%附近,説明長端定價並不只是押注美聯儲下一次是否加息,還包含期限溢價、通脹不確定性以及債券供給等因素。對英鎊兑美元而言,更具解釋力的是兩國實際利率預期與風險溢價的相對變化,而不是簡單比較名義政策利率。
日線圖顯示,布林帶中軌約1.3369,上軌約1.3628,下軌約1.3111;MACD中DIF約-0.0068,DEA約-0.0066,柱值約-0.0004。
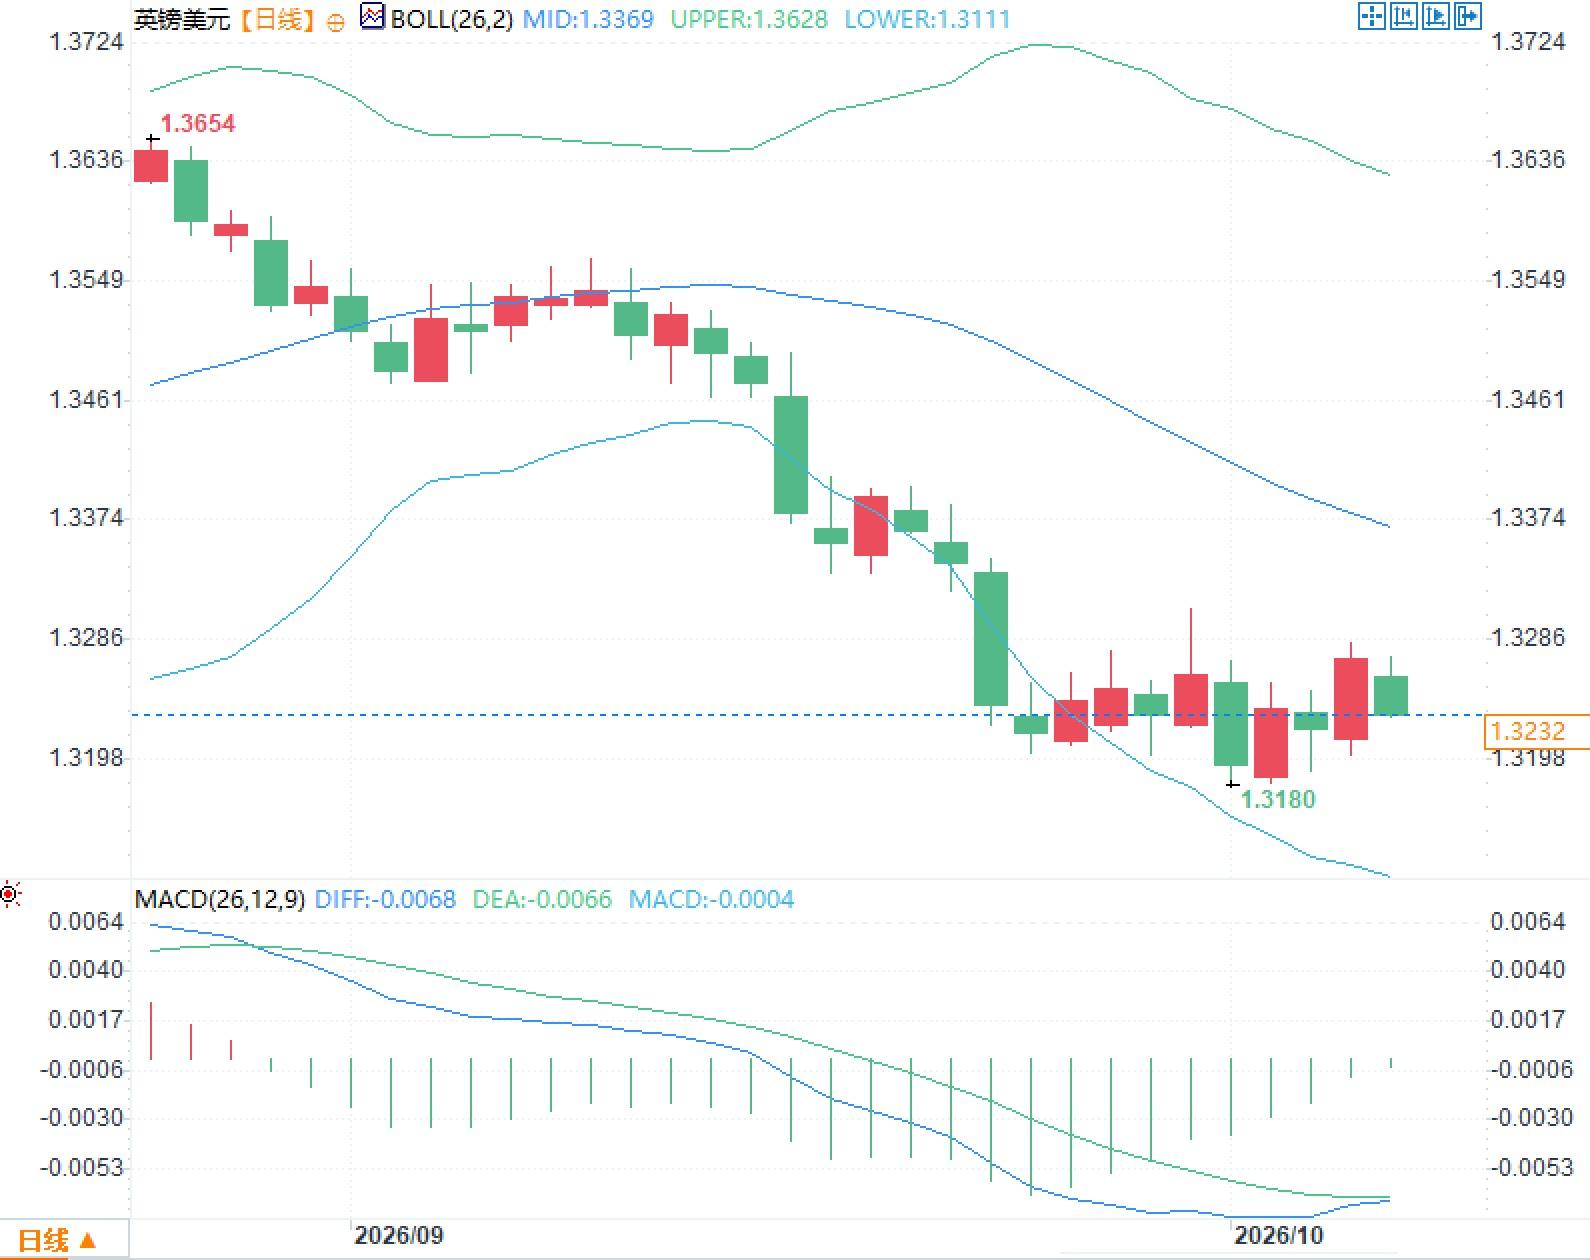
從結構看,價格仍位於布林帶中軌下方,中軌繼續下移,反映此前下跌階段形成的趨勢壓力尚未完全消化;但MACD雙線雖然均處於零軸下方,二者差值已經明顯收窄,柱值接近零,説明邊際動能較此前下降階段有所減弱。過去兩週價格大體維持在約1.318至1.331區間,波動結構從快速擴張轉入整理。
問題一:為何就業降温後美元未明顯下跌?
答:匯率並非只由單一數據決定。10年期美債收益率仍在5.3%附近,能源價格抬升通脹補償,市場對12月再次加息仍保留較高概率。就業走弱降低了短期立即加息的必要性,但沒有消除通脹約束。
問題二:英國央行有委員主張加息,為何不能直接等同於英鎊利好?
答:能源衝擊既抬高通脹,也壓縮實際收入。英國8月CPI為3.1%,工資增速仍偏高,但增長約束同步存在。英鎊反應仍取決於實際利差、通脹持續性和能源進口成本。
美聯儲紀要:重點在反應函數,不在重複加息事實
美聯儲9月將聯邦基金目標區間上調25個基點至3.75%-4.00%,稍後週四凌晨將公佈該次會議紀要。利率期貨最新定價顯示,10月維持利率不變的概率約78.2%,加息25個基點的概率約21.8%;12月定價中,利率升至4.00%-4.25%的概率約68.6%。這意味着市場已經把“短期觀望、年內仍保留進一步收緊可能”寫入資產價格。
美國最新就業數據卻明顯增加了政策兩難。9月非農就業僅增加2.9萬人,失業率為4.2%,平均時薪同比增長3.0%;與此同時,8月美國CPI同比仍為3.4%。就業降温削弱立即收緊的緊迫性,但通脹水平仍高於2%目標。因此,紀要真正有價值的信息,是委員對能源衝擊、金融條件、長端收益率和通脹持續性的容忍度,而不是再次確認9月已經完成的政策動作。9月CPI將在10月14日公佈,這一數據對後續利率定價的邊際信息量可能高於一份具有時間滯後的會議記錄。
英國央行:加息分歧與增長約束同時存在
英國央行9月將銀行利率維持在3.75%,投票結果為6比3,3名委員主張上調至4.00%。英國8月CPI同比3.1%,高於7月的2.9%;5月至7月常規工資同比增長3.5%,總工資同比增長3.9%。這組數據表明,英國通脹黏性仍未消失,但工資增速已經不再呈現此前持續加速的狀態。
對英鎊而言,政策分歧不能機械理解為單向利好。能源價格上升一方面抬高輸入型通脹,並增加英國央行保持限制性政策的理由;另一方面也會壓縮居民實際收入和企業利潤,對需求形成約束。外匯定價因此更依賴實際利差、通脹預期和能源進口成本的組合變化。下一份英國通脹數據將在10月21日公佈,英國央行下一次政策會議定於11月5日。
油價與長端收益率:美元韌性的兩個外部變量
布倫特原油10月7日約在每桶101.80美元附近,中東衝突和關鍵海運通道風險繼續維持能源風險溢價。油價對英鎊兑美元的影響並非線性:它既可能通過避險需求與通脹補償提高美元資產的相對吸引力,也會通過更高能源成本改變英國貿易條件和通脹結構。
與此同時,10年期美債收益率仍在5.3%附近,説明長端定價並不只是押注美聯儲下一次是否加息,還包含期限溢價、通脹不確定性以及債券供給等因素。對英鎊兑美元而言,更具解釋力的是兩國實際利率預期與風險溢價的相對變化,而不是簡單比較名義政策利率。
技術結構:趨勢壓力尚存,邊際動能正在收斂
日線圖顯示,布林帶中軌約1.3369,上軌約1.3628,下軌約1.3111;MACD中DIF約-0.0068,DEA約-0.0066,柱值約-0.0004。
從結構看,價格仍位於布林帶中軌下方,中軌繼續下移,反映此前下跌階段形成的趨勢壓力尚未完全消化;但MACD雙線雖然均處於零軸下方,二者差值已經明顯收窄,柱值接近零,説明邊際動能較此前下降階段有所減弱。過去兩週價格大體維持在約1.318至1.331區間,波動結構從快速擴張轉入整理。
常見問題解答
問題一:為何就業降温後美元未明顯下跌?
答:匯率並非只由單一數據決定。10年期美債收益率仍在5.3%附近,能源價格抬升通脹補償,市場對12月再次加息仍保留較高概率。就業走弱降低了短期立即加息的必要性,但沒有消除通脹約束。
問題二:英國央行有委員主張加息,為何不能直接等同於英鎊利好?
答:能源衝擊既抬高通脹,也壓縮實際收入。英國8月CPI為3.1%,工資增速仍偏高,但增長約束同步存在。英鎊反應仍取決於實際利差、通脹持續性和能源進口成本。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。