法國債市風險解讀 歐元現超跌修復機會
2026-10-07 20:21:06
國際貨幣基金組織(IMF)總裁格奧爾基耶娃近期對法國財政現狀發出嚴厲警示,明確要求法國政府全力整頓財政秩序、壓縮財政赤字,以此修復市場信心,穩住本國債券市場信用預期。
當前法國正迎來關鍵的財政預算談判週期,政府計劃推出規模達數百億歐元的財政調整方案,通過縮減公共開支、優化財政結構改善赤字現狀。
在必須推進財政改革的關鍵窗口期,法國再度陷入新一輪國內政治危機。
全國性學生抗議活動已持續三週並逐步升級、出現暴力衝突,抗議核心源於民眾對超長學時、師資短缺、校舍設施老舊等教育民生問題的強烈不滿。
持續的社會動盪與政治分裂,讓本就阻力重重的財政改革雪上加霜。
法國議會派系割裂嚴重,政府不僅要應對街頭抗議壓力,還需多方斡旋爭取議員支持,百億級財政緊縮政策的落地難度大幅提升。
多重風險疊加下,法國國債(OATs)遭遇持續拋售,債市壓力顯著攀升。
截至當前,法國10年期國債收益率年內累計上漲超100個基點,最新收益率觸及4.925%的階段高位,單日大幅上行,債券價格同步走低,創下2008年金融危機以來的最高借貸成本水平。
更值得警惕的是,當前法國國債收益率已反超意大利,意味着市場對法國主權債務風險的擔憂,已經超過傳統高負債南歐國家。
格奧爾基耶娃直言,法國當前的困境是多重矛盾疊加的結果:長期持續的超額舉債形成惡性循環,債務風險層層累積、難以自愈;
疊加國內動盪的政治格局,極大干擾了財政部的財政緊縮規劃,導致法國始終無法形成清晰、穩定的財政修復路徑。目前法國國內已形成普遍共識,必須將財政赤字率壓縮至5%以內。
數據顯示,法國去年財政赤字佔國內生產總值比重達5.1%,遠超歐盟3%的參考基準,也因此被歐盟納入赤字整改監督名單,面臨強制財政調整要求。
針對市場擔憂的“法國債務危機會復刻2000年代初歐元區主權債務危機”的問題,格奧爾基耶娃給出相對樂觀的判斷。
她表示,當下歐洲金融體系的抗風險能力已大幅升級,和當年不可同日而語。
法國本土經濟仍保持正增長,具備一定的風險緩衝基礎;同時歐元區已搭建起更成熟的金融風險防控體系,依託歐洲央行的政策兜底能力、各類金融穩定防護工具,能夠有效阻斷單一國家債務風險的全域擴散,避免區域性危機爆發。
即便如此,她仍着重強調,法國必須主動整改財政漏洞、理順財政體系,從根源上化解債務隱患。
IMF坦言,法國百億級財政調整方案落地難度極大。
後疫情時代,各國民眾已習慣政府在危機衝擊下出台兜底救助政策,對財政緊縮、福利收縮的接受度極低,這也讓法國本次改革面臨巨大民意阻力。
對此,IMF建議法國政府摒棄單一宣傳模式,聯合工會、商界等多方主體共同發聲,向民眾普及財政整頓的長遠價值,凝聚改革共識。
此外,IMF指出當前全球債市定價邏輯已發生根本性轉變,通脹高企、政策利率上行、各國政府債務規模攀升,成為全新的市場基本面。
債券市場對各國財政紀律、舉債規模的敏感度大幅提升,唯有釋放明確的財政收縮、債務管控信號,才能穩定市場預期,否則法國國債收益率大概率延續上行態勢,債務風險持續發酵。
在近期法國危機輻射下,近期歐元大幅走低,歐元大幅波動背後也存在機會。
機會在於一種思維慣性,市場會把法國單一國別問題等同於歐元區整體危機。
事實上法國利空屬於典型的局部灰犀牛風險,並不改變歐元區整體穩健的基本面,二者需要完全拆分看待。
首先歐元區呈現温和復甦態勢部分擺脱階段性停滯狀態。
2026年二季度歐元區GDP環比明顯回暖,歐洲央行預測未來兩年區域經濟將穩步擴張,整體保持正增長,無系統性衰退風險。
同時德國、荷蘭等核心北歐國家財政健康、經濟底盤穩固,有效對沖了法意等國的債務短板。
同時通脹剛性支撐貨幣政策,雖然受地緣能源擾動通脹存在反覆,但整體處於可控區間,未形成惡性通脹螺旋。
為壓制頑固通脹,歐洲央行維持偏鷹貨幣政策、高利率環境短期延續,為歐元提供持續估值支撐。
金融風險隔離機制成熟:經過多年制度改革,歐元區擁有完善的財政監督體系與央行風險兜底工具,可精準隔離單一國家債務風險,杜絕風險全域擴散,不會重演當年全域歐債危機。
本次法國債市動盪、政治抗議風波,不屬於突發黑天鵝,而是長期公開、近期被炒作推高的存量利空。
市場早已充分知曉法國高赤字、高債務、政局分裂、改革艱難等全部問題。
現階段行情特徵為:利空持續被媒體發酵、情緒充分宣泄、風險溢價已接近打滿。
在沒有新增超預期黑天鵝(如政府倒台、評級下調、預算徹底流產)的前提下,當前市場價格已經透支了法國的悲觀預期。
簡單來説:壞消息已經全部落地計價,後續很難更差,只會邊際好轉或維持現狀。
結合基本面與情緒面錯位,當前歐元具備極高性價比的中短線做多邏輯,可能出現“利空出盡博弈修復”行情。
市場因法國局部風險過度打壓歐元,完全忽略歐元區整體經濟復甦、鷹派貨幣政策、金融體系穩健的核心利好,匯率存在明顯超跌修復空間。
歐洲央行兜底機制、歐元區整體穩健基本面,杜絕了系統性危機風險,歐元進一步深跌的空間極其有限。
等待邊際改善行情,後續只要出現抗議降温、預算談判穩步推進、法債收益率與法德利差見頂回落任意信號,市場就會開啓悲觀情緒修復,推動歐元反彈。
技術面:歐元兑美元跌破下降通道下軌,有可能出現短期二次跌破的空頭陷阱,實際則為雙底的底部形態。
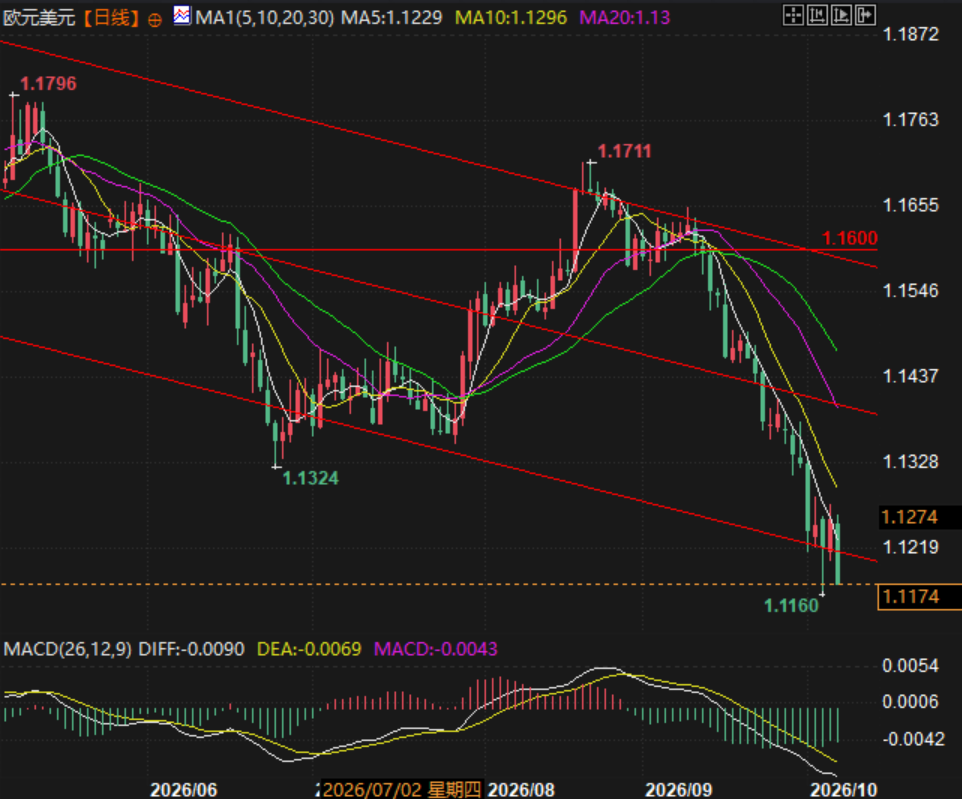
(歐元兑美元日線圖,來源:易匯通)
北京時間20:18歐元兑美元現報1.1173/74。
當前法國正迎來關鍵的財政預算談判週期,政府計劃推出規模達數百億歐元的財政調整方案,通過縮減公共開支、優化財政結構改善赤字現狀。
在必須推進財政改革的關鍵窗口期,法國再度陷入新一輪國內政治危機。
全國性學生抗議活動已持續三週並逐步升級、出現暴力衝突,抗議核心源於民眾對超長學時、師資短缺、校舍設施老舊等教育民生問題的強烈不滿。
持續的社會動盪與政治分裂,讓本就阻力重重的財政改革雪上加霜。
法國議會派系割裂嚴重,政府不僅要應對街頭抗議壓力,還需多方斡旋爭取議員支持,百億級財政緊縮政策的落地難度大幅提升。
法債收益率持續飆升,主權風險顯著抬升
多重風險疊加下,法國國債(OATs)遭遇持續拋售,債市壓力顯著攀升。
截至當前,法國10年期國債收益率年內累計上漲超100個基點,最新收益率觸及4.925%的階段高位,單日大幅上行,債券價格同步走低,創下2008年金融危機以來的最高借貸成本水平。
更值得警惕的是,當前法國國債收益率已反超意大利,意味着市場對法國主權債務風險的擔憂,已經超過傳統高負債南歐國家。
格奧爾基耶娃直言,法國當前的困境是多重矛盾疊加的結果:長期持續的超額舉債形成惡性循環,債務風險層層累積、難以自愈;
疊加國內動盪的政治格局,極大干擾了財政部的財政緊縮規劃,導致法國始終無法形成清晰、穩定的財政修復路徑。目前法國國內已形成普遍共識,必須將財政赤字率壓縮至5%以內。
數據顯示,法國去年財政赤字佔國內生產總值比重達5.1%,遠超歐盟3%的參考基準,也因此被歐盟納入赤字整改監督名單,面臨強制財政調整要求。
並非新一輪歐債危機:歐洲風控體系已大幅升級
針對市場擔憂的“法國債務危機會復刻2000年代初歐元區主權債務危機”的問題,格奧爾基耶娃給出相對樂觀的判斷。
她表示,當下歐洲金融體系的抗風險能力已大幅升級,和當年不可同日而語。
法國本土經濟仍保持正增長,具備一定的風險緩衝基礎;同時歐元區已搭建起更成熟的金融風險防控體系,依託歐洲央行的政策兜底能力、各類金融穩定防護工具,能夠有效阻斷單一國家債務風險的全域擴散,避免區域性危機爆發。
即便如此,她仍着重強調,法國必須主動整改財政漏洞、理順財政體系,從根源上化解債務隱患。
IMF坦言,法國百億級財政調整方案落地難度極大。
後疫情時代,各國民眾已習慣政府在危機衝擊下出台兜底救助政策,對財政緊縮、福利收縮的接受度極低,這也讓法國本次改革面臨巨大民意阻力。
對此,IMF建議法國政府摒棄單一宣傳模式,聯合工會、商界等多方主體共同發聲,向民眾普及財政整頓的長遠價值,凝聚改革共識。
此外,IMF指出當前全球債市定價邏輯已發生根本性轉變,通脹高企、政策利率上行、各國政府債務規模攀升,成為全新的市場基本面。
債券市場對各國財政紀律、舉債規模的敏感度大幅提升,唯有釋放明確的財政收縮、債務管控信號,才能穩定市場預期,否則法國國債收益率大概率延續上行態勢,債務風險持續發酵。
歐元區整體基本面:局部爆雷,整體穩健
在近期法國危機輻射下,近期歐元大幅走低,歐元大幅波動背後也存在機會。
機會在於一種思維慣性,市場會把法國單一國別問題等同於歐元區整體危機。
事實上法國利空屬於典型的局部灰犀牛風險,並不改變歐元區整體穩健的基本面,二者需要完全拆分看待。
首先歐元區呈現温和復甦態勢部分擺脱階段性停滯狀態。
2026年二季度歐元區GDP環比明顯回暖,歐洲央行預測未來兩年區域經濟將穩步擴張,整體保持正增長,無系統性衰退風險。
同時德國、荷蘭等核心北歐國家財政健康、經濟底盤穩固,有效對沖了法意等國的債務短板。
同時通脹剛性支撐貨幣政策,雖然受地緣能源擾動通脹存在反覆,但整體處於可控區間,未形成惡性通脹螺旋。
為壓制頑固通脹,歐洲央行維持偏鷹貨幣政策、高利率環境短期延續,為歐元提供持續估值支撐。
金融風險隔離機制成熟:經過多年制度改革,歐元區擁有完善的財政監督體系與央行風險兜底工具,可精準隔離單一國家債務風險,杜絕風險全域擴散,不會重演當年全域歐債危機。
行情定性:典型的“人盡皆知利空”,等待充分定價
本次法國債市動盪、政治抗議風波,不屬於突發黑天鵝,而是長期公開、近期被炒作推高的存量利空。
市場早已充分知曉法國高赤字、高債務、政局分裂、改革艱難等全部問題。
現階段行情特徵為:利空持續被媒體發酵、情緒充分宣泄、風險溢價已接近打滿。
在沒有新增超預期黑天鵝(如政府倒台、評級下調、預算徹底流產)的前提下,當前市場價格已經透支了法國的悲觀預期。
簡單來説:壞消息已經全部落地計價,後續很難更差,只會邊際好轉或維持現狀。
歐元交易機會:超跌修復的優質左側買點
結合基本面與情緒面錯位,當前歐元具備極高性價比的中短線做多邏輯,可能出現“利空出盡博弈修復”行情。
市場因法國局部風險過度打壓歐元,完全忽略歐元區整體經濟復甦、鷹派貨幣政策、金融體系穩健的核心利好,匯率存在明顯超跌修復空間。
歐洲央行兜底機制、歐元區整體穩健基本面,杜絕了系統性危機風險,歐元進一步深跌的空間極其有限。
等待邊際改善行情,後續只要出現抗議降温、預算談判穩步推進、法債收益率與法德利差見頂回落任意信號,市場就會開啓悲觀情緒修復,推動歐元反彈。
技術面:歐元兑美元跌破下降通道下軌,有可能出現短期二次跌破的空頭陷阱,實際則為雙底的底部形態。
(歐元兑美元日線圖,來源:易匯通)
北京時間20:18歐元兑美元現報1.1173/74。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。