美日財政部稱日元“低估”,158附近的拉鋸仍未結束
2026-10-08 08:27:04
週四(10月8日)亞洲時段,美元兑日元震盪微跌,當前交投於158下方。
日本8月薪資增長快於預期,但日元在數據公佈後不升反貶,美元兑日元從158.50上方回落至158.00附近,回到數據公佈前的位置。
名義薪資同比上漲3.8%,高於3.7%的預期,但低於7月的水平。實際薪資增長放緩至1.5%,為連續第二個月減速。
關鍵在於修正:7月數據從4.7%下修至4.3%,下修幅度達到0.4個百分點,是本次超預期幅度(0.1個百分點)的四倍。
這一修正大幅削弱了表面超預期的意義,説明此前的強勁讀數被高估,薪資動能的實際趨勢比初值顯示的更弱。
美元兑日元在數據公佈後短暫衝高至158.50上方,為9月25日以來最高,隨後回落至158.00附近,完成一輪完整的往返。
這一價格行為傳遞的信號明確:薪資數據未能為日元提供持續支撐。實際薪資放緩、7月大幅下修,加上日本央行下一次加息時點未因數據提前,使日元在利差邏輯下繼續承壓。
10月大部分時間,美元兑日元將主要跟隨美元一側的驅動因素波動。
日本首相高市早苗週二在國會表示,將在不發行新債的前提下削減食品消費税。10年期日本國債收益率週三維持在3.11%附近,接近三十年高位。因預算擔憂而非利率預期上升的收益率,往往削弱而非提振貨幣。
財務大臣片山皋月與美國財政部長貝森特在9月底將日元低估稱為擔憂。
週三公佈的美聯儲會議紀要記錄了紐約聯儲為財政部執行的匯率干預操作,即7月31日與日本聯合進行的日元買入,當時美元兑日元略低於164.00。“低估”是兩國財政部已經為之花費過一次資金的貨幣所使用的措辭。
日本央行在9月18日加息後利率為1.25%,美聯儲為3.75%-4.00%。期貨市場給日本央行12月前再次行動約71%的概率。
美聯儲10月28日會議與日本央行10月30日會議加息的概率相同,均接近17%。
日本央行加息25個基點,只能縮小利差缺口的十分之一。週五的密歇根大學調查將公佈美國家庭一年期通脹預期,上月為4.6%。讀數走高將增加美聯儲加息押注,並隨之推升美元兑日元。
日本8月薪資數據呈現“表面超預期、細節偏軟”的組合:名義薪資3.8%高於預期,但7月大幅下修、實際薪資連續第二個月放緩,削弱了數據的實質意義。日元衝高回落,説明加息預期未能提前,美元一側主導匯率。財政層面,減税承諾與國債收益率高企構成複雜信號,兩國財政部對日元低估的表態與7月聯合干預記錄,顯示政策層面對匯率的關注度上升。利差缺口巨大,日本央行單次加息僅能縮小十分之一。短期美元兑日元將繼續跟隨美元波動,週五密歇根通脹預期是下一個觀察點。
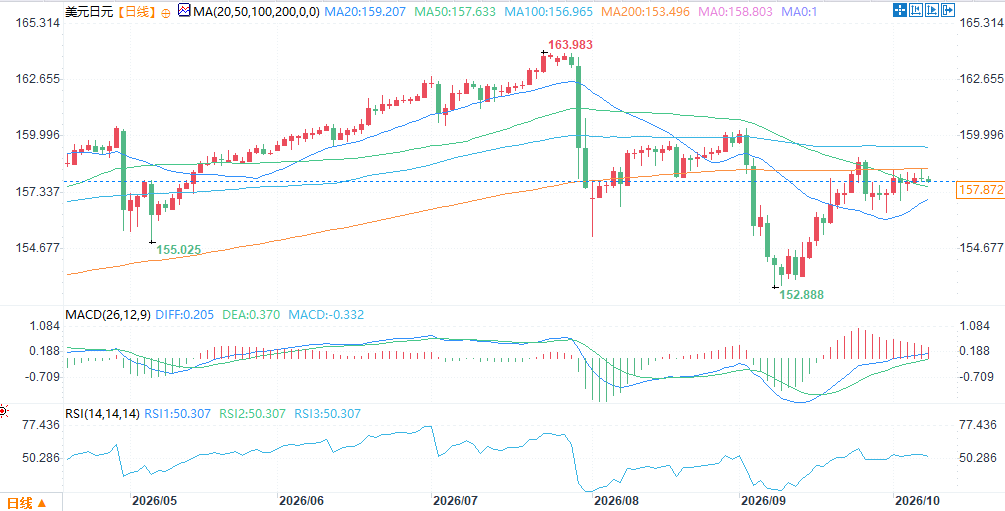
(美元兑日元日線圖,)
北京時間8:25,美元兑日元報157.87/88。
日本8月薪資增長快於預期,但日元在數據公佈後不升反貶,美元兑日元從158.50上方回落至158.00附近,回到數據公佈前的位置。
薪資數據:表面超預期,細節偏軟
名義薪資同比上漲3.8%,高於3.7%的預期,但低於7月的水平。實際薪資增長放緩至1.5%,為連續第二個月減速。
關鍵在於修正:7月數據從4.7%下修至4.3%,下修幅度達到0.4個百分點,是本次超預期幅度(0.1個百分點)的四倍。
這一修正大幅削弱了表面超預期的意義,説明此前的強勁讀數被高估,薪資動能的實際趨勢比初值顯示的更弱。
日元反應:衝高回落,美元一側主導
美元兑日元在數據公佈後短暫衝高至158.50上方,為9月25日以來最高,隨後回落至158.00附近,完成一輪完整的往返。
這一價格行為傳遞的信號明確:薪資數據未能為日元提供持續支撐。實際薪資放緩、7月大幅下修,加上日本央行下一次加息時點未因數據提前,使日元在利差邏輯下繼續承壓。
10月大部分時間,美元兑日元將主要跟隨美元一側的驅動因素波動。
財政與政策:減税承諾與日元低估論
日本首相高市早苗週二在國會表示,將在不發行新債的前提下削減食品消費税。10年期日本國債收益率週三維持在3.11%附近,接近三十年高位。因預算擔憂而非利率預期上升的收益率,往往削弱而非提振貨幣。
財務大臣片山皋月與美國財政部長貝森特在9月底將日元低估稱為擔憂。
週三公佈的美聯儲會議紀要記錄了紐約聯儲為財政部執行的匯率干預操作,即7月31日與日本聯合進行的日元買入,當時美元兑日元略低於164.00。“低估”是兩國財政部已經為之花費過一次資金的貨幣所使用的措辭。
利差與加息概率:日本央行加息25個基點只是杯水車薪
日本央行在9月18日加息後利率為1.25%,美聯儲為3.75%-4.00%。期貨市場給日本央行12月前再次行動約71%的概率。
美聯儲10月28日會議與日本央行10月30日會議加息的概率相同,均接近17%。
日本央行加息25個基點,只能縮小利差缺口的十分之一。週五的密歇根大學調查將公佈美國家庭一年期通脹預期,上月為4.6%。讀數走高將增加美聯儲加息押注,並隨之推升美元兑日元。
總結
日本8月薪資數據呈現“表面超預期、細節偏軟”的組合:名義薪資3.8%高於預期,但7月大幅下修、實際薪資連續第二個月放緩,削弱了數據的實質意義。日元衝高回落,説明加息預期未能提前,美元一側主導匯率。財政層面,減税承諾與國債收益率高企構成複雜信號,兩國財政部對日元低估的表態與7月聯合干預記錄,顯示政策層面對匯率的關注度上升。利差缺口巨大,日本央行單次加息僅能縮小十分之一。短期美元兑日元將繼續跟隨美元波動,週五密歇根通脹預期是下一個觀察點。
(美元兑日元日線圖,)
北京時間8:25,美元兑日元報157.87/88。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。