市場下調美聯儲10月加息預期,英鎊兑美元小幅反彈
2026-10-09 14:21:30
週五亞洲交易時段,英鎊兑美元(GBP/USD)回升至1.3240附近,美元走軟為匯價提供短線支撐。不過,英鎊的反彈仍面臨多重製約:美聯儲雖然對近期加息節奏表現出一定靈活性,但整體政策立場依然偏向緊縮;英國則面臨長期融資成本上升和財政預算不確定性,令市場對英鎊的看法保持謹慎。
美聯儲理事沃勒週四表示,為了將通脹率降至2%的目標水平,未來可能仍需要進一步加息,但加息節奏具有靈活性,並未排除10月會議暫停加息的可能。這一表態緩和了市場對美聯儲近期繼續加息的擔憂,美元因此承壓。根據芝商所美聯儲觀察工具,市場對美聯儲10月會議至少加息25個基點的預期概率已從一週前的38%降至約17.7%;與此同時,市場對12月會議加息的預期概率仍約為83%。這反映出市場正在降低近期收緊政策的押注,卻仍認為美聯儲年內進一步加息具有相當可能性。
美聯儲內部的鷹派聲音也限制了美元的下行空間。穆薩萊姆指出,美國經濟和就業市場整體保持強勁,需求端壓力仍然存在,為了讓通脹迴歸2%的目標,貨幣政策可能需要進一步收緊。他還提及人工智能相關投資、資本需求和財政赤字等因素可能推動實際利率維持在相對高位。相關言論表明,美聯儲並未明顯轉向寬鬆,市場對政策路徑的重新定價仍可能影響美元及英鎊兑美元走勢。
英國財政問題則是英鎊面臨的主要風險之一。英國長期借貸成本此前升至上世紀90年代以來的高位,市場正密切關注財政大臣約翰·希利將於10月28日公佈的首份預算案。英國政府需要在財政可持續性、公共支出和經濟增長之間尋求平衡,而市場尤其關注預算是否會涉及對銀行提高税負。若財政措施引發金融機構成本上升、投資信心下降或政府融資壓力進一步加劇,英鎊可能受到拖累。
英國財政前景的不確定性也使英鎊難以單純依靠美元走弱實現持續反彈。若預算案需要採取更嚴格的財政措施,短期可能增加經濟增長面臨的壓力;若市場認為財政計劃缺乏可信度,英國國債收益率及英鎊也可能出現更復雜的反應。因此,投資者不僅需要關注財政措施本身,還應評估其對經濟增長、政府融資和英國央行政策預期的綜合影響。
接下來,美國密歇根大學10月消費者信心指數及通脹預期數據將成為短期關注重點。如果美國消費者信心和通脹預期強於市場預期,可能強化美聯儲維持緊縮政策的理由,為美元提供支撐;如果數據偏弱,美元則可能進一步承壓,為英鎊兑美元提供反彈空間。不過,英國財政風險仍可能限制英鎊漲幅,匯價能否突破當前區間,仍取決於美國利率預期和英國財政前景的共同變化。
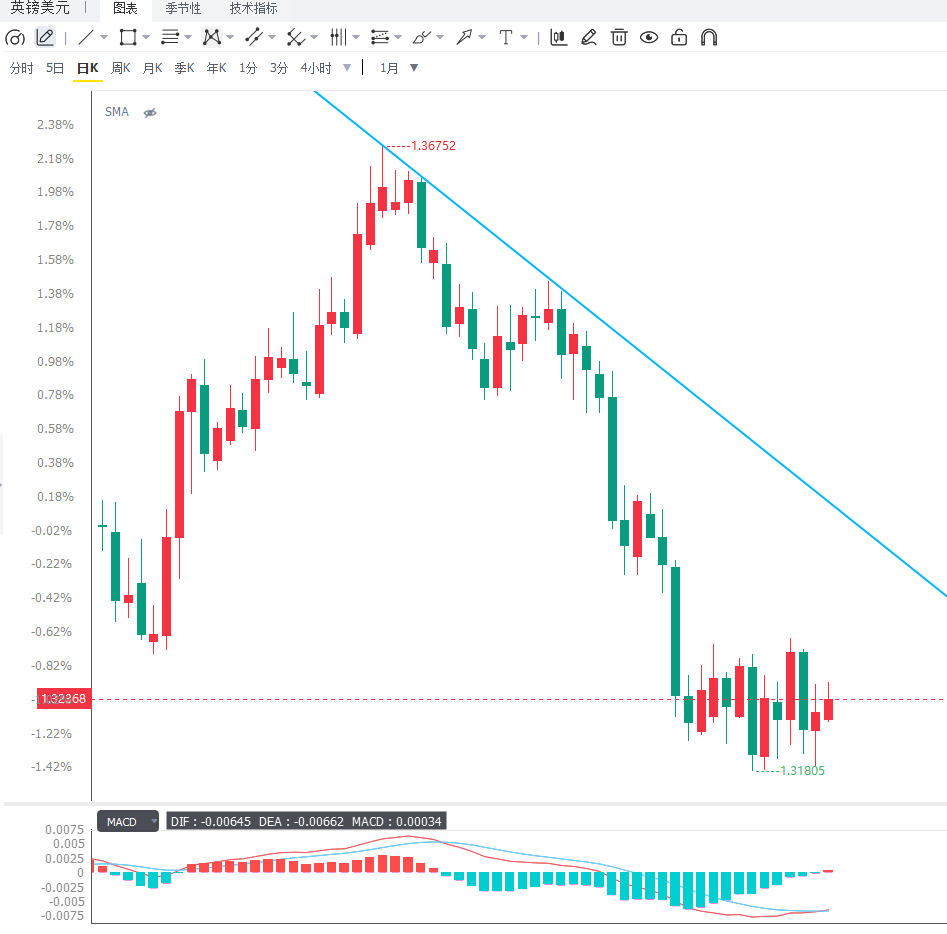
從日線走勢來看,英鎊兑美元短線仍維持偏空格局。匯價目前運行在布林帶中軌所對應的20日簡單移動平均線下方,同時明顯低於100日簡單移動平均線,表明中短期趨勢尚未扭轉。14日相對強弱指數(RSI)約為39,低於50的中性水平,顯示賣方仍佔據一定優勢,但指標尚未進入典型超賣區域,意味着下行壓力雖在延續,卻未達到極端水平。上行方面,1.3295附近是首個重要阻力,對應布林帶中軌。若匯價能夠有效突破該位置,短線反彈有望延續,隨後可關注1.3402附近的100日簡單移動平均線;更上方阻力位於1.3470附近,對應布林帶上軌。在匯價重新站穩1.3295之前,反彈仍更適合視為弱勢行情中的修復,而非趨勢反轉。下行方面,1.3115附近的布林帶下軌構成下一重要支撐。如果匯價持續受制於1.3295,並再次跌破1.3200一線,市場可能重新測試1.3140附近的區間下沿。若1.3115支撐也被有效跌破,則需警惕更深幅度的回調。4小時級別方面,當前資料未提供完整的均線和動能指標數值,因此短線應重點觀察1.3200附近的爭奪,以及匯價能否重新突破1.3295,以確認反彈是否具備持續性。
編輯總結
英鎊兑美元當前處於美元短線走弱與英國財政風險相互牽制的格局之中。美聯儲10月加息預期下降,為匯價提供一定反彈動力,但美聯儲官員仍強調未來可能需要進一步收緊政策,美元的下行空間因此受到限制。英國10月28日預算案則是英鎊後續的重要風險事件,財政措施及長期融資成本變化可能影響市場信心。技術面上,1.3295是判斷短線反彈力度的關鍵阻力,1.3140附近則是重要區間支撐。若缺乏新的基本面催化,英鎊兑美元短期更可能延續區間震盪,應重點關注美國消費者信心與通脹預期數據,以及英國財政政策的最新進展。
美聯儲理事沃勒週四表示,為了將通脹率降至2%的目標水平,未來可能仍需要進一步加息,但加息節奏具有靈活性,並未排除10月會議暫停加息的可能。這一表態緩和了市場對美聯儲近期繼續加息的擔憂,美元因此承壓。根據芝商所美聯儲觀察工具,市場對美聯儲10月會議至少加息25個基點的預期概率已從一週前的38%降至約17.7%;與此同時,市場對12月會議加息的預期概率仍約為83%。這反映出市場正在降低近期收緊政策的押注,卻仍認為美聯儲年內進一步加息具有相當可能性。
美聯儲內部的鷹派聲音也限制了美元的下行空間。穆薩萊姆指出,美國經濟和就業市場整體保持強勁,需求端壓力仍然存在,為了讓通脹迴歸2%的目標,貨幣政策可能需要進一步收緊。他還提及人工智能相關投資、資本需求和財政赤字等因素可能推動實際利率維持在相對高位。相關言論表明,美聯儲並未明顯轉向寬鬆,市場對政策路徑的重新定價仍可能影響美元及英鎊兑美元走勢。
英國財政問題則是英鎊面臨的主要風險之一。英國長期借貸成本此前升至上世紀90年代以來的高位,市場正密切關注財政大臣約翰·希利將於10月28日公佈的首份預算案。英國政府需要在財政可持續性、公共支出和經濟增長之間尋求平衡,而市場尤其關注預算是否會涉及對銀行提高税負。若財政措施引發金融機構成本上升、投資信心下降或政府融資壓力進一步加劇,英鎊可能受到拖累。
英國財政前景的不確定性也使英鎊難以單純依靠美元走弱實現持續反彈。若預算案需要採取更嚴格的財政措施,短期可能增加經濟增長面臨的壓力;若市場認為財政計劃缺乏可信度,英國國債收益率及英鎊也可能出現更復雜的反應。因此,投資者不僅需要關注財政措施本身,還應評估其對經濟增長、政府融資和英國央行政策預期的綜合影響。
接下來,美國密歇根大學10月消費者信心指數及通脹預期數據將成為短期關注重點。如果美國消費者信心和通脹預期強於市場預期,可能強化美聯儲維持緊縮政策的理由,為美元提供支撐;如果數據偏弱,美元則可能進一步承壓,為英鎊兑美元提供反彈空間。不過,英國財政風險仍可能限制英鎊漲幅,匯價能否突破當前區間,仍取決於美國利率預期和英國財政前景的共同變化。
從日線走勢來看,英鎊兑美元短線仍維持偏空格局。匯價目前運行在布林帶中軌所對應的20日簡單移動平均線下方,同時明顯低於100日簡單移動平均線,表明中短期趨勢尚未扭轉。14日相對強弱指數(RSI)約為39,低於50的中性水平,顯示賣方仍佔據一定優勢,但指標尚未進入典型超賣區域,意味着下行壓力雖在延續,卻未達到極端水平。上行方面,1.3295附近是首個重要阻力,對應布林帶中軌。若匯價能夠有效突破該位置,短線反彈有望延續,隨後可關注1.3402附近的100日簡單移動平均線;更上方阻力位於1.3470附近,對應布林帶上軌。在匯價重新站穩1.3295之前,反彈仍更適合視為弱勢行情中的修復,而非趨勢反轉。下行方面,1.3115附近的布林帶下軌構成下一重要支撐。如果匯價持續受制於1.3295,並再次跌破1.3200一線,市場可能重新測試1.3140附近的區間下沿。若1.3115支撐也被有效跌破,則需警惕更深幅度的回調。4小時級別方面,當前資料未提供完整的均線和動能指標數值,因此短線應重點觀察1.3200附近的爭奪,以及匯價能否重新突破1.3295,以確認反彈是否具備持續性。
編輯總結
英鎊兑美元當前處於美元短線走弱與英國財政風險相互牽制的格局之中。美聯儲10月加息預期下降,為匯價提供一定反彈動力,但美聯儲官員仍強調未來可能需要進一步收緊政策,美元的下行空間因此受到限制。英國10月28日預算案則是英鎊後續的重要風險事件,財政措施及長期融資成本變化可能影響市場信心。技術面上,1.3295是判斷短線反彈力度的關鍵阻力,1.3140附近則是重要區間支撐。若缺乏新的基本面催化,英鎊兑美元短期更可能延續區間震盪,應重點關注美國消費者信心與通脹預期數據,以及英國財政政策的最新進展。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。