













通脹3.8%疊加法國債務壓力:歐元為何面臨雙重定價矛盾?
2026-10-09 15:53:56
10月9日週五,法國主權債市場持續承壓,歐洲央行的政策干預邊界成為歐元匯率定價的重要議題。歐洲央行行長拉加德8日表示,央行擁有應對“不合理市場動態”的必要工具,但並未宣佈啓動干預。當前歐元兑美元約報1.122,此前一度觸及17個月低位,近5周累計跌幅超過3%。市場爭議的核心已經從法國國債收益率上升,轉向財政風險重新定價與貨幣政策傳導失靈之間的界限。
法國財政壓力正在由預算爭議演變為主權信用風險溢價的系統性重估。
法國財政部門10月6日將2026年公共財政赤字目標由GDP的5.0%上調至5.4%,2027年計劃降至5.0%,仍明顯高於歐盟3%的財政參考值。
最新官方數據顯示,截至2026年第二季度末,法國公共債務達到3.5955萬億歐元,佔GDP的119.0%,高於第一季度的117.5%。與此同時,財政調整面臨政治協商困難,債務存量與新增融資需求同時受到市場關注。
10月8日,法國10年期國債收益率處於4.9%附近,法德國債收益率差較此前顯著擴大。
需要區分的是,國債收益率上升並不必然意味着金融市場功能失效。名義收益率同時包含無風險利率、通脹補償、期限溢價、信用風險及流動性補償。
當財政赤字持續擴大、債務滾續壓力增加時,投資者要求更高風險補償具有經濟合理性。尤其是法德國債利差擴大,更多體現成員國之間的信用分化,而不能簡單歸因於整個歐元區無風險利率上升。
因此,收益率處於高位與市場定價機制失靈是兩個不同概念。
拉加德8日有關應對“不合理市場動態”的表態,重新引出了歐洲央行傳導保護工具的適用條件問題。
歐洲央行2022年建立的傳導保護工具,主要針對缺乏基本面依據、無序且嚴重威脅統一貨幣政策傳導的市場波動。
該工具可以涉及剩餘期限1至10年的公共部門債券,但並不意味着歐洲央行承諾為特定成員國設定國債收益率上限。
更重要的是,工具使用存在政策約束。歐洲央行需要綜合考察財政規則遵守情況、財政糾偏成效、債務可持續性、宏觀經濟失衡以及相關政策承諾。
法國目前仍處於過度赤字程序之中。2026年6月,相關機構在評估法國已採取有效糾偏行動後,暫緩推進該程序。但這既不等於程序正式結束,也不意味着傳導保護工具可以無條件啓用。
真正的制度難題在於如何識別合理的信用風險重估與脱離基本面的失序拋售。
如果政策干預過度壓縮財政風險溢價,可能弱化財政整頓激勵,形成道德風險;如果對嚴重的市場功能失調缺乏應對,又可能導致成員國融資條件過度分化。
歐洲央行必須在價格穩定、政策傳導有效性和財政紀律之間維持清晰邊界。
法國債務風險並非當前歐元匯率的唯一解釋變量。
歐洲央行9月上調政策利率後,存款機制利率達到2.50%。與此同時,歐元區9月通脹初值升至3.8%,高於8月的3.2%;能源價格同比上漲18.8%,核心通脹為2.5%。
能源成本上升可能同時推高長期通脹補償、壓縮居民實際購買力,並加大財政調整難度。
這意味着長期債券收益率抬升,並不必然對應經濟增長改善或貨幣政策利率預期等幅度上調。
對歐元兑美元而言,必須區分歐洲央行短端利率預期與法國特有的主權風險溢價。
前者影響貨幣持有收益和跨幣種利差,後者則影響資產風險補償、跨境資金配置以及金融體系的流動性偏好。
因此,法國國債收益率上升並不能機械地理解為歐元利差吸引力增強。
財政可信度、兩地利率預期及國際資金需求,共同構成當前歐元兑美元的宏觀定價框架。
從日線圖觀察,歐元兑美元此前經歷持續回撤,目前呈現低位波動特徵。
布林通道中軌保持下傾,價格位於中軌下方,通道下沿繼續延伸,説明歷史觀察窗口內的價格均值下移,波動分佈仍存在明顯不對稱。
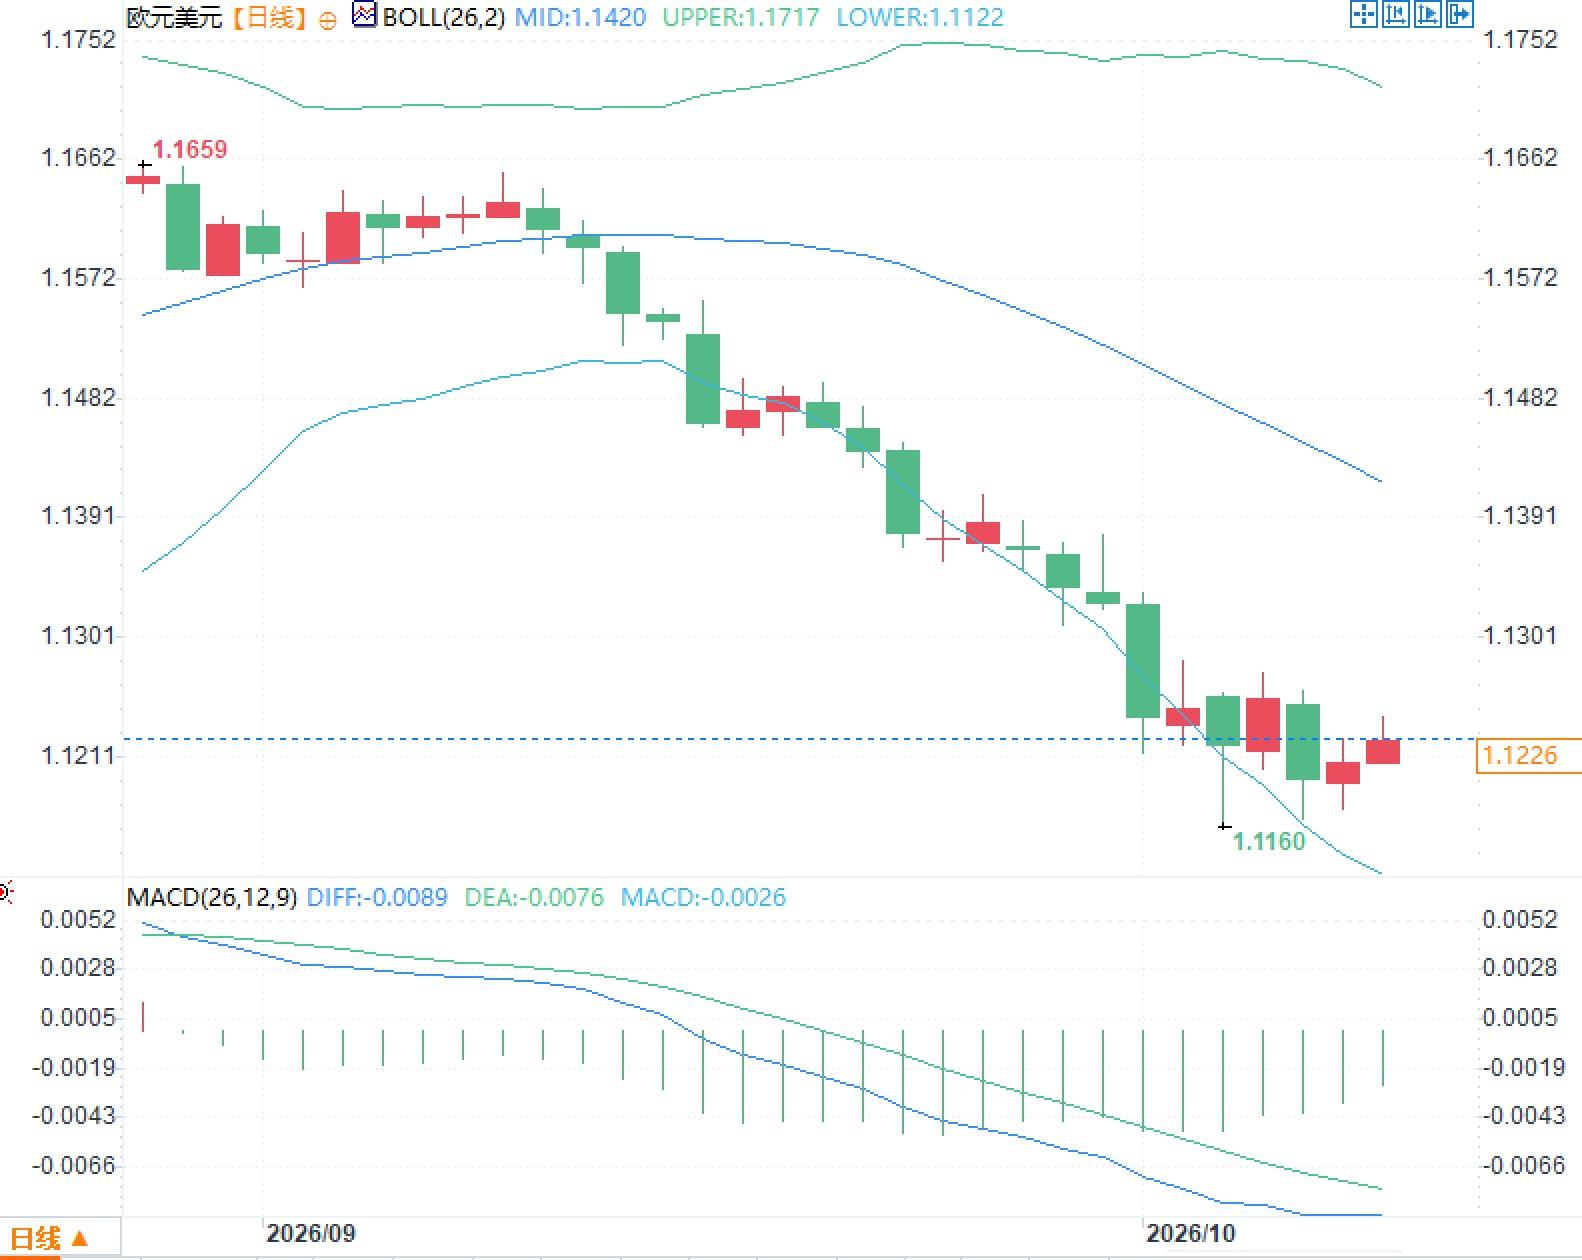
MACD中DIFF約為-0.0089,DEA約為-0.0076,兩條指標線均位於零軸下方,且DIFF低於DEA。近期負值柱體有所收窄,反映短週期動量出現邊際變化,但動量收斂與趨勢結構發生改變並不具有必然對應關係。
一、法國財政風險:債券市場正在重新評估主權信用
法國財政壓力正在由預算爭議演變為主權信用風險溢價的系統性重估。
法國財政部門10月6日將2026年公共財政赤字目標由GDP的5.0%上調至5.4%,2027年計劃降至5.0%,仍明顯高於歐盟3%的財政參考值。
最新官方數據顯示,截至2026年第二季度末,法國公共債務達到3.5955萬億歐元,佔GDP的119.0%,高於第一季度的117.5%。與此同時,財政調整面臨政治協商困難,債務存量與新增融資需求同時受到市場關注。
10月8日,法國10年期國債收益率處於4.9%附近,法德國債收益率差較此前顯著擴大。
需要區分的是,國債收益率上升並不必然意味着金融市場功能失效。名義收益率同時包含無風險利率、通脹補償、期限溢價、信用風險及流動性補償。
當財政赤字持續擴大、債務滾續壓力增加時,投資者要求更高風險補償具有經濟合理性。尤其是法德國債利差擴大,更多體現成員國之間的信用分化,而不能簡單歸因於整個歐元區無風險利率上升。
因此,收益率處於高位與市場定價機制失靈是兩個不同概念。
二、歐洲央行政策邊界:市場保護不能替代財政紀律
拉加德8日有關應對“不合理市場動態”的表態,重新引出了歐洲央行傳導保護工具的適用條件問題。
歐洲央行2022年建立的傳導保護工具,主要針對缺乏基本面依據、無序且嚴重威脅統一貨幣政策傳導的市場波動。
該工具可以涉及剩餘期限1至10年的公共部門債券,但並不意味着歐洲央行承諾為特定成員國設定國債收益率上限。
更重要的是,工具使用存在政策約束。歐洲央行需要綜合考察財政規則遵守情況、財政糾偏成效、債務可持續性、宏觀經濟失衡以及相關政策承諾。
法國目前仍處於過度赤字程序之中。2026年6月,相關機構在評估法國已採取有效糾偏行動後,暫緩推進該程序。但這既不等於程序正式結束,也不意味着傳導保護工具可以無條件啓用。
真正的制度難題在於如何識別合理的信用風險重估與脱離基本面的失序拋售。
如果政策干預過度壓縮財政風險溢價,可能弱化財政整頓激勵,形成道德風險;如果對嚴重的市場功能失調缺乏應對,又可能導致成員國融資條件過度分化。
歐洲央行必須在價格穩定、政策傳導有效性和財政紀律之間維持清晰邊界。
三、通脹與利差交織:歐元兑美元的定價機制更加複雜
法國債務風險並非當前歐元匯率的唯一解釋變量。
歐洲央行9月上調政策利率後,存款機制利率達到2.50%。與此同時,歐元區9月通脹初值升至3.8%,高於8月的3.2%;能源價格同比上漲18.8%,核心通脹為2.5%。
能源成本上升可能同時推高長期通脹補償、壓縮居民實際購買力,並加大財政調整難度。
這意味着長期債券收益率抬升,並不必然對應經濟增長改善或貨幣政策利率預期等幅度上調。
對歐元兑美元而言,必須區分歐洲央行短端利率預期與法國特有的主權風險溢價。
前者影響貨幣持有收益和跨幣種利差,後者則影響資產風險補償、跨境資金配置以及金融體系的流動性偏好。
因此,法國國債收益率上升並不能機械地理解為歐元利差吸引力增強。
財政可信度、兩地利率預期及國際資金需求,共同構成當前歐元兑美元的宏觀定價框架。
四、歐元兑美元技術結構:動能變化與趨勢確認存在區別
從日線圖觀察,歐元兑美元此前經歷持續回撤,目前呈現低位波動特徵。
布林通道中軌保持下傾,價格位於中軌下方,通道下沿繼續延伸,説明歷史觀察窗口內的價格均值下移,波動分佈仍存在明顯不對稱。
MACD中DIFF約為-0.0089,DEA約為-0.0076,兩條指標線均位於零軸下方,且DIFF低於DEA。近期負值柱體有所收窄,反映短週期動量出現邊際變化,但動量收斂與趨勢結構發生改變並不具有必然對應關係。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。

