英鎊背後出現定價矛盾:英國央行越趨強硬,匯率邏輯越複雜?
2026-10-09 19:43:26
10月9日週五,英鎊兑美元在此前快速回落後維持整理,當前交投1.3240附近。英國央行加息預期持續升温,但英國國債收益率攀升、能源價格波動以及美元利率預期,使匯率定價呈現明顯分化。10月8日,英國10年期國債收益率一度達到5.527%,創2007年以來高位。進入週五,國際油價有所回落,市場重新評估此前積累的通脹與利率風險。英鎊當前面臨的核心問題,已從單純的貨幣政策差異,轉向利率預期、財政信用與全球資本定價機制之間的複雜博弈。
英國央行9月貨幣政策會議以6比3的投票結果維持基準利率在3.75%,其中3名委員支持加息25個基點。這一投票結構顯示,政策委員會內部對於通脹持續性的判斷存在實質性分歧。
最新政策會議定於11月5日舉行。10月8日市場對11月加息的概率定價超過80%,10月9日部分市場報道已將這一概率提高至約90%。此前利率市場還基本計入了截至2027年2月累計加息50個基點的預期。不過,隱含概率屬於動態市場定價,並不代表英國央行已經作出政策承諾。
英鎊並未因上述預期出現相應幅度的持續升值,關鍵在於貨幣市場利率變化並非全部來自英國自身因素。
外匯定價反映的是兩種貨幣預期收益率的相對變化,而不是單一央行的利率水平。當英國與美國的利率預期同時調整,英國政策收緊對雙邊匯率產生的邊際影響可能被削弱。
與此同時,加息預期如果主要來自成本推動型通脹,而非生產率改善和實際經濟增長,其對本幣的支持作用也可能受到風險溢價上升的抵消。
因此,需要區分名義利差、實際利差以及財政信用風險,而不能簡單建立加息概率與英鎊匯率之間的線性關係。
英國最新公佈的8月消費者價格指數同比上漲3.1%,高於英國央行2%的通脹目標。同期核心通脹率為2.6%,服務業通脹率為3.4%。
英國央行9月會議紀要顯示,整體通脹超出目標的1.1個百分點中,約0.7個百分點來自能源價格的直接影響。這意味着通脹上升具有明顯外部成本衝擊特徵。
真正決定政策複雜性的,並非能源價格單次上漲,而是成本衝擊是否進入工資談判、企業定價及家庭通脹預期。
能源支出提高首先壓縮居民實際購買力和企業利潤空間。如果企業通過提高售價轉嫁成本,勞動者又通過工資談判彌補購買力損失,原本侷限於能源領域的價格衝擊便可能演化為持續性通脹。
英國央行委員梅根·格林在10月8日講話中警告,單純依賴債券收益率上升來完成抑制通脹的任務存在危險。她此前連續支持加息,反映出部分委員擔憂市場利率收緊不足以穩定中期通脹預期。
英國央行行長安德魯·貝利同日強調,只有通脹預期保持穩定,貨幣政策才有條件容忍暫時性的供應衝擊。
兩種表態的政策邏輯並非完全對立,而是對金融條件緊縮的持續性、經濟閒置產能以及通脹二次傳導風險賦予了不同權重。
10月8日,英國10年期國債收益率一度升至5.527%,30年期收益率達到約6.05%。長期融資成本處於多年高位,已經成為英國資產定價的重要約束。
通常情況下,較高的債券收益率能夠增加本幣利息資產的名義吸引力。但這一邏輯成立的前提,是收益率上升主要反映貨幣政策預期或更高的實際回報。
如果收益率上漲來自通脹補償、債務供給壓力及期限風險溢價,情況便明顯不同。
投資者要求更高的收益率,可能意味着對長期財政償付能力及金融市場波動風險提出更高補償要求。這部分收益率上升並不必然轉化為英鎊資產的淨吸引力。
貝利在10月8日伊斯坦布爾講話中強調,財政政策必須具備可信度,明確的財政框架有助於在經濟衝擊期間控制風險溢價。
英國定於10月28日公佈的財政預算因此具有重要意義。較高融資成本會增加政府利息支出,並壓縮未來財政安排的彈性。
更值得注意的是,國債市場的參與結構正在變化。槓桿資金持有較大債券頭寸時,收益率劇烈波動可能觸發保證金追加和被動去槓桿,進一步放大市場波動。
這使英鎊匯率不僅受到短端政策利率影響,也受到長期國債流動性、財政信用及跨資產風險偏好的共同約束。
從日線圖觀察,匯價此前經歷較為集中的下行調整,近期K線實體逐漸縮小,並形成相對密集的橫向排列。
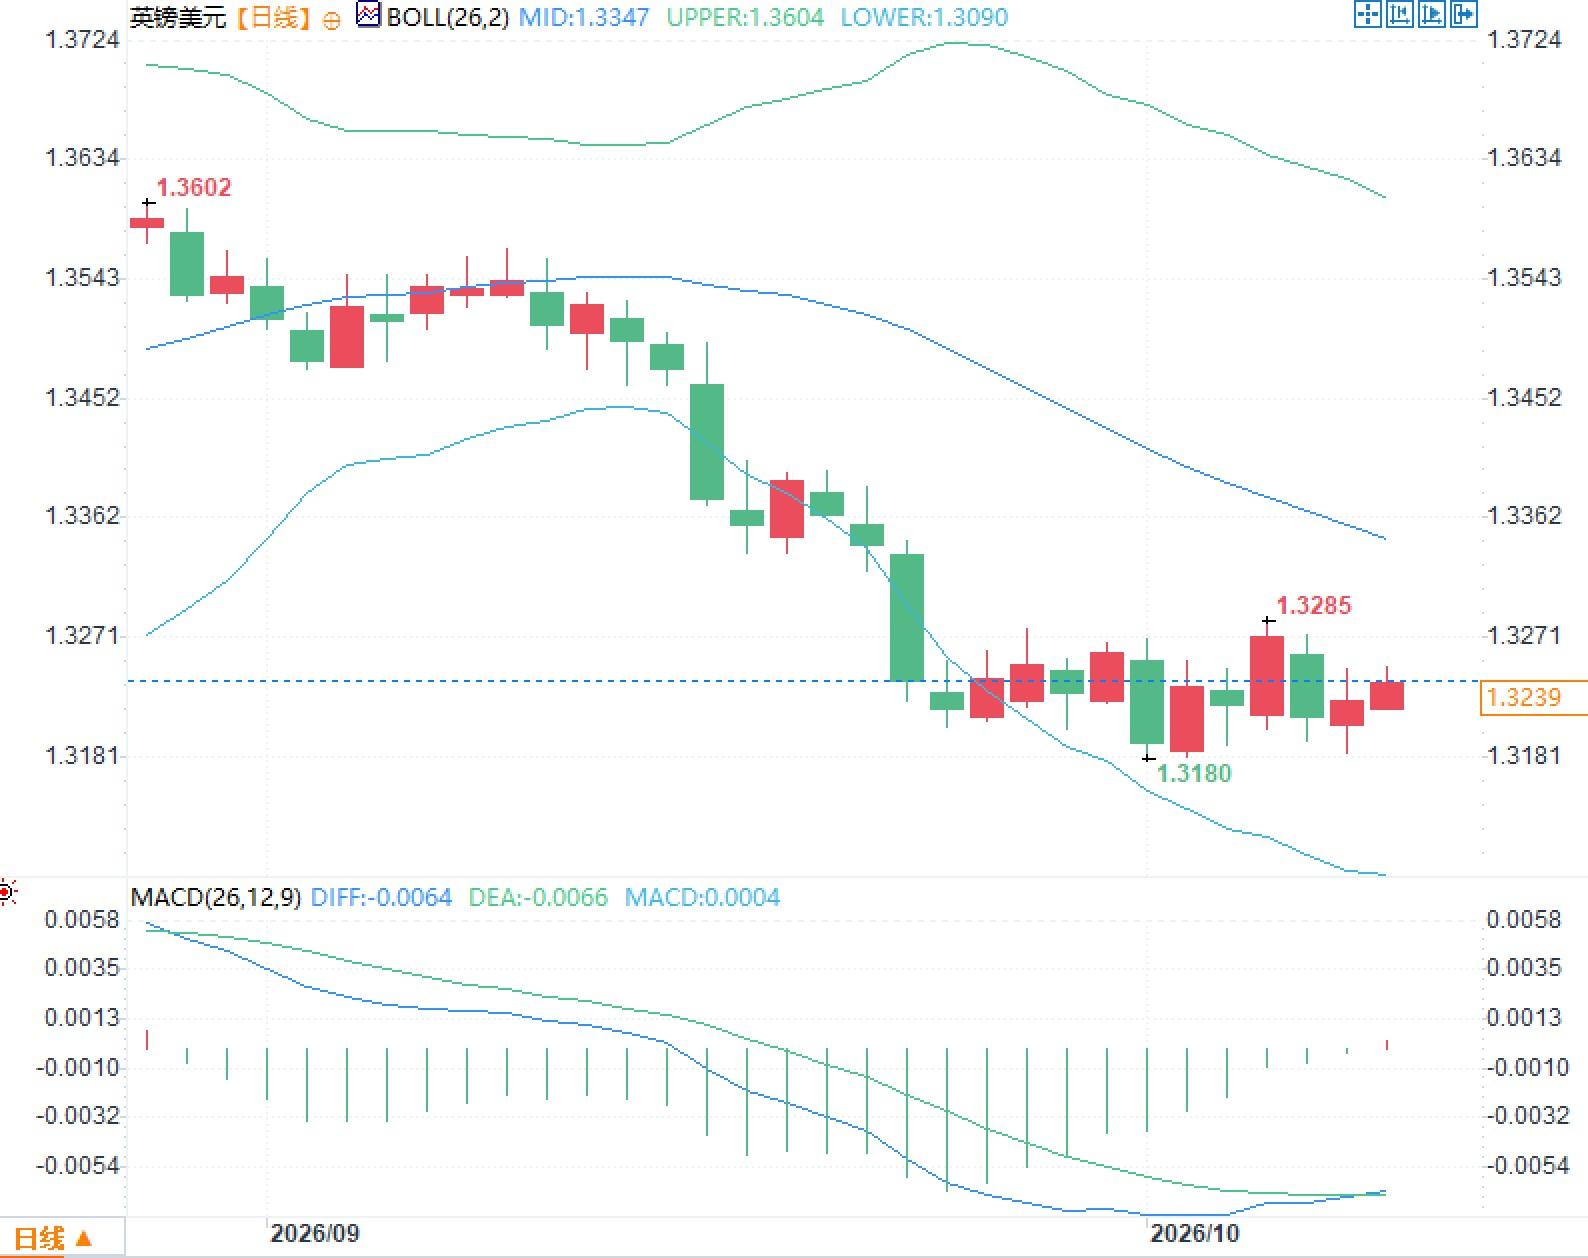
布林帶中軌仍保持下傾,價格運行於中軌下方,而下軌附近的波動幅度有所收斂。這表明此前下跌形成的趨勢慣性尚未完全消失,但短期價格變化已經進入不同於急跌階段的波動狀態。
MACD指標同樣呈現值得區分的信號。圖中DIFF約為-0.0064,DEA約為-0.0066,柱線略轉正至0.0004附近。這種組合説明快線與慢線之間的負向差距已經收窄,但兩條指標線仍處於零軸下方。其主要反映下行動能減弱,不能單獨證明趨勢結構已經逆轉。
一、加息預期持續升温,英鎊為何未能同步走強?
英國央行9月貨幣政策會議以6比3的投票結果維持基準利率在3.75%,其中3名委員支持加息25個基點。這一投票結構顯示,政策委員會內部對於通脹持續性的判斷存在實質性分歧。
最新政策會議定於11月5日舉行。10月8日市場對11月加息的概率定價超過80%,10月9日部分市場報道已將這一概率提高至約90%。此前利率市場還基本計入了截至2027年2月累計加息50個基點的預期。不過,隱含概率屬於動態市場定價,並不代表英國央行已經作出政策承諾。
英鎊並未因上述預期出現相應幅度的持續升值,關鍵在於貨幣市場利率變化並非全部來自英國自身因素。
外匯定價反映的是兩種貨幣預期收益率的相對變化,而不是單一央行的利率水平。當英國與美國的利率預期同時調整,英國政策收緊對雙邊匯率產生的邊際影響可能被削弱。
與此同時,加息預期如果主要來自成本推動型通脹,而非生產率改善和實際經濟增長,其對本幣的支持作用也可能受到風險溢價上升的抵消。
因此,需要區分名義利差、實際利差以及財政信用風險,而不能簡單建立加息概率與英鎊匯率之間的線性關係。
二、通脹傳導機制發生變化,英國央行面臨政策約束
英國最新公佈的8月消費者價格指數同比上漲3.1%,高於英國央行2%的通脹目標。同期核心通脹率為2.6%,服務業通脹率為3.4%。
英國央行9月會議紀要顯示,整體通脹超出目標的1.1個百分點中,約0.7個百分點來自能源價格的直接影響。這意味着通脹上升具有明顯外部成本衝擊特徵。
真正決定政策複雜性的,並非能源價格單次上漲,而是成本衝擊是否進入工資談判、企業定價及家庭通脹預期。
能源支出提高首先壓縮居民實際購買力和企業利潤空間。如果企業通過提高售價轉嫁成本,勞動者又通過工資談判彌補購買力損失,原本侷限於能源領域的價格衝擊便可能演化為持續性通脹。
英國央行委員梅根·格林在10月8日講話中警告,單純依賴債券收益率上升來完成抑制通脹的任務存在危險。她此前連續支持加息,反映出部分委員擔憂市場利率收緊不足以穩定中期通脹預期。
英國央行行長安德魯·貝利同日強調,只有通脹預期保持穩定,貨幣政策才有條件容忍暫時性的供應衝擊。
兩種表態的政策邏輯並非完全對立,而是對金融條件緊縮的持續性、經濟閒置產能以及通脹二次傳導風險賦予了不同權重。
三、英國國債收益率飆升,財政風險正在改變匯率邏輯
10月8日,英國10年期國債收益率一度升至5.527%,30年期收益率達到約6.05%。長期融資成本處於多年高位,已經成為英國資產定價的重要約束。
通常情況下,較高的債券收益率能夠增加本幣利息資產的名義吸引力。但這一邏輯成立的前提,是收益率上升主要反映貨幣政策預期或更高的實際回報。
如果收益率上漲來自通脹補償、債務供給壓力及期限風險溢價,情況便明顯不同。
投資者要求更高的收益率,可能意味着對長期財政償付能力及金融市場波動風險提出更高補償要求。這部分收益率上升並不必然轉化為英鎊資產的淨吸引力。
貝利在10月8日伊斯坦布爾講話中強調,財政政策必須具備可信度,明確的財政框架有助於在經濟衝擊期間控制風險溢價。
英國定於10月28日公佈的財政預算因此具有重要意義。較高融資成本會增加政府利息支出,並壓縮未來財政安排的彈性。
更值得注意的是,國債市場的參與結構正在變化。槓桿資金持有較大債券頭寸時,收益率劇烈波動可能觸發保證金追加和被動去槓桿,進一步放大市場波動。
這使英鎊匯率不僅受到短端政策利率影響,也受到長期國債流動性、財政信用及跨資產風險偏好的共同約束。
四、日線技術結構:下跌動能減弱不等於趨勢已經反轉
從日線圖觀察,匯價此前經歷較為集中的下行調整,近期K線實體逐漸縮小,並形成相對密集的橫向排列。
布林帶中軌仍保持下傾,價格運行於中軌下方,而下軌附近的波動幅度有所收斂。這表明此前下跌形成的趨勢慣性尚未完全消失,但短期價格變化已經進入不同於急跌階段的波動狀態。
MACD指標同樣呈現值得區分的信號。圖中DIFF約為-0.0064,DEA約為-0.0066,柱線略轉正至0.0004附近。這種組合説明快線與慢線之間的負向差距已經收窄,但兩條指標線仍處於零軸下方。其主要反映下行動能減弱,不能單獨證明趨勢結構已經逆轉。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。