法國財政陰霾壓頂,歐元周線五連跌!美元強勢光環卻出現鬆動
2026-10-10 14:23:42
本週全球外匯市場在多重宏觀與政治因素交織下延續分化格局。歐元在法國財政風險與區域政治不確定性的雙重壓制下,周線連續第五週收跌,一度觸及近17個月低點後雖出現技術性反彈,但整體拋壓尚未完全消散。美元則憑藉美聯儲偏鷹的政策預期與美債收益率高位支撐,維持相對強勢,美元指數錄得連續第四周上漲。日元在美日利差仍大的背景下繼續承壓,而英鎊則因歐元走弱獲得部分替代配置資金,走勢相對穩健卻難改周線連跌態勢。油價波動、地緣政治信號與央行政策預期的反覆博弈,成為貫穿全周的主線。
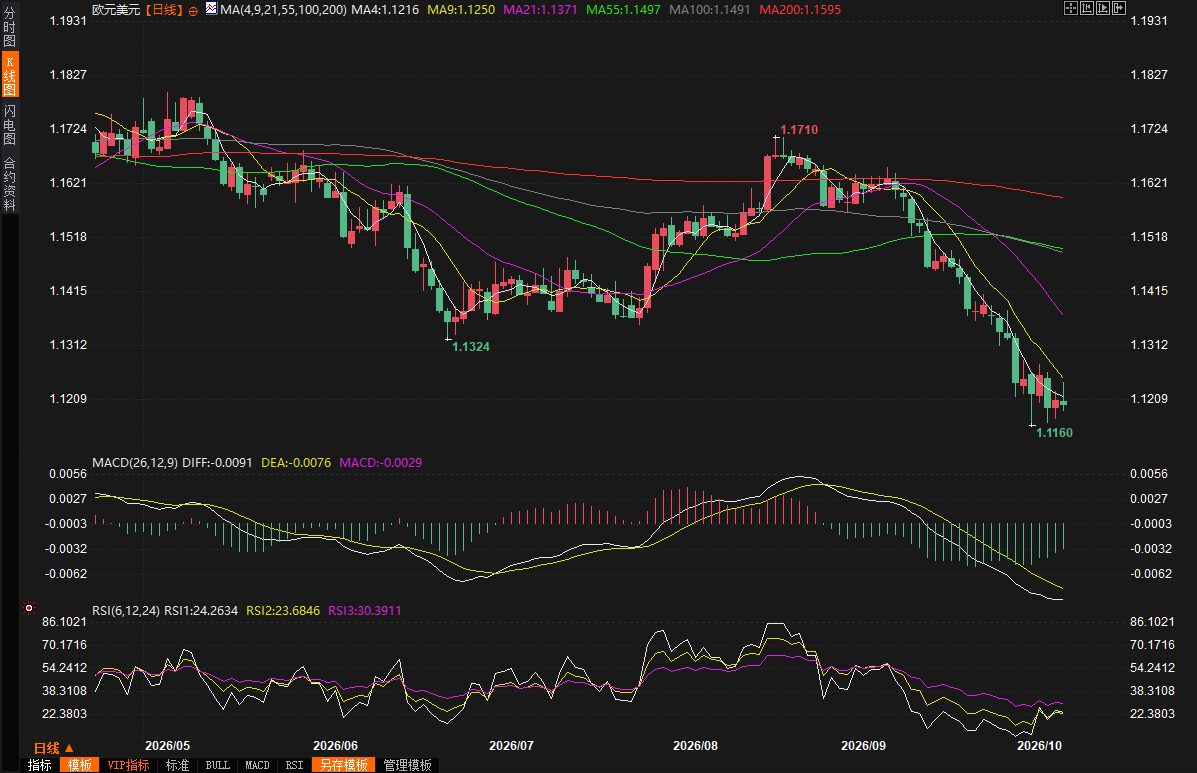
本週歐元走勢可謂一波三折。週一(10月5日)歐元兑美元一度下探至1.1160美元,創下2025年5月以來最低水平,市場對法國創紀錄公共債務以及財政整頓面臨的政治阻力持續擔憂,同時西班牙宣佈提前大選進一步加劇了區域政治不確定性,打擊了投資者持有歐元的意願。法國公債遭遇拋售後,市場一度擔心財政風險會向歐元區其他國家擴散,歐元承壓明顯。
進入週中,拋售動能出現減弱跡象。法國債市暫時企穩,疊加美國國債收益率自高位回落,歐元得以收復部分失地。週五(10月9日)亞洲時段,歐元兑美元回升至1.1211美元附近,但紐約尾盤仍下跌約0.1%,收報1.1201美元,周線累計跌幅約0.5%,過去五週累計跌幅已超過3%。歐元兑英鎊接近16個月低點,歐元兑瑞郎則徘徊在0.9324瑞郎附近。
法國政局無疑是近期歐元的核心驅動。極右翼總統候選人勒龐本週提出擴大財政支出削減規模的計劃,一度提振市場信心並推動法國國債反彈,但投資者對未來財政紀律能否真正落實仍持謹慎態度。Spectra Markets外匯交易主管Brent Donnelly指出,許多人曾預計隨着2027年4月大選臨近,法國政治相關交易將在今冬加劇,而這一局面如今已經出現。他進一步表示,目前尚不完全清楚什麼能解決當前局面,因為隨着政權更迭臨近,法國政府此刻作出的任何預算承諾都缺乏足夠的公信力。
部分市場人士認為歐元短線已出現超賣跡象。StoneX高級分析師Matt Simpson表示,歐元一年可能只會出現兩三次這樣的大行情,這次就是其中之一,但看空動能正在減弱,在這樣的低位會非常謹慎。法國和意大利政府國債的風險溢價在9月底急升後,本週勢將下降,投資者在要求獲得更高回報以補償財政和政治風險之前,正等待新的事態發展。總體來看,歐元雖從極端低位反彈,但在財政陰霾與政治不確定性未根本緩解前,周線連續第五週下跌的格局難以扭轉。
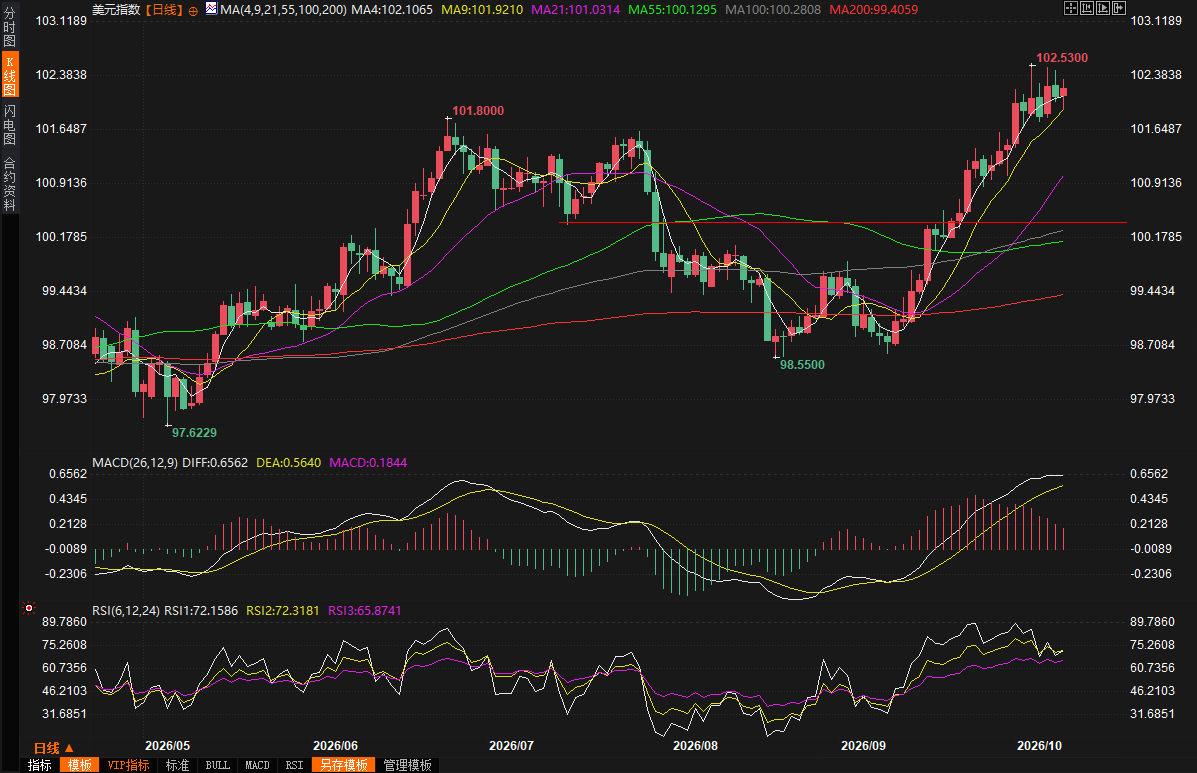
美元本週整體維持強勢,一度升至18個月高位附近,美元指數最高觸及102.53,為2025年4月以來高位,週五收報102.23左右,周線上漲約0.3%,為連續第四周上漲,創下2025年5月以來最長連漲週期。推動美元上漲的主要動力來自美國國債收益率攀升,10年期國債收益率一度升向20多年高位,提升了美元資產吸引力,並促使全球資金流向美國市場。全球債券市場遭遇廣泛拋售,也強化了美元的避險屬性,市場對油價上漲及通脹反彈的擔憂進一步推動投資者重新評估全球利率路徑。
不過,隨着美國國債收益率後半週迴落,美元漲勢有所放緩。美聯儲週三公佈的9月會議記錄強化了鷹派基調,西太平洋銀行分析師團隊指出,大多數與會者仍認為進一步收緊政策是適當的,且幾乎所有與會者在會議期間都認為通脹風險偏向於上行。利率期貨繼續反映12月進一步加息的預期,市場認為美聯儲12月加息的可能性高達85.8%,而本月稍晚政策會議上至少加息25個基點的可能性僅約19.4%。
瑞穗證券亞太宏觀策略主管Vishnu Varathan認為,美元目前處於“脆弱的領先地位”,其強勢部分源於歐元和日元等主要貨幣的疲弱表現。未來若美國經濟數據繼續降温,美元能否延續強勢仍有待觀察。週五密西根大學公佈的消費者調查顯示,美國10月初消費者信心進一步下滑,中東衝突造成生活成本上升,令家庭對經濟的看法惡化。
與此同時,原油價格有所回升,美國原油期貨上漲約0.6%至每桶92.04美元,布倫特原油上漲約0.58%至每桶104.88美元,此前英國海上貿易行動辦公室報告一艘船隻在阿聯酋附近遭不明投射物擊中,為油價提供支撐。美國總統特朗普週五早些時候表示美國不會在11月3日中期選舉前對伊朗發動襲擊,並稱就戰爭問題與德黑蘭方面進行了富有成效的會談,這在一定程度上緩解了地緣政治緊張,令全球債券市場趨於平靜。
Moneycorp交易和結構性產品主管Eugene Epstein表示,就目前而言,多種因素交織在一起,既有油價上漲,也有法國的問題,因此很難説究竟哪個因素對市場的影響更大,但從實際情況看,今天市場相對處於觀望狀態,所有人都在等待美聯儲官員陸續發言,因為美元目前對各位美聯儲官員的發言都高度敏感。
日元本週連續第四周下跌,不過跌幅相對温和,在主要貨幣中表現較為穩定。美元兑日元本週大部分時間在158日元附近交投,週五上漲0.25%報158.28日元,美元兑日元周線漲幅約0.3%。儘管市場對日本央行進一步升息的預期升温,但美元強勢及美日利差仍持續壓制日元走勢。日本央行審議委員佐藤綾野本週表示支持循序漸進推進升息,這被視為日本央行距離進一步收緊政策又近一步。三位熟悉日本央行想法的消息人士透露,日本央行本月可能暗示核心通脹率已大致達到2%目標,為未來數月再次升息鋪路,這為日元提供一定支撐。展望後市,日元走勢將繼續取決於日本央行是否釋放更明確的升息信號,以及美國國債收益率能否進一步回落。在美日利差仍然巨大的情況下,日元短期恐怕仍難擺脱弱勢格局。
英鎊本週走勢相對穩健,在美元整體維持強勢的背景下,兑美元大部分時間在1.32美元附近交投,週五收報1.3235美元,但周線接近持平。市場對法國債務水平高企的擔憂及總統大選前的政治不確定性導致歐元承壓,英鎊則成為部分投資者尋求歐洲資產替代配置的選擇,歐元兑英鎊一度跌至0.8449英鎊,為2025年6月以來最低水平。與此同時,英國央行貨幣政策預期也對英鎊構成支撐。雖然英國央行自中東局勢升級以來一直維持利率不變,但市場普遍認為其下一步行動可能是進一步收緊政策。利率期貨顯示,市場當前預計英國央行11月加息的概率超過80%,並已基本消化明年初前兩次、每次25個基點的加息預期。
綜合全周表現,歐元在財政與政治風險的持續壓制下難以擺脱頹勢,雖從17個月低點反彈,但周線依然五連跌;美元強勢光環仍在,卻因收益率回落與經濟數據降温而顯現鬆動跡象;日元與英鎊則分別受制於利差與替代配置邏輯,走勢分化明顯。油價回升與特朗普關於伊朗的表態在週五早些時候為市場帶來短暫平靜,但整體觀望情緒升温。後續市場將高度關注美聯儲官員的陸續發言、法國財政整頓的實際進展,以及日本央行政策信號的進一步明朗化。在多重不確定性尚未消散前,匯市波動料將延續,投資者宜保持謹慎,密切跟蹤數據與政策動態的演變。
展望下週,美國通脹數據、全球債市波動、美聯儲官員講話以及美伊衝突動向將成為關鍵變量。9月CPI與PPI數據對10月28日的利率決議至關重要,美聯儲《褐皮書》及官員在靜默期前的發言也將影響市場對政策路徑的定價。歐元區將公佈工業生產、貿易及通脹終值數據,英國則有GDP與產出數據,日本將發佈PPI與機械訂單。IMF與世界銀行年會期間,美聯儲主席的“爐邊談話”尤其值得關注。
歐元:財政陰霾與政治不確定性交織,拋售動能有所減弱但頹勢難改
本週歐元走勢可謂一波三折。週一(10月5日)歐元兑美元一度下探至1.1160美元,創下2025年5月以來最低水平,市場對法國創紀錄公共債務以及財政整頓面臨的政治阻力持續擔憂,同時西班牙宣佈提前大選進一步加劇了區域政治不確定性,打擊了投資者持有歐元的意願。法國公債遭遇拋售後,市場一度擔心財政風險會向歐元區其他國家擴散,歐元承壓明顯。
進入週中,拋售動能出現減弱跡象。法國債市暫時企穩,疊加美國國債收益率自高位回落,歐元得以收復部分失地。週五(10月9日)亞洲時段,歐元兑美元回升至1.1211美元附近,但紐約尾盤仍下跌約0.1%,收報1.1201美元,周線累計跌幅約0.5%,過去五週累計跌幅已超過3%。歐元兑英鎊接近16個月低點,歐元兑瑞郎則徘徊在0.9324瑞郎附近。
法國政局無疑是近期歐元的核心驅動。極右翼總統候選人勒龐本週提出擴大財政支出削減規模的計劃,一度提振市場信心並推動法國國債反彈,但投資者對未來財政紀律能否真正落實仍持謹慎態度。Spectra Markets外匯交易主管Brent Donnelly指出,許多人曾預計隨着2027年4月大選臨近,法國政治相關交易將在今冬加劇,而這一局面如今已經出現。他進一步表示,目前尚不完全清楚什麼能解決當前局面,因為隨着政權更迭臨近,法國政府此刻作出的任何預算承諾都缺乏足夠的公信力。
部分市場人士認為歐元短線已出現超賣跡象。StoneX高級分析師Matt Simpson表示,歐元一年可能只會出現兩三次這樣的大行情,這次就是其中之一,但看空動能正在減弱,在這樣的低位會非常謹慎。法國和意大利政府國債的風險溢價在9月底急升後,本週勢將下降,投資者在要求獲得更高回報以補償財政和政治風險之前,正等待新的事態發展。總體來看,歐元雖從極端低位反彈,但在財政陰霾與政治不確定性未根本緩解前,周線連續第五週下跌的格局難以扭轉。
美元:強勢光環仍在但已現鬆動跡象,美聯儲鷹派基調與收益率回落形成拉鋸
美元本週整體維持強勢,一度升至18個月高位附近,美元指數最高觸及102.53,為2025年4月以來高位,週五收報102.23左右,周線上漲約0.3%,為連續第四周上漲,創下2025年5月以來最長連漲週期。推動美元上漲的主要動力來自美國國債收益率攀升,10年期國債收益率一度升向20多年高位,提升了美元資產吸引力,並促使全球資金流向美國市場。全球債券市場遭遇廣泛拋售,也強化了美元的避險屬性,市場對油價上漲及通脹反彈的擔憂進一步推動投資者重新評估全球利率路徑。
不過,隨着美國國債收益率後半週迴落,美元漲勢有所放緩。美聯儲週三公佈的9月會議記錄強化了鷹派基調,西太平洋銀行分析師團隊指出,大多數與會者仍認為進一步收緊政策是適當的,且幾乎所有與會者在會議期間都認為通脹風險偏向於上行。利率期貨繼續反映12月進一步加息的預期,市場認為美聯儲12月加息的可能性高達85.8%,而本月稍晚政策會議上至少加息25個基點的可能性僅約19.4%。
瑞穗證券亞太宏觀策略主管Vishnu Varathan認為,美元目前處於“脆弱的領先地位”,其強勢部分源於歐元和日元等主要貨幣的疲弱表現。未來若美國經濟數據繼續降温,美元能否延續強勢仍有待觀察。週五密西根大學公佈的消費者調查顯示,美國10月初消費者信心進一步下滑,中東衝突造成生活成本上升,令家庭對經濟的看法惡化。
與此同時,原油價格有所回升,美國原油期貨上漲約0.6%至每桶92.04美元,布倫特原油上漲約0.58%至每桶104.88美元,此前英國海上貿易行動辦公室報告一艘船隻在阿聯酋附近遭不明投射物擊中,為油價提供支撐。美國總統特朗普週五早些時候表示美國不會在11月3日中期選舉前對伊朗發動襲擊,並稱就戰爭問題與德黑蘭方面進行了富有成效的會談,這在一定程度上緩解了地緣政治緊張,令全球債券市場趨於平靜。
Moneycorp交易和結構性產品主管Eugene Epstein表示,就目前而言,多種因素交織在一起,既有油價上漲,也有法國的問題,因此很難説究竟哪個因素對市場的影響更大,但從實際情況看,今天市場相對處於觀望狀態,所有人都在等待美聯儲官員陸續發言,因為美元目前對各位美聯儲官員的發言都高度敏感。
日元與英鎊:利差與替代配置邏輯主導,走勢相對分化
日元本週連續第四周下跌,不過跌幅相對温和,在主要貨幣中表現較為穩定。美元兑日元本週大部分時間在158日元附近交投,週五上漲0.25%報158.28日元,美元兑日元周線漲幅約0.3%。儘管市場對日本央行進一步升息的預期升温,但美元強勢及美日利差仍持續壓制日元走勢。日本央行審議委員佐藤綾野本週表示支持循序漸進推進升息,這被視為日本央行距離進一步收緊政策又近一步。三位熟悉日本央行想法的消息人士透露,日本央行本月可能暗示核心通脹率已大致達到2%目標,為未來數月再次升息鋪路,這為日元提供一定支撐。展望後市,日元走勢將繼續取決於日本央行是否釋放更明確的升息信號,以及美國國債收益率能否進一步回落。在美日利差仍然巨大的情況下,日元短期恐怕仍難擺脱弱勢格局。
英鎊本週走勢相對穩健,在美元整體維持強勢的背景下,兑美元大部分時間在1.32美元附近交投,週五收報1.3235美元,但周線接近持平。市場對法國債務水平高企的擔憂及總統大選前的政治不確定性導致歐元承壓,英鎊則成為部分投資者尋求歐洲資產替代配置的選擇,歐元兑英鎊一度跌至0.8449英鎊,為2025年6月以來最低水平。與此同時,英國央行貨幣政策預期也對英鎊構成支撐。雖然英國央行自中東局勢升級以來一直維持利率不變,但市場普遍認為其下一步行動可能是進一步收緊政策。利率期貨顯示,市場當前預計英國央行11月加息的概率超過80%,並已基本消化明年初前兩次、每次25個基點的加息預期。
總結:觀望情緒升温,後續焦點轉向央行官員講話與財政政治進展
綜合全周表現,歐元在財政與政治風險的持續壓制下難以擺脱頹勢,雖從17個月低點反彈,但周線依然五連跌;美元強勢光環仍在,卻因收益率回落與經濟數據降温而顯現鬆動跡象;日元與英鎊則分別受制於利差與替代配置邏輯,走勢分化明顯。油價回升與特朗普關於伊朗的表態在週五早些時候為市場帶來短暫平靜,但整體觀望情緒升温。後續市場將高度關注美聯儲官員的陸續發言、法國財政整頓的實際進展,以及日本央行政策信號的進一步明朗化。在多重不確定性尚未消散前,匯市波動料將延續,投資者宜保持謹慎,密切跟蹤數據與政策動態的演變。
展望下週,美國通脹數據、全球債市波動、美聯儲官員講話以及美伊衝突動向將成為關鍵變量。9月CPI與PPI數據對10月28日的利率決議至關重要,美聯儲《褐皮書》及官員在靜默期前的發言也將影響市場對政策路徑的定價。歐元區將公佈工業生產、貿易及通脹終值數據,英國則有GDP與產出數據,日本將發佈PPI與機械訂單。IMF與世界銀行年會期間,美聯儲主席的“爐邊談話”尤其值得關注。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。