海灣出口恢復但實物價格堅挺,原油市場的核心矛盾浮出水面
2026-10-12 10:11:34
週一(10月12日)亞洲時段,布倫特原油期貨小幅下跌,當前交投於103美元/桶附近。儘管油價小幅走低,但供應恢復與價格堅挺之間的分化,仍是當前市場最值得關注的線索。
高盛最新估算顯示,包括“暗出口”在內的波斯灣石油出口量在過去兩週已恢復至每日2200萬至2300萬桶,與2025年平均水平大體相當。但與此同時,實物即期布倫特原油價格依然居高不下,背後是相當規模的衝突風險溢價仍在持續。出口在恢復,價格卻不肯低頭——這一分化,已成為當前國際油市的核心矛盾。
高盛估計,海灣出口(包括暗出口)在過去兩週已恢復至每日2200萬至2300萬桶,與2025年平均水平大致持平。但實物即期布倫特原油仍然非常高。暗出口是指關閉衞星應答器的油輪所運載的貨物,難以追蹤。
高盛估計9月這些流量約為每日500萬桶,這是其統計高於其他機構的重要原因。摩根大通採用更保守的方法,將近期海灣出口估為2025年水平的約89%,差異主要來自暗船隊納入多少。
這一數據的分化説明,海灣出口的恢復程度取決於統計口徑,但方向是明確的——出口量已顯著回升。然而,實物價格的居高不下表明,市場對供應中斷的擔憂並未隨出口恢復而消散。
恢復由原油而非成品油引領。9月底,高盛表示原油出口已升至2025年平均水平之上,沙特出貨量當月翻倍以上至近每日1200萬桶,阿聯酋出口也高於正常水平。
衞星數據顯示伊朗沒有海運原油出口。成品油嚴重滯後:柴油、汽油和航空燃油出口仍約為正常水平的一半,高盛將其歸因於該地區煉廠停產增加,以及運載更易燃貨物的小型成品油輪面臨更大風險。
這一分化的含義是:原油供應正在恢復,但成品油的短缺仍在持續。對油市而言,這意味着原油基準價格可能回落,但柴油和航空燃油的利潤率將維持高位。
實物價格與流量數據講述着不同的故事。即期布倫特原油——特定日期裝船的北海貨物價格——近期接近每桶120美元,遠高於期貨。
高盛將這一差距與升級可能損害長期生產的擔憂聯繫起來,也與經合組織商業庫存以外的全球庫存處於紀錄低位有關,這促使買家迅速重建供應。
高盛估計,9月布倫特原油價差中的風險溢價平均為每桶22美元,為有記錄以來第二高的月度水平,高於2022年俄烏局勢期間的高點。
這一風險溢價的規模説明,儘管出口恢復,市場對供應中斷的定價仍然激進。即期布倫特原油與期貨的差距,反映的是買家為即期桶支付的溢價,以及對長期供應安全的擔憂。
高盛維持其基準情景,即布倫特原油到年底回落至85美元,2027年回落至80美元,同時警告若局勢重新升級,價格可能大幅上漲。
這一預測的核心邏輯是:隨着出口恢復和庫存重建,風險溢價將逐步消退,基準價格將向基本面迴歸。
但這一預測面臨的風險是,若衝突重新升級,風險溢價可能再次擴大。
週末胡塞武裝對沙特阿美設施的襲擊聲明,將這一風險直接置於引領恢復的沙特桶之上。
沙特出貨量在恢復中翻倍以上,若任何襲擊得到確認並造成實際中斷,實物溢價可能再次擴大。
這一事件提醒市場,供應恢復的可持續性仍受制於安全局勢,地緣風險溢價短期內難以完全消退。
高盛估計海灣石油出口已恢復至每日2200萬至2300萬桶,與2025年平均水平大致持平,但實物即期布倫特原油仍接近每桶120美元,遠高於期貨。
這一分化反映的是風險溢價而非供應短缺——高盛估計9月布倫特原油價差中的風險溢價平均為每桶22美元,為有記錄以來第二高。恢復由原油引領,沙特出貨量翻倍以上,但成品油出口仍約為正常水平的一半,煉廠停產和成品油輪風險構成制約。高盛維持布倫特原油年底回落至85美元、2027年80美元的基準情景,但警告局勢重新升級可能推高價格。週末胡塞武裝對沙特阿美設施的襲擊聲明,直接考驗引領恢復的沙特桶。
對油市而言,恢復的出口量與居高不下的實物價格之間的分化,是當前最關鍵的矛盾——期貨價格可能隨時間回落,但實物溢價和成品油利潤率將維持高位,直到地緣風險溢價真正消退。
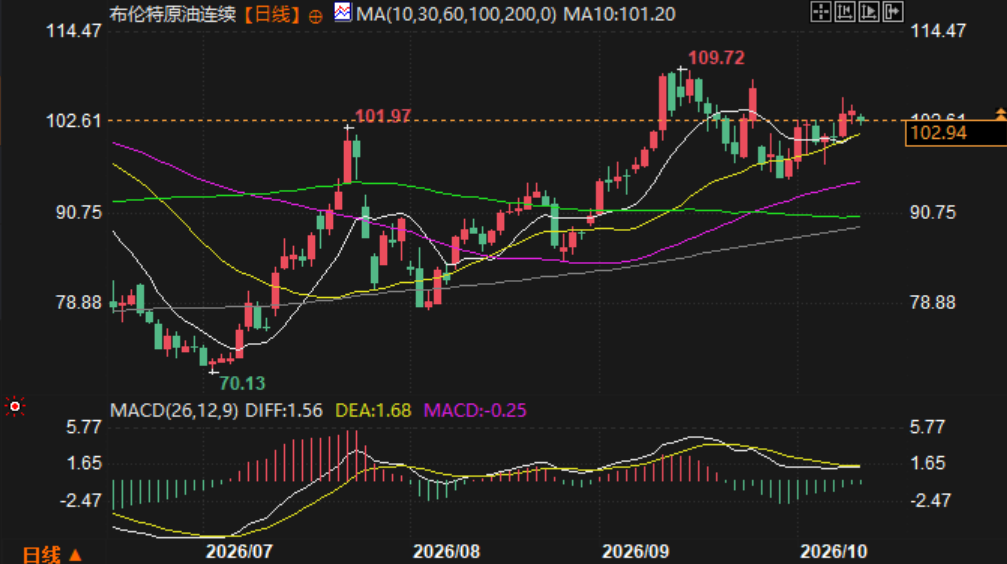
(布倫特原油期貨日線圖,)
北京時間10:10,布倫特原油期貨報103.03美元/桶。
高盛最新估算顯示,包括“暗出口”在內的波斯灣石油出口量在過去兩週已恢復至每日2200萬至2300萬桶,與2025年平均水平大體相當。但與此同時,實物即期布倫特原油價格依然居高不下,背後是相當規模的衝突風險溢價仍在持續。出口在恢復,價格卻不肯低頭——這一分化,已成為當前國際油市的核心矛盾。
海灣出口恢復至每日2200萬至2300萬桶
高盛估計,海灣出口(包括暗出口)在過去兩週已恢復至每日2200萬至2300萬桶,與2025年平均水平大致持平。但實物即期布倫特原油仍然非常高。暗出口是指關閉衞星應答器的油輪所運載的貨物,難以追蹤。
高盛估計9月這些流量約為每日500萬桶,這是其統計高於其他機構的重要原因。摩根大通採用更保守的方法,將近期海灣出口估為2025年水平的約89%,差異主要來自暗船隊納入多少。
這一數據的分化説明,海灣出口的恢復程度取決於統計口徑,但方向是明確的——出口量已顯著回升。然而,實物價格的居高不下表明,市場對供應中斷的擔憂並未隨出口恢復而消散。
原油引領恢復 成品油嚴重滯後
恢復由原油而非成品油引領。9月底,高盛表示原油出口已升至2025年平均水平之上,沙特出貨量當月翻倍以上至近每日1200萬桶,阿聯酋出口也高於正常水平。
衞星數據顯示伊朗沒有海運原油出口。成品油嚴重滯後:柴油、汽油和航空燃油出口仍約為正常水平的一半,高盛將其歸因於該地區煉廠停產增加,以及運載更易燃貨物的小型成品油輪面臨更大風險。
這一分化的含義是:原油供應正在恢復,但成品油的短缺仍在持續。對油市而言,這意味着原油基準價格可能回落,但柴油和航空燃油的利潤率將維持高位。
實物價格與流量數據分化 即期布倫特原油接近120美元
實物價格與流量數據講述着不同的故事。即期布倫特原油——特定日期裝船的北海貨物價格——近期接近每桶120美元,遠高於期貨。
高盛將這一差距與升級可能損害長期生產的擔憂聯繫起來,也與經合組織商業庫存以外的全球庫存處於紀錄低位有關,這促使買家迅速重建供應。
高盛估計,9月布倫特原油價差中的風險溢價平均為每桶22美元,為有記錄以來第二高的月度水平,高於2022年俄烏局勢期間的高點。
這一風險溢價的規模説明,儘管出口恢復,市場對供應中斷的定價仍然激進。即期布倫特原油與期貨的差距,反映的是買家為即期桶支付的溢價,以及對長期供應安全的擔憂。
高盛基準情景:布倫特原油年底回落至85美元 2027年80美元
高盛維持其基準情景,即布倫特原油到年底回落至85美元,2027年回落至80美元,同時警告若局勢重新升級,價格可能大幅上漲。
這一預測的核心邏輯是:隨着出口恢復和庫存重建,風險溢價將逐步消退,基準價格將向基本面迴歸。
但這一預測面臨的風險是,若衝突重新升級,風險溢價可能再次擴大。
週末胡塞襲擊聲明:直接考驗沙特桶引領的恢復
週末胡塞武裝對沙特阿美設施的襲擊聲明,將這一風險直接置於引領恢復的沙特桶之上。
沙特出貨量在恢復中翻倍以上,若任何襲擊得到確認並造成實際中斷,實物溢價可能再次擴大。
這一事件提醒市場,供應恢復的可持續性仍受制於安全局勢,地緣風險溢價短期內難以完全消退。
總結
高盛估計海灣石油出口已恢復至每日2200萬至2300萬桶,與2025年平均水平大致持平,但實物即期布倫特原油仍接近每桶120美元,遠高於期貨。
這一分化反映的是風險溢價而非供應短缺——高盛估計9月布倫特原油價差中的風險溢價平均為每桶22美元,為有記錄以來第二高。恢復由原油引領,沙特出貨量翻倍以上,但成品油出口仍約為正常水平的一半,煉廠停產和成品油輪風險構成制約。高盛維持布倫特原油年底回落至85美元、2027年80美元的基準情景,但警告局勢重新升級可能推高價格。週末胡塞武裝對沙特阿美設施的襲擊聲明,直接考驗引領恢復的沙特桶。
對油市而言,恢復的出口量與居高不下的實物價格之間的分化,是當前最關鍵的矛盾——期貨價格可能隨時間回落,但實物溢價和成品油利潤率將維持高位,直到地緣風險溢價真正消退。
(布倫特原油期貨日線圖,)
北京時間10:10,布倫特原油期貨報103.03美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。