美指背離與美債短期收益率的相關性,繼續保持韌性
2026-10-12 14:47:05
美元迎來經濟數據密集發佈的一週,週三、週四將陸續出爐CPI、PPI與零售銷售等重磅指標。儘管這幾項數據是市場關注的核心焦點,但一個更加值得留意的現象,是美元與美國短期國債收益率之間的聯動關係突然出現破裂。今年大部分時間內,兩者保持正向聯動,而進入10月之後,相關性急劇惡化。即便9月美債收益率的大幅上漲出現部分回調,市場對美聯儲進一步收緊貨幣政策的預期降温,美元依舊維持走強態勢。倘若不是法國公共財政問題再度引發擔憂拖累歐元,美元當前的價格水平大概率會明顯走低。
多重變量交織,這一週的宏觀數據與歐洲債務市場動態,將共同決定美元指數後續走向。
美元指數與美國短期國債收益率的聯動弱化,能夠從相關統計數據直觀體現。9月末,美元指數與美國兩年期國債收益率的10期滾動相關係數為+0.66,20期滾動相關係數為+0.55。到上週末,兩項數值分別回落至-0.39和+0.19。五年期國債收益率曲線中段品種也出現類似變化,這説明該背離現象並不僅僅侷限於短端債券。自9月底以來,美元指數上漲約0.75%,同期兩年期美債收益率下行9.6個基點,五年期美債收益率下跌6.8個基點,收益率回落的背景之下美元逆勢走強,打破了此前的交易邏輯。
本月初美國非農就業數據表現不及預期,疊加多位美聯儲官員主動釋放信號,對沖市場對於10月再次加息的預期,市場對於後續貨幣收緊的定價有所下調。數據顯示,截至明年年底的累計加息預期,已經從9月中旬略高於100個基點,回落至約80個基點。如果美元延續今年前期和短端美債收益率的正向關聯,在當前環境下美元理應走弱。
但匯率走勢並不僅僅由美國國內因素決定。市場再度擔憂法國公共財政狀況,擔心風險外溢至歐洲其他主權債券市場,疊加能源價格上行,多重因素持續壓制歐元。歐元在美元指數中的權重高達57.6%,歐元持續疲軟,成為美債收益率回落、加息預期降温環境中,美元依舊保持韌性的核心原因。
本週大量美國經濟數據集中公佈,回溯歷史行情卻很難依靠過往規律預判美元的趨勢方向。
研究回溯2011年以來188次CPI發佈後的市場表現可以發現,通脹數據公佈當日,美元波動幅度通常會放大,但不存在穩定的規律,無法判斷行情會延續原有趨勢或是出現反轉。這就意味着,交易參與者不僅要密切跟蹤美國即將公佈的各項經濟數據,歐洲債券市場的動態同樣關鍵,其對美元后續行情的影響力,和美國本土通脹數據不相上下。
整體來看,美元在數據周迎來多重考驗,美債收益率與美元走勢的背離,揭示當前美元走強的核心驅動力來自歐元的疲軟,而非美國加息預期。即將發佈的CPI數據會放大短期波動,但很難直接開啓單邊行情。
接下來投資者需要雙線觀察,一邊緊盯美國通脹、零售等經濟數據,一邊持續跟蹤歐洲主權債務市場風險,兩大板塊的變化將共同決定美元指數能否完成向上突破。
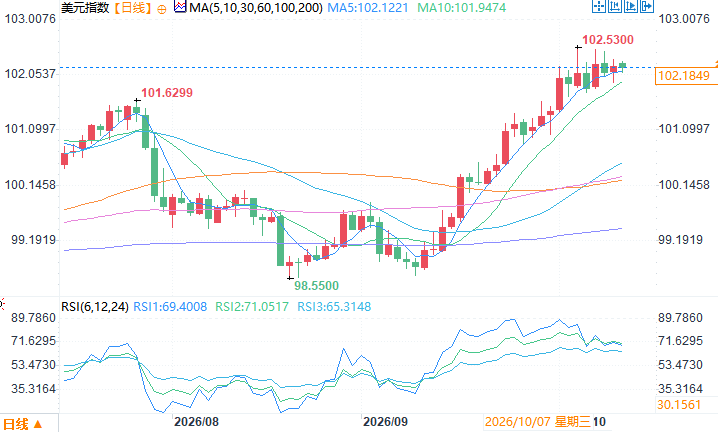
美元指數日線圖
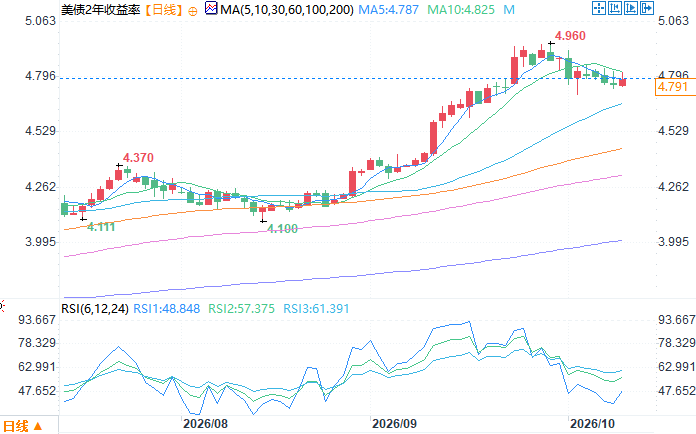
兩年期美債收益率日線圖
北京時間10月12日14:46 美元指數 報 102.18。
多重變量交織,這一週的宏觀數據與歐洲債務市場動態,將共同決定美元指數後續走向。
美元指數和美債收益率聯動瓦解,相關性指標顯著轉弱
美元指數與美國短期國債收益率的聯動弱化,能夠從相關統計數據直觀體現。9月末,美元指數與美國兩年期國債收益率的10期滾動相關係數為+0.66,20期滾動相關係數為+0.55。到上週末,兩項數值分別回落至-0.39和+0.19。五年期國債收益率曲線中段品種也出現類似變化,這説明該背離現象並不僅僅侷限於短端債券。自9月底以來,美元指數上漲約0.75%,同期兩年期美債收益率下行9.6個基點,五年期美債收益率下跌6.8個基點,收益率回落的背景之下美元逆勢走強,打破了此前的交易邏輯。
美聯儲加息預期降温,歐元走弱支撐美元韌性
本月初美國非農就業數據表現不及預期,疊加多位美聯儲官員主動釋放信號,對沖市場對於10月再次加息的預期,市場對於後續貨幣收緊的定價有所下調。數據顯示,截至明年年底的累計加息預期,已經從9月中旬略高於100個基點,回落至約80個基點。如果美元延續今年前期和短端美債收益率的正向關聯,在當前環境下美元理應走弱。
但匯率走勢並不僅僅由美國國內因素決定。市場再度擔憂法國公共財政狀況,擔心風險外溢至歐洲其他主權債券市場,疊加能源價格上行,多重因素持續壓制歐元。歐元在美元指數中的權重高達57.6%,歐元持續疲軟,成為美債收益率回落、加息預期降温環境中,美元依舊保持韌性的核心原因。
CPI數據帶來波動,但難以鎖定美元單邊方向
本週大量美國經濟數據集中公佈,回溯歷史行情卻很難依靠過往規律預判美元的趨勢方向。
研究回溯2011年以來188次CPI發佈後的市場表現可以發現,通脹數據公佈當日,美元波動幅度通常會放大,但不存在穩定的規律,無法判斷行情會延續原有趨勢或是出現反轉。這就意味着,交易參與者不僅要密切跟蹤美國即將公佈的各項經濟數據,歐洲債券市場的動態同樣關鍵,其對美元后續行情的影響力,和美國本土通脹數據不相上下。
結語
整體來看,美元在數據周迎來多重考驗,美債收益率與美元走勢的背離,揭示當前美元走強的核心驅動力來自歐元的疲軟,而非美國加息預期。即將發佈的CPI數據會放大短期波動,但很難直接開啓單邊行情。
接下來投資者需要雙線觀察,一邊緊盯美國通脹、零售等經濟數據,一邊持續跟蹤歐洲主權債務市場風險,兩大板塊的變化將共同決定美元指數能否完成向上突破。
美元指數日線圖
兩年期美債收益率日線圖
北京時間10月12日14:46 美元指數 報 102.18。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。