美元兑瑞郎暗藏三重分歧:油價、利差與技術動能為何不再同步?
2026-10-12 18:52:59
10月12日週一,美元兑瑞郎當前在0.8330附近波動,前兩個交易日瑞郎積累的部分漲幅有所回吐。全球能源供應風險重新受到關注,布倫特原油交投每桶105美元上方。與此同時,日本假日及美國部分金融市場休市削弱了市場流動性,使避險需求、能源通脹與貨幣政策利差之間的相互作用更加複雜。

10月11日,沙特首都利雅得的哈立德國王國際機場再次遭到襲擊。連續發生的事件不僅干擾航空運輸,也提高了市場對區域能源設施和航運安全的關注程度。
與此同時,俄烏能源設施停火安排的可信度受到質疑。儘管有關方面宣佈了停火意向,但烏克蘭能源基礎設施仍報告遭到襲擊,表明外交表態尚未充分轉化為可驗證的執行結果。
對於美元兑瑞郎而言,地緣風險並不存在單向傳導關係。
風險事件可能增加美元現金及短期流動性的需求。瑞郎則因瑞士金融體系、外部資產狀況而具備避險屬性。兩種貨幣同時吸收避險資金時,決定匯率變化的並不是風險事件本身,而是不同資金需求的相對強度。
尤其需要區分短期流動性需求與中長期資產配置。前者可能受到美元融資成本、保證金需求和市場深度影響,後者則更多涉及實際利率、資產安全性及匯率對沖成本。假日環境下,報價深度與真實成交意願可能出現偏離。
原油市場目前面臨兩類性質不同的變量:中東地區的潛在供應中斷風險,以及俄烏能源設施停火消息帶來的供應預期調整。
布倫特原油在10月12日圍繞每桶105美元波動,反映出市場仍在持續評估能源運輸安全與潛在供應變化。
地緣風險溢價不等於實際供應缺口。前者反映對未來不確定性的補償,後者需要通過產量、運輸量、庫存和交付數據驗證。僅依據衝突消息判斷能源供需已經實質改變,容易混淆風險定價與基本面變化。
瑞士依賴進口能源,油價變化可以通過燃料、運輸及生產成本影響國內價格體系,但相關影響受到匯率、企業利潤吸收能力及成本傳導速度制約,不能直接推導為瑞郎貶值。
最新官方數據顯示,瑞士9月消費者物價指數同比上漲1.0%,環比持平。瑞士央行在9月24日維持政策利率0%不變,並繼續保留必要時參與外匯市場的政策空間。
相比之下,美聯儲9月16日將聯邦基金利率目標區間提高25個基點,至3.75%-4.00%。美國8月消費者物價指數同比上漲3.4%,9月數據計劃於10月14日公佈。
這意味着美元與瑞郎之間仍存在明顯的名義政策利差,但名義利差不能直接等同於實際持有收益。
遠期匯率定價、跨貨幣融資基差、對沖費用和利率預期變化,都會影響利差的實際經濟價值。
因此,美元兑瑞郎的宏觀定價需要同時觀察能源通脹、兩國實際利率預期和跨境融資成本,而不能簡單歸結為利率較高的一方具有絕對優勢。
從美元兑瑞郎日線圖觀察,價格經歷此前一輪連續抬升後,近期蠟燭圖實體縮短,陰陽線交替增多,顯示單邊價格推進的連續性有所減弱。價格仍處於布林帶中軌上方,上軌繼續保持抬升形態,中軌則呈現相對平滑的變化。
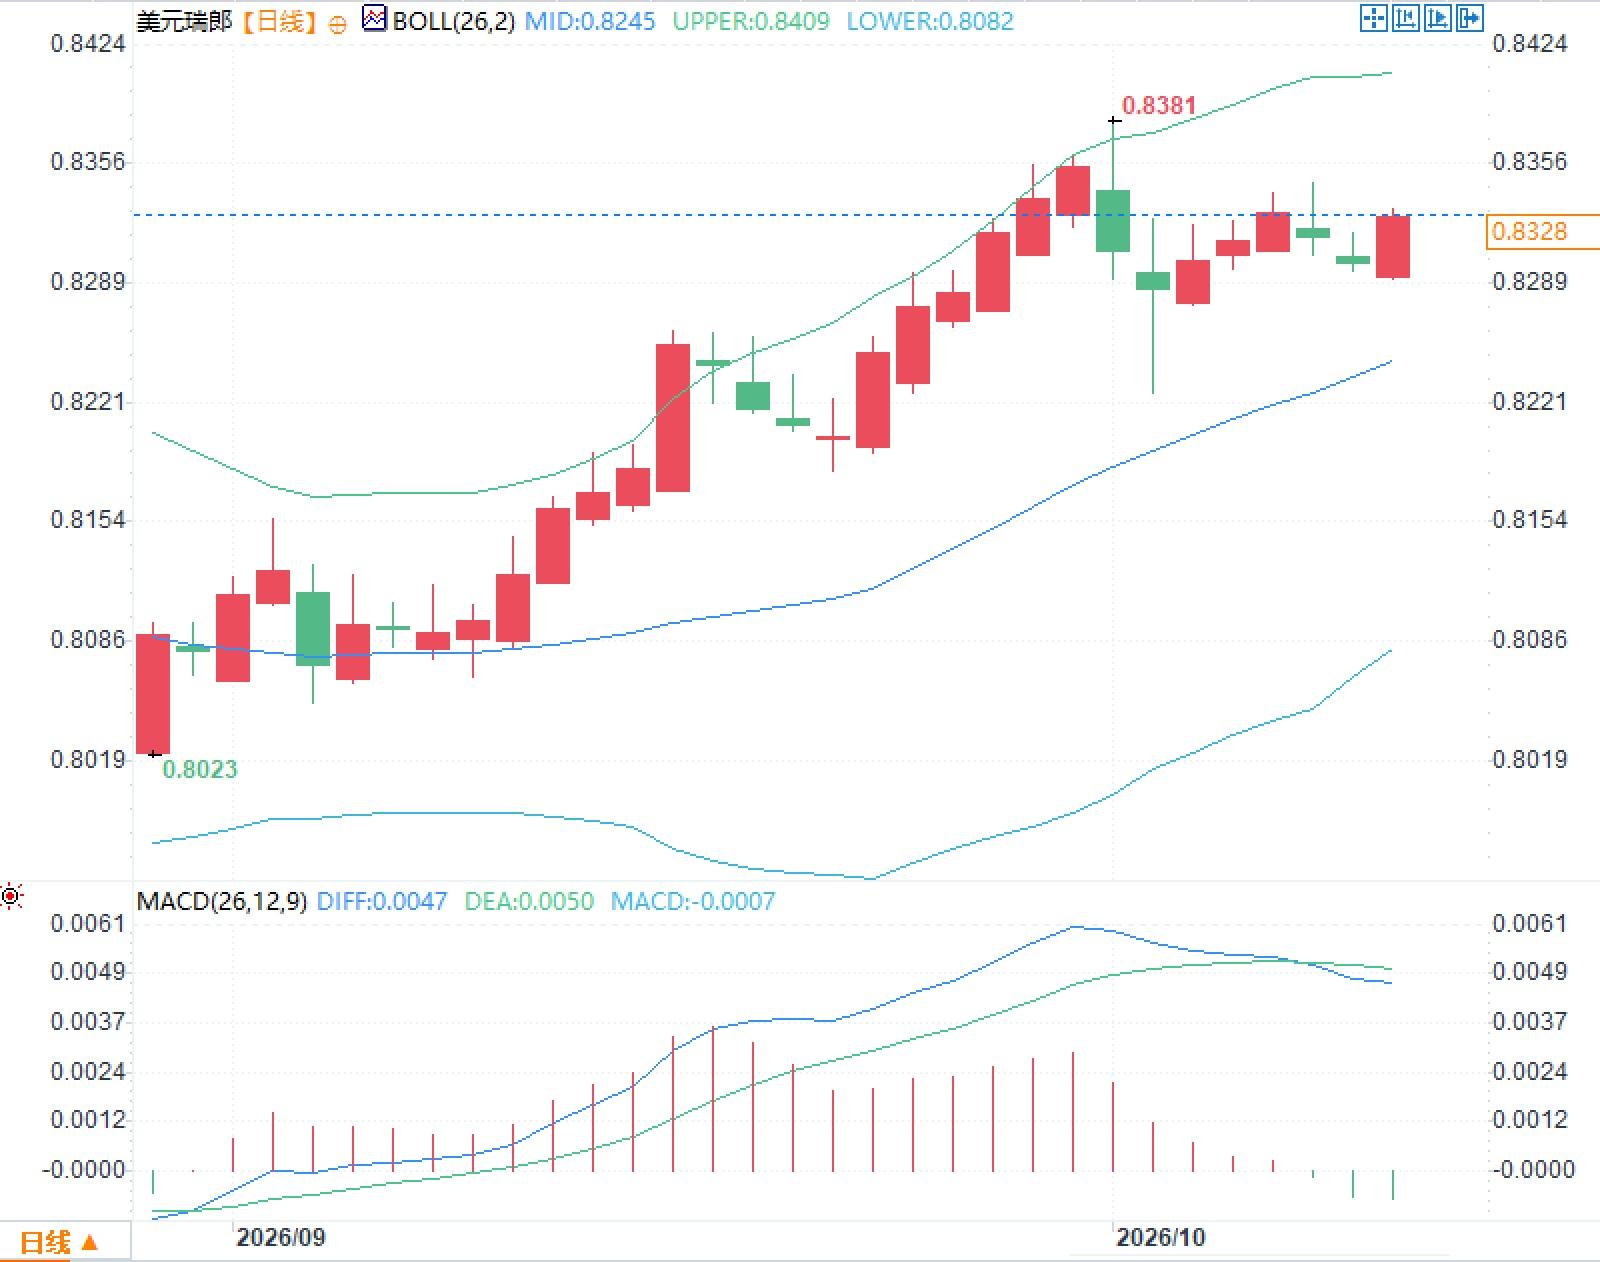
MACD顯示,DIFF為0.0047,DEA為0.0050,MACD柱值為-0.0007。兩條指標線仍處於零軸上方,但DIFF已低於DEA,柱狀指標轉為負值,説明短週期價格動能相對於其信號平滑值有所減弱。
問題一:為何風險事件升温,瑞郎卻未必同步走強?
答:美元和瑞郎都有避險屬性,但傳導渠道不同。美元受跨境融資、結算需求及美債利率影響;瑞郎關聯資產保全需求和本國貨幣環境。美元兑瑞郎反映兩者相對強弱,不能用單一風險情緒解釋。假日流動性偏薄,還可能放大短時波動。
問題二:原油價格為何影響這一貨幣對?
答:能源價格既影響瑞士進口成本,也影響美國通脹預期及美聯儲政策定價。關鍵在於區分風險溢價和實際供應損失:前者補償潛在中斷風險,後者意味着實質供給收縮。最終匯率反應還取決於貿易結構、通脹傳導和政策差異。
一、地緣風險升温,美元與瑞郎的避險屬性出現競爭
10月11日,沙特首都利雅得的哈立德國王國際機場再次遭到襲擊。連續發生的事件不僅干擾航空運輸,也提高了市場對區域能源設施和航運安全的關注程度。
與此同時,俄烏能源設施停火安排的可信度受到質疑。儘管有關方面宣佈了停火意向,但烏克蘭能源基礎設施仍報告遭到襲擊,表明外交表態尚未充分轉化為可驗證的執行結果。
對於美元兑瑞郎而言,地緣風險並不存在單向傳導關係。
風險事件可能增加美元現金及短期流動性的需求。瑞郎則因瑞士金融體系、外部資產狀況而具備避險屬性。兩種貨幣同時吸收避險資金時,決定匯率變化的並不是風險事件本身,而是不同資金需求的相對強度。
尤其需要區分短期流動性需求與中長期資產配置。前者可能受到美元融資成本、保證金需求和市場深度影響,後者則更多涉及實際利率、資產安全性及匯率對沖成本。假日環境下,報價深度與真實成交意願可能出現偏離。
二、原油風險溢價與政策利差,正在形成雙重定價機制
原油市場目前面臨兩類性質不同的變量:中東地區的潛在供應中斷風險,以及俄烏能源設施停火消息帶來的供應預期調整。
布倫特原油在10月12日圍繞每桶105美元波動,反映出市場仍在持續評估能源運輸安全與潛在供應變化。
地緣風險溢價不等於實際供應缺口。前者反映對未來不確定性的補償,後者需要通過產量、運輸量、庫存和交付數據驗證。僅依據衝突消息判斷能源供需已經實質改變,容易混淆風險定價與基本面變化。
瑞士依賴進口能源,油價變化可以通過燃料、運輸及生產成本影響國內價格體系,但相關影響受到匯率、企業利潤吸收能力及成本傳導速度制約,不能直接推導為瑞郎貶值。
最新官方數據顯示,瑞士9月消費者物價指數同比上漲1.0%,環比持平。瑞士央行在9月24日維持政策利率0%不變,並繼續保留必要時參與外匯市場的政策空間。
相比之下,美聯儲9月16日將聯邦基金利率目標區間提高25個基點,至3.75%-4.00%。美國8月消費者物價指數同比上漲3.4%,9月數據計劃於10月14日公佈。
這意味着美元與瑞郎之間仍存在明顯的名義政策利差,但名義利差不能直接等同於實際持有收益。
遠期匯率定價、跨貨幣融資基差、對沖費用和利率預期變化,都會影響利差的實際經濟價值。
因此,美元兑瑞郎的宏觀定價需要同時觀察能源通脹、兩國實際利率預期和跨境融資成本,而不能簡單歸結為利率較高的一方具有絕對優勢。
三、技術結構揭示動能重新分配
從美元兑瑞郎日線圖觀察,價格經歷此前一輪連續抬升後,近期蠟燭圖實體縮短,陰陽線交替增多,顯示單邊價格推進的連續性有所減弱。價格仍處於布林帶中軌上方,上軌繼續保持抬升形態,中軌則呈現相對平滑的變化。
MACD顯示,DIFF為0.0047,DEA為0.0050,MACD柱值為-0.0007。兩條指標線仍處於零軸上方,但DIFF已低於DEA,柱狀指標轉為負值,説明短週期價格動能相對於其信號平滑值有所減弱。
四、常見問題解答
問題一:為何風險事件升温,瑞郎卻未必同步走強?
答:美元和瑞郎都有避險屬性,但傳導渠道不同。美元受跨境融資、結算需求及美債利率影響;瑞郎關聯資產保全需求和本國貨幣環境。美元兑瑞郎反映兩者相對強弱,不能用單一風險情緒解釋。假日流動性偏薄,還可能放大短時波動。
問題二:原油價格為何影響這一貨幣對?
答:能源價格既影響瑞士進口成本,也影響美國通脹預期及美聯儲政策定價。關鍵在於區分風險溢價和實際供應損失:前者補償潛在中斷風險,後者意味着實質供給收縮。最終匯率反應還取決於貿易結構、通脹傳導和政策差異。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。