機構警示加息效力遞減,英銀下一次利率決議陷僵局
2026-10-13 12:27:04
在全球貨幣政策分化與能源通脹持續蔓延的背景下,英國央行的政策選擇正陷入愈發複雜的境地。勞埃德銀行最新發出的警告直指核心矛盾:英國跟隨美聯儲步伐加息,或許已難以起到支撐英鎊的作用,政策制定者正面臨一場成本高昂且收效甚微的博弈。
勞埃德銀行明確指出,英國利率走高已不能如過去般賜予英鎊有效的提振。該行利率策略師卡里姆·埃尼德(Karim Henide)表示,如果英國一味跟隨美聯儲主席的政策路徑,只會承擔收緊政策的經濟成本,卻無法換來匯率層面的緩解。
週二(10月13日)亞洲時段,英鎊兑美元小幅反彈,目前交投於1.3215附近,處於近三個月較低位置,漲幅約0.2%。而英鎊兑歐元則維持在1.1835水平,接近年內高點。
勞埃德銀行依然認為,英國央行在11月實施加息已是大概率事件。
埃尼德進一步指出,過去英國收緊貨幣政策能有效提振英鎊,但這種效應在近年來已大幅減弱。匯率疲軟會繼續推高國內進口商品價格,倒逼通脹上行。他通過數據對比説明,在2017年至2019年期間,英國央行只需加息10個基點,就能推動英鎊兑美元上漲約1.5%;然而自2022年以來,同樣的加息幅度卻幾乎未能對匯率產生實質影響。
他分析認為,1%的英鎊貶值會在兩年內推動英國通脹率上升約7個基點,進一步的匯率疲軟將使按兵不動變得難以維持。然而,英國基準利率對匯率的影響力已大不如前,加息不僅會讓家庭和企業在借貸成本上承壓,也無法像過去那樣帶來進口成本下降的紅利。
埃尼德表示,債券市場似乎忽視了英國在經濟增長與通脹之間面臨着更為艱難的權衡。根據模型測算,在嚴格的通脹目標下,結合主流經濟預測,2027年英國央行利率的最佳平均水平約為4.2%;而如果貨幣政策委員會選擇無視首輪能源衝擊,該水平則約為3.5%,顯著低於當前市場所定價的4.59%。需明確的是,這些結果屬於年度均值的條件性測算,並非年底的最終利率預測。
支撐這種市場定價的邏輯,是假設布倫特原油在整個2027年的平均價格需要達到125美元左右。埃尼德明確強調,加息之所以變得不合時宜,一個關鍵原因在於政策的滯後性。加息帶來的收緊效應,往往要在通脹已顯著回落後才會充分釋放,這將大幅增加遠期通脹跌破目標的風險。在場景模擬中,當前的定價路徑預計到2028年四季度會使通脹降低約0.3個百分點,代價則是失業率上升0.38個百分點。
勞埃德銀行還發現了一個深層矛盾,即市場對利率的預期與對通脹的預期之間存在明顯錯位。市場的通脹合約定價顯示,即便經歷預期的加息,價格壓力依然會比模型預測的更為頑固。埃尼德坦言,市場定價傳遞出收緊政策無效的信號,考慮到當前需求端的工具箱難以應對供給端引發的通脹壓力,他對此觀點持認同態度。
倘若昂貴的能源成本向薪資及其他商品價格持續蔓延,將極大限制英國央行按兵不動的空間。埃尼德指出,貨幣政策委員會究竟能保留多少政策彈性,很大程度上取決於能源價格的傳導效應。歷史表明,英國在二輪通脹傳導效應上的表現往往強於美國,這構成了無法直接無視首輪能源衝擊的天然理由。
值得注意的是,英國央行在9月份的會議中決定將基準利率維持在3.75%,其聲明中也提到,目前尚無跡象表明通脹的第二輪效應已顯著顯現,但能源價格若長期維持高位,相關風險將被放大。下一次利率決議預計將於11月5日公佈。
綜上所述,英鎊的走勢將成為決定英國央行政策靈活度的關鍵變量。堅挺的匯率能夠為央行抵禦外部緊縮壓力提供緩衝,而疲軟的匯率則將倒逼央行採取更強硬的鷹派立場,即便這種加息已無法再像2022年前那樣為英鎊提供支撐。
在全球宏觀環境複雜多變的當下,市場正密切關注英國央行如何在通脹控制與匯率穩定之間尋找艱難的平衡點。
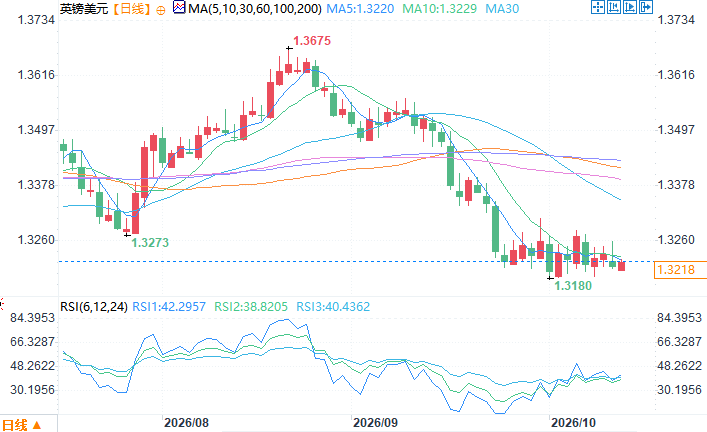
英鎊兑美元日線圖
北京時間10月13日12:26 英鎊兑美元 報 1.3217/18。
加息支撐效應減弱,英鎊走勢呈現分化
勞埃德銀行明確指出,英國利率走高已不能如過去般賜予英鎊有效的提振。該行利率策略師卡里姆·埃尼德(Karim Henide)表示,如果英國一味跟隨美聯儲主席的政策路徑,只會承擔收緊政策的經濟成本,卻無法換來匯率層面的緩解。
週二(10月13日)亞洲時段,英鎊兑美元小幅反彈,目前交投於1.3215附近,處於近三個月較低位置,漲幅約0.2%。而英鎊兑歐元則維持在1.1835水平,接近年內高點。
勞埃德銀行依然認為,英國央行在11月實施加息已是大概率事件。
匯率傳導機制生變,政策效力日漸式微
埃尼德進一步指出,過去英國收緊貨幣政策能有效提振英鎊,但這種效應在近年來已大幅減弱。匯率疲軟會繼續推高國內進口商品價格,倒逼通脹上行。他通過數據對比説明,在2017年至2019年期間,英國央行只需加息10個基點,就能推動英鎊兑美元上漲約1.5%;然而自2022年以來,同樣的加息幅度卻幾乎未能對匯率產生實質影響。
他分析認為,1%的英鎊貶值會在兩年內推動英國通脹率上升約7個基點,進一步的匯率疲軟將使按兵不動變得難以維持。然而,英國基準利率對匯率的影響力已大不如前,加息不僅會讓家庭和企業在借貸成本上承壓,也無法像過去那樣帶來進口成本下降的紅利。
市場預期與政策錯配
埃尼德表示,債券市場似乎忽視了英國在經濟增長與通脹之間面臨着更為艱難的權衡。根據模型測算,在嚴格的通脹目標下,結合主流經濟預測,2027年英國央行利率的最佳平均水平約為4.2%;而如果貨幣政策委員會選擇無視首輪能源衝擊,該水平則約為3.5%,顯著低於當前市場所定價的4.59%。需明確的是,這些結果屬於年度均值的條件性測算,並非年底的最終利率預測。
支撐這種市場定價的邏輯,是假設布倫特原油在整個2027年的平均價格需要達到125美元左右。埃尼德明確強調,加息之所以變得不合時宜,一個關鍵原因在於政策的滯後性。加息帶來的收緊效應,往往要在通脹已顯著回落後才會充分釋放,這將大幅增加遠期通脹跌破目標的風險。在場景模擬中,當前的定價路徑預計到2028年四季度會使通脹降低約0.3個百分點,代價則是失業率上升0.38個百分點。
勞埃德銀行還發現了一個深層矛盾,即市場對利率的預期與對通脹的預期之間存在明顯錯位。市場的通脹合約定價顯示,即便經歷預期的加息,價格壓力依然會比模型預測的更為頑固。埃尼德坦言,市場定價傳遞出收緊政策無效的信號,考慮到當前需求端的工具箱難以應對供給端引發的通脹壓力,他對此觀點持認同態度。
能源通脹隱憂不減,英國央行政策空間受限
倘若昂貴的能源成本向薪資及其他商品價格持續蔓延,將極大限制英國央行按兵不動的空間。埃尼德指出,貨幣政策委員會究竟能保留多少政策彈性,很大程度上取決於能源價格的傳導效應。歷史表明,英國在二輪通脹傳導效應上的表現往往強於美國,這構成了無法直接無視首輪能源衝擊的天然理由。
值得注意的是,英國央行在9月份的會議中決定將基準利率維持在3.75%,其聲明中也提到,目前尚無跡象表明通脹的第二輪效應已顯著顯現,但能源價格若長期維持高位,相關風險將被放大。下一次利率決議預計將於11月5日公佈。
結語
綜上所述,英鎊的走勢將成為決定英國央行政策靈活度的關鍵變量。堅挺的匯率能夠為央行抵禦外部緊縮壓力提供緩衝,而疲軟的匯率則將倒逼央行採取更強硬的鷹派立場,即便這種加息已無法再像2022年前那樣為英鎊提供支撐。
在全球宏觀環境複雜多變的當下,市場正密切關注英國央行如何在通脹控制與匯率穩定之間尋找艱難的平衡點。
英鎊兑美元日線圖
北京時間10月13日12:26 英鎊兑美元 報 1.3217/18。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。