企業成本收入雙端承壓,美元配合助推金價
2026-10-13 17:34:46
週二(10月13日)亞歐時段,受油價回調的提振,黃金價格小幅走高,現貨黃金一度觸及4200美元關口,當前交投於4188附近,漲幅約0.4%。
近期金價反彈的核心原因是油價長期高企敍事強化(壓制企業盈利端)以及美國權益資產大幅回調(K型經濟下壓制美國消費端)對美國經濟增長帶來的壓力。
同時市場投資者正靜待即將出爐的美國通脹系列數據,從中尋找美聯儲利率路徑的最新線索。
美國CPI消費者物價指數將於週三公佈,PPI生產者物價指數則安排在週四發佈。
通脹數據是決定黃金短期走勢的核心變量,一旦通脹讀數高於預期,尤其是核心通脹維持韌性,或將推升市場對美聯儲加息的預期,金價承壓下行。
瑞銀基礎材料研究主管Sharon Ding認為,黃金前期面臨的各類利空大多已經被市場消化。
自9月初,通脹擔憂重新點燃市場對美聯儲進一步加息的預期,金價一度回落約5%,當前價格已經充分反映這一輪鷹派預期重定價。
隨着市場下調對10月美聯儲加息的預判,壓制黃金的逆風或將逐步緩和,若後續經濟數據不再支撐政策預期進一步上修,金價擁有更大企穩空間,美債收益率持續回落,也會進一步為黃金復甦提供支撐。
根據CME FedWatch工具的定價,交易員判斷美聯儲10月加息概率僅19%,但12月再度加息的預期概率高達85%。
克利夫蘭聯儲主席貝絲·哈瑪克表態,美聯儲應當較快轉向更加緊縮的政策立場以遏制通脹,當前通脹已經向外擴散,開始影響企業的定價決策。
高盛貴金屬策略團隊分析,短期美聯儲加息預期會限制金價反彈幅度,但不會破壞黃金長期結構性牛市。
雖然該行下調2026年底金價目標至4900美元/盎司,主要源於美聯儲降息時點延後,但依舊維持2027年底5400美元的目標不變。
地緣層面的潛在威脅依舊懸於市場之上。
沙特方面表示正遭遇新一輪猛烈炮火襲擊,利雅得機場仍維持關閉狀態。
在此前數日,也門胡塞武裝宣稱對週六利雅得機場出發航站樓發生的致命導彈襲擊負責,能源供給的不確定性並未完全消失。
油價當日下跌逾1%,有望錄得近一週以來首次回落。
此前中東地緣緊張持續推升油價,加劇市場通脹擔憂,也強化了美聯儲維持緊縮政策的必要性。
黃金雖被視作通脹對沖資產,但無息資產的屬性意味着,在利率上行週期,資金往往更偏好帶有固定收益的資產,貴金屬吸引力會相應減弱。
一旦油價再度反彈,通脹預期升温,市場會重新定價美聯儲更長時間維持高利率,實際利率反彈將壓制金價;
此前市場主線是交易AI資本開支拉動美國經濟強韌性,美股持續走強。
但高油價疊加高利率的負面效應正在逐步顯現,美國K型經濟結構下,美股回調會削弱富裕羣體的財富效應,壓制高端可選消費;
普通家庭則持續承受能源成本擠壓,兩端消費走弱,美國經濟增長預期迎來拐點。
近期美元指數以及美債實際利率受影響下行,反映市場開始定價經濟放緩,成為支撐本輪金價走強的底層力量。
另一方面是尾部流動性風險。
摩根大通貴金屬策略主管Gregory Shearer提出,滯脹環境下黃金是優質的資產組合分散工具,中長期上行邏輯不變,但風險同樣不容忽視。
如果美股出現急速大跌,觸發跨資產流動性擠兑,市場為滿足保證金追繳、基金贖回而集體變現,黃金會遭遇短期拋售,股票與黃金的負相關關係會暫時失效。
高位油價帶來的通脹粘性,會壓縮美聯儲降息空間,金價整體將呈現震盪上行格局,難以走出單邊大漲行情。
這類流動性衝擊只會帶來短期價格擾動,並不會推翻長期滯脹的底層邏輯。
同時高盛指出,全球央行持續推進外匯儲備多元化,持續購金為金價構築堅實底部,疊加地緣衝突、美國財政壓力,黃金的中長期配置價值持續抬升。
油價階段性回落,緩和了市場對於通脹持續收緊的擔憂,帶動黃金迎來反彈。
市場敍事正在切換,資金開始定價美國經濟放緩,美債實際利率下行,給金價帶來支撐。
但美聯儲年底加息預期依舊偏高,中東地緣衝突隨時可能擾動油價,疊加美股急跌誘發流動性衝擊的潛在隱患,金價上行空間存在明顯天花板。
短期交易重點需要跟蹤週三CPI與週四PPI數據,重點觀察核心通脹的變化;
同時持續跟蹤油價與中東地緣事態,評估能源通脹是否再度升温;
美債實際利率、美股波動也需要密切關注,警惕流動性危機的突發風險。
即將公佈的CPI通脹數據,將成為短期黃金行情最重要的試金石。
技術面:現貨黃金漲至箱體1/2分位處,同時面對前期大陽線支撐和近期對稱大陰線的壓制,目前多空仍然焦灼,仍然維持震盪走勢。
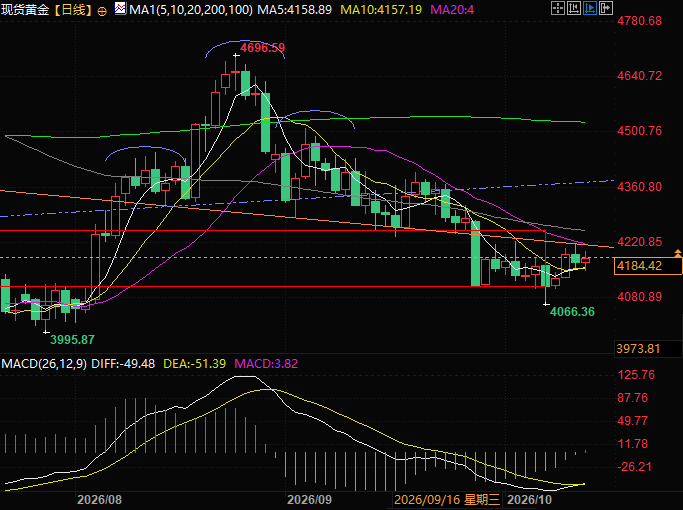
(現貨黃金日線圖,來源:易匯通)
北京時間17:23,現貨黃金現報4184美元/盎司。
近期金價反彈的核心原因是油價長期高企敍事強化(壓制企業盈利端)以及美國權益資產大幅回調(K型經濟下壓制美國消費端)對美國經濟增長帶來的壓力。
同時市場投資者正靜待即將出爐的美國通脹系列數據,從中尋找美聯儲利率路徑的最新線索。
通脹數據臨近,美聯儲政策預期存在分歧
美國CPI消費者物價指數將於週三公佈,PPI生產者物價指數則安排在週四發佈。
通脹數據是決定黃金短期走勢的核心變量,一旦通脹讀數高於預期,尤其是核心通脹維持韌性,或將推升市場對美聯儲加息的預期,金價承壓下行。
瑞銀基礎材料研究主管Sharon Ding認為,黃金前期面臨的各類利空大多已經被市場消化。
自9月初,通脹擔憂重新點燃市場對美聯儲進一步加息的預期,金價一度回落約5%,當前價格已經充分反映這一輪鷹派預期重定價。
隨着市場下調對10月美聯儲加息的預判,壓制黃金的逆風或將逐步緩和,若後續經濟數據不再支撐政策預期進一步上修,金價擁有更大企穩空間,美債收益率持續回落,也會進一步為黃金復甦提供支撐。
根據CME FedWatch工具的定價,交易員判斷美聯儲10月加息概率僅19%,但12月再度加息的預期概率高達85%。
克利夫蘭聯儲主席貝絲·哈瑪克表態,美聯儲應當較快轉向更加緊縮的政策立場以遏制通脹,當前通脹已經向外擴散,開始影響企業的定價決策。
高盛貴金屬策略團隊分析,短期美聯儲加息預期會限制金價反彈幅度,但不會破壞黃金長期結構性牛市。
雖然該行下調2026年底金價目標至4900美元/盎司,主要源於美聯儲降息時點延後,但依舊維持2027年底5400美元的目標不變。
中東地緣風險並未徹底解除
地緣層面的潛在威脅依舊懸於市場之上。
沙特方面表示正遭遇新一輪猛烈炮火襲擊,利雅得機場仍維持關閉狀態。
在此前數日,也門胡塞武裝宣稱對週六利雅得機場出發航站樓發生的致命導彈襲擊負責,能源供給的不確定性並未完全消失。
油價當日下跌逾1%,有望錄得近一週以來首次回落。
此前中東地緣緊張持續推升油價,加劇市場通脹擔憂,也強化了美聯儲維持緊縮政策的必要性。
黃金雖被視作通脹對沖資產,但無息資產的屬性意味着,在利率上行週期,資金往往更偏好帶有固定收益的資產,貴金屬吸引力會相應減弱。
一旦油價再度反彈,通脹預期升温,市場會重新定價美聯儲更長時間維持高利率,實際利率反彈將壓制金價;
宏觀邏輯:增長敍事切換,金價上漲面臨雙重約束
此前市場主線是交易AI資本開支拉動美國經濟強韌性,美股持續走強。
但高油價疊加高利率的負面效應正在逐步顯現,美國K型經濟結構下,美股回調會削弱富裕羣體的財富效應,壓制高端可選消費;
普通家庭則持續承受能源成本擠壓,兩端消費走弱,美國經濟增長預期迎來拐點。
近期美元指數以及美債實際利率受影響下行,反映市場開始定價經濟放緩,成為支撐本輪金價走強的底層力量。
另一方面是尾部流動性風險。
摩根大通貴金屬策略主管Gregory Shearer提出,滯脹環境下黃金是優質的資產組合分散工具,中長期上行邏輯不變,但風險同樣不容忽視。
如果美股出現急速大跌,觸發跨資產流動性擠兑,市場為滿足保證金追繳、基金贖回而集體變現,黃金會遭遇短期拋售,股票與黃金的負相關關係會暫時失效。
高位油價帶來的通脹粘性,會壓縮美聯儲降息空間,金價整體將呈現震盪上行格局,難以走出單邊大漲行情。
這類流動性衝擊只會帶來短期價格擾動,並不會推翻長期滯脹的底層邏輯。
同時高盛指出,全球央行持續推進外匯儲備多元化,持續購金為金價構築堅實底部,疊加地緣衝突、美國財政壓力,黃金的中長期配置價值持續抬升。
總結與技術分析:
油價階段性回落,緩和了市場對於通脹持續收緊的擔憂,帶動黃金迎來反彈。
市場敍事正在切換,資金開始定價美國經濟放緩,美債實際利率下行,給金價帶來支撐。
但美聯儲年底加息預期依舊偏高,中東地緣衝突隨時可能擾動油價,疊加美股急跌誘發流動性衝擊的潛在隱患,金價上行空間存在明顯天花板。
短期交易重點需要跟蹤週三CPI與週四PPI數據,重點觀察核心通脹的變化;
同時持續跟蹤油價與中東地緣事態,評估能源通脹是否再度升温;
美債實際利率、美股波動也需要密切關注,警惕流動性危機的突發風險。
即將公佈的CPI通脹數據,將成為短期黃金行情最重要的試金石。
技術面:現貨黃金漲至箱體1/2分位處,同時面對前期大陽線支撐和近期對稱大陰線的壓制,目前多空仍然焦灼,仍然維持震盪走勢。
(現貨黃金日線圖,來源:易匯通)
北京時間17:23,現貨黃金現報4184美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。