歐洲央行被迫“投降”?法債風暴正在改寫歐元劇本
2026-10-13 20:59:23
週二(10月13日)的全球外匯市場延續了近期最核心的一條主線:美元偏強,歐元偏弱。歐盤時段,歐元兑美元維持低位震盪,市場交投清淡但方向感明確。荷蘭國際銀行最新發布的策略報告直接以“再見了,歐元多頭”為題,點出當前歐元的處境——多頭正經歷一輪暫時性挫折。年初市場曾因所謂“去美元化”交易對歐元抱有期待,但如今美聯儲在通脹問題上的立場明顯偏鷹,高通脹、高收益率與更緊的貨幣政策預期,可能在接下來兩個季度內持續存在。這一宏觀背景構成了週二歐元的整體壓力來源。
歐元當前面臨的是兩條邏輯線的疊加。其一來自美元端。美國週期性基本面依然穩健,市場主流觀點認為,美聯儲短期內難以轉向寬鬆,利率預期的高位為美元提供了持續支撐。某知名機構甚至預計,歐央行可能需要在12月跟隨美聯儲完成最後一次加息,才能守住歐元的利率吸引力——由此可見兩個經濟體貨幣政策姿態的差距正在縮小,但美元的相對優勢並未消失。
其二來自歐元區內部。法國財政問題是當前歐元最直接的風險敞口。法國預算政治與大選臨近相互交織,市場對法國債務可持續性的擔憂持續發酵。某知名機構提示了一個更極端的情景:若法債遭遇超出預期的拋售,歐央行可能被迫放棄加息、停止縮表,甚至重新購債,屆時歐元的下行空間將遠大於當前定價。這意味着歐元的脆弱點不在美端,而在自己家裏。
此外,跨市場的波動率回升、高企的能源價格,也削弱了高收益與新興市場貨幣的吸引力,資金更傾向於留在美元資產內,這對歐元構成間接壓制。
基本面的弱勢預期,已經清晰映射到盤面結構上。荷蘭國際銀行給出的核心判斷是:未來數月,歐元兑美元將維持 1.10-1.15 區間運行,短期偏軟,但該機構保留了 2027 年看漲歐元的中期觀點——這與當前盤面的“弱勢但未破位”特徵吻合。
支撐阻力區間預測
參考合約:歐元兑美元(EUR/USD)。
區間邏輯:區間下沿 1.10 附近對應市場對歐央行政策獨立性與法債風險的定價底線,若財政擔憂升級,該位置將承受真實賣壓;區間上沿 1.15 附近則聚集了年內多頭的防禦籌碼,需要美元利率預期實質性回落才能觸及。
盤中關注點:一是法國國債收益率與德國國債收益率利差的變化,利差走闊往往先於歐元下跌;二是美元指數能否守住近期高位,若美聯儲官員講話強化鷹派基調,歐元將再度測試區間下沿;三是波動率指標,若交叉市場波動抬升,歐元作為融資貨幣的反彈動能會受抑制。
綜合來看,短期歐元缺乏催化劑,區間內偏弱運行是大概率路徑。
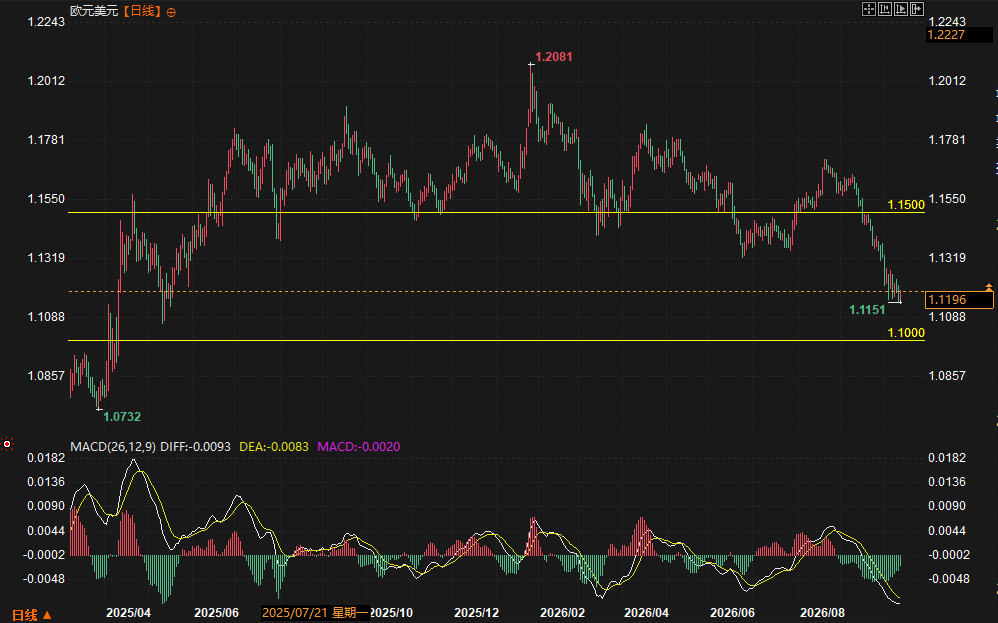
往後看,歐元的運行軌跡大概率仍是區間內的低位徘徊,真正的方向選擇需要等待兩個變量的落地:一是法國預算案與選舉進程能否穩定市場信心,二是美聯儲的利率路徑是否出現鬆動。值得注意的是,英鎊在 G10 中被部分機構看好,英國與歐盟關係的回暖可能成為歐元區外圍的一個潛在正面變量。對歐元而言,2027 年的中期看漲邏輯依然存在,但短期需要先消化財政與貨幣政策的雙重考驗。操作層面,投資者應重點關注區間邊緣的量價配合與法債市場信號,而非急於押注突破。
問:為什麼法國財政問題對歐元的影響如此之大?
答:法國是歐元區第二大經濟體,其國債是歐元區金融體系的定價錨之一。一旦法債遭到拋售,會抬升整個歐元區邊緣融資成本,市場會擔憂歐央行被迫干預,從而動搖其對歐元的政策信心。
問:美聯儲鷹派為什麼能持續支撐美元?
答:高通脹環境下,美聯儲維持偏緊的利率預期,使美元資產的收益率保持在高位,全球資金的對沖成本雖在上升,但利差優勢仍吸引資金流向美元,構成匯價的基本支撐。
問:1.10-1.15 區間的邊界意味着什麼?
答:區間下沿代表市場對歐元區財政風險的容忍底線,觸及後往往伴隨政策回應預期;上沿則對應美元預期轉弱情形,突破需要利率預期出現趨勢性變化。
問:歐央行跟隨加息對歐元有何意義?
答:若歐央行在12月完成最後一次加息,可收斂歐美利差,為歐元提供利率層面的支撐,減緩資金外流壓力。
問:中期看漲歐元的邏輯是什麼?
答:某知名機構認為當前弱勢屬於暫時性挫折,若美國中期選舉後政策重心變化或全球投資者重新降低對美資產的對沖比例,美元的週期性優勢可能減弱,歐元的中期配置價值將重新顯現。
基本面:法國財政疑慮與美聯儲鷹派的雙重擠壓
歐元當前面臨的是兩條邏輯線的疊加。其一來自美元端。美國週期性基本面依然穩健,市場主流觀點認為,美聯儲短期內難以轉向寬鬆,利率預期的高位為美元提供了持續支撐。某知名機構甚至預計,歐央行可能需要在12月跟隨美聯儲完成最後一次加息,才能守住歐元的利率吸引力——由此可見兩個經濟體貨幣政策姿態的差距正在縮小,但美元的相對優勢並未消失。
其二來自歐元區內部。法國財政問題是當前歐元最直接的風險敞口。法國預算政治與大選臨近相互交織,市場對法國債務可持續性的擔憂持續發酵。某知名機構提示了一個更極端的情景:若法債遭遇超出預期的拋售,歐央行可能被迫放棄加息、停止縮表,甚至重新購債,屆時歐元的下行空間將遠大於當前定價。這意味着歐元的脆弱點不在美端,而在自己家裏。
此外,跨市場的波動率回升、高企的能源價格,也削弱了高收益與新興市場貨幣的吸引力,資金更傾向於留在美元資產內,這對歐元構成間接壓制。
技術面:1.10-1.15 區間框架下的低位徘徊
基本面的弱勢預期,已經清晰映射到盤面結構上。荷蘭國際銀行給出的核心判斷是:未來數月,歐元兑美元將維持 1.10-1.15 區間運行,短期偏軟,但該機構保留了 2027 年看漲歐元的中期觀點——這與當前盤面的“弱勢但未破位”特徵吻合。
支撐阻力區間預測
參考合約:歐元兑美元(EUR/USD)。
區間邏輯:區間下沿 1.10 附近對應市場對歐央行政策獨立性與法債風險的定價底線,若財政擔憂升級,該位置將承受真實賣壓;區間上沿 1.15 附近則聚集了年內多頭的防禦籌碼,需要美元利率預期實質性回落才能觸及。
盤中關注點:一是法國國債收益率與德國國債收益率利差的變化,利差走闊往往先於歐元下跌;二是美元指數能否守住近期高位,若美聯儲官員講話強化鷹派基調,歐元將再度測試區間下沿;三是波動率指標,若交叉市場波動抬升,歐元作為融資貨幣的反彈動能會受抑制。
綜合來看,短期歐元缺乏催化劑,區間內偏弱運行是大概率路徑。
展望:區間震盪延續,風險事件決定方向選擇
往後看,歐元的運行軌跡大概率仍是區間內的低位徘徊,真正的方向選擇需要等待兩個變量的落地:一是法國預算案與選舉進程能否穩定市場信心,二是美聯儲的利率路徑是否出現鬆動。值得注意的是,英鎊在 G10 中被部分機構看好,英國與歐盟關係的回暖可能成為歐元區外圍的一個潛在正面變量。對歐元而言,2027 年的中期看漲邏輯依然存在,但短期需要先消化財政與貨幣政策的雙重考驗。操作層面,投資者應重點關注區間邊緣的量價配合與法債市場信號,而非急於押注突破。
拓展閲讀
問:為什麼法國財政問題對歐元的影響如此之大?
答:法國是歐元區第二大經濟體,其國債是歐元區金融體系的定價錨之一。一旦法債遭到拋售,會抬升整個歐元區邊緣融資成本,市場會擔憂歐央行被迫干預,從而動搖其對歐元的政策信心。
問:美聯儲鷹派為什麼能持續支撐美元?
答:高通脹環境下,美聯儲維持偏緊的利率預期,使美元資產的收益率保持在高位,全球資金的對沖成本雖在上升,但利差優勢仍吸引資金流向美元,構成匯價的基本支撐。
問:1.10-1.15 區間的邊界意味着什麼?
答:區間下沿代表市場對歐元區財政風險的容忍底線,觸及後往往伴隨政策回應預期;上沿則對應美元預期轉弱情形,突破需要利率預期出現趨勢性變化。
問:歐央行跟隨加息對歐元有何意義?
答:若歐央行在12月完成最後一次加息,可收斂歐美利差,為歐元提供利率層面的支撐,減緩資金外流壓力。
問:中期看漲歐元的邏輯是什麼?
答:某知名機構認為當前弱勢屬於暫時性挫折,若美國中期選舉後政策重心變化或全球投資者重新降低對美資產的對沖比例,美元的週期性優勢可能減弱,歐元的中期配置價值將重新顯現。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。