油價反彈加劇通脹憂慮壓制白銀持續走弱,謹防破位
2026-10-14 15:38:10
現貨白銀在經歷上週五的短暫反彈後重新承壓,週三歐洲時段下跌0.65%至約58.70美元/盎司,COMEX白銀期貨主力同步下跌至約59美元附近,盤中一度觸及58.40美元的日內低點。銀價已刷新一週內新低,一週內累計快速下跌約5%,1小時級別形成死叉形態。當日現貨白銀資金累計流出796.28萬美元,多頭資金平倉離場信號明顯。
白銀承壓的核心驅動來自油價持續走高引發的通脹連鎖反應。德國商業銀行在最新報告中指出,"胡塞武裝對沙特基礎設施的新一輪襲擊以及波斯灣油輪的持續繞行,加劇了市場對中東供應可靠性的擔憂",推動油價延續近期反彈勢頭。WTI原油價格從上週觸及的六週低點86.32美元反彈至約93.44美元附近,累計漲幅達7.5%,儘管週三小幅回落0.5%。沙特首都利雅得機場連續遭到致命襲擊,沙特誓言報復,美國總統特朗普考慮加入對胡塞武裝的軍事打擊,地緣風險溢價持續高企。
油價上漲對白銀形成了獨特的"通脹利空"傳導鏈條。更高的能源成本直接推升全球通脹預期,強化各央行維持甚至加碼緊縮政策的理由,推動美債收益率維持高位運行——10年期美債收益率仍在5.22%附近的多年高位。對於白銀這類不產生利息收益的資產而言,更高的實際利率意味着更大的持有機會成本,資金傾向於從白銀流向有收益的債券資產。丹斯克銀行分析師在最新報告中指出,"對美聯儲而言,焦點將在於潛在通脹壓力是否正在擴大",該行預計9月整體CPI環比上漲0.5%、同比3.6%,核心CPI環比0.2%、同比2.5%,能源價格是推動整體通脹上行的主要因素。丹斯克銀行強調,鑑於"近期美聯儲溝通信號顯示對再次加息並不急迫","需要出現一次明顯的上行意外,才可能促使美聯儲釋放10月加息信號"。
美聯儲官員近期的密集表態進一步凸顯了政策路徑的複雜性。紐約聯儲主席威廉姆斯週二明確表示,今年再加息一次是合適的,但2027年無需進一步收緊。他指出,中東衝突推高能源價格正通過運輸、食品等渠道向核心通脹傳導,AI建設帶來的數據中心和芯片需求也在推高部分商品成本,但通脹預期仍保持穩定,預計明年通脹將"明顯回落"並接近2%目標。威廉姆斯的講話追蹤評分僅為3.4分(滿分10分),遠低於其5.8分的歷史均值,釋放出本輪緊縮週期中最明確的鴿派信號之一。美聯儲情緒指數當日下跌3.09點至133.86,雖然仍位於100中性線上方,但邊際上出現了有意義的軟化。
然而,其他美聯儲官員的鷹派立場並未鬆動。波士頓聯儲主席柯林斯表示年底前再加息一次是合適的;芝加哥聯儲主席古爾斯比警告AI數據中心建設帶來的成本上漲正向更廣領域擴散;克利夫蘭聯儲主席哈馬克更直言通脹壓力已超出能源領域,一些企業正計劃以高於投入成本漲幅的速度提高產品價格。芝商所美聯儲觀察工具顯示10月加息概率僅約17%至20%,但12月加息概率高達84%至88%。麥格理集團外匯策略師維茲曼表示,即將公佈的9月CPI預計將加速上漲,"但不太可能促使美聯儲在10月加息",因為多名官員已表態傾向於"隔次會議加息"的節奏。加拿大帝國商業銀行首席經濟學家申菲爾德則持不同看法,他預計核心CPI環比將達到0.3%並認為美聯儲本月就會加息,理由是"仍有太多項目以超過3%的速度增長"。
從白銀自身的市場結構來看,當前正處於一個罕見的"雙重困境"之中。高盛大宗商品交易台分析師Robert Quinn在最新報告中指出,白銀正面臨利好消息難以推升銀價、利空因素卻能持續壓制行情的僵局。9月29日至10月7日期間,高盛數據中心籃子上漲4.2%,太陽能籃子上漲2.4%,按照歷史規律這本應吸引投機資金迴流白銀,但白銀同期反而下跌1.4%。原因在於同一時期美元指數上漲0.8%至102.5,實際利率小幅走高。趨勢跟隨型CTA基金在五週內將白銀淨多頭從約12億美元逆轉為約負14億美元淨空頭,淨空頭規模創至少一年新高。25delta看跌/看漲期權偏斜已升至兩年分位數前2%,3個月隱含波動率從1月峯值逾100%驟降至約33%。
資深大宗商品策略師邁克·麥格隆更是發出了嚴厲警告。他認為白銀在經歷今年年初衝上120美元以上的歷史性暴漲後,未來數年可能被限制在50至84美元/盎司的龐大區間內。麥格隆指出,白銀260日波動率目前是標普500指數的5.1倍,創下1980年以來的最高相對水平。他還指出白銀存在進一步下跌的風險,10年均值迴歸價格約為每盎司31美元。歷史上,1980年和2011年的兩輪暴漲後,白銀分別在1993年跌至3.60美元和2020年跌至11.60美元后才真正見底。不過,從倉位的不對稱性角度看,當CTA空頭達到極值、期權偏斜處於極端時,白銀企穩反彈未必需要重大利好,只需利空不再持續加碼。
今晚20:30公佈的美國9月CPI數據將成為白銀面臨的下一個重大考驗。市場預期整體CPI同比從3.4%升至3.6%,環比上漲0.6%為五個月最大漲幅;核心CPI環比預計0.2%,同比升至2.5%。核心數據的預測分歧較大——德意志銀行最温和為0.16%,高盛、巴克萊和摩根士丹利為0.24%。美國銀行經濟學家朱諾明確表示,核心CPI環比0.2%不會推高加息預期,但若達到0.3%可能重新引發10月加息猜測。若通脹數據強於預期,可能推高12月加息預期並推高美元和美債收益率,對白銀構成新的拋壓;若數據表現温和,則可能緩解加息擔憂,為白銀提供更充分的反彈空間。
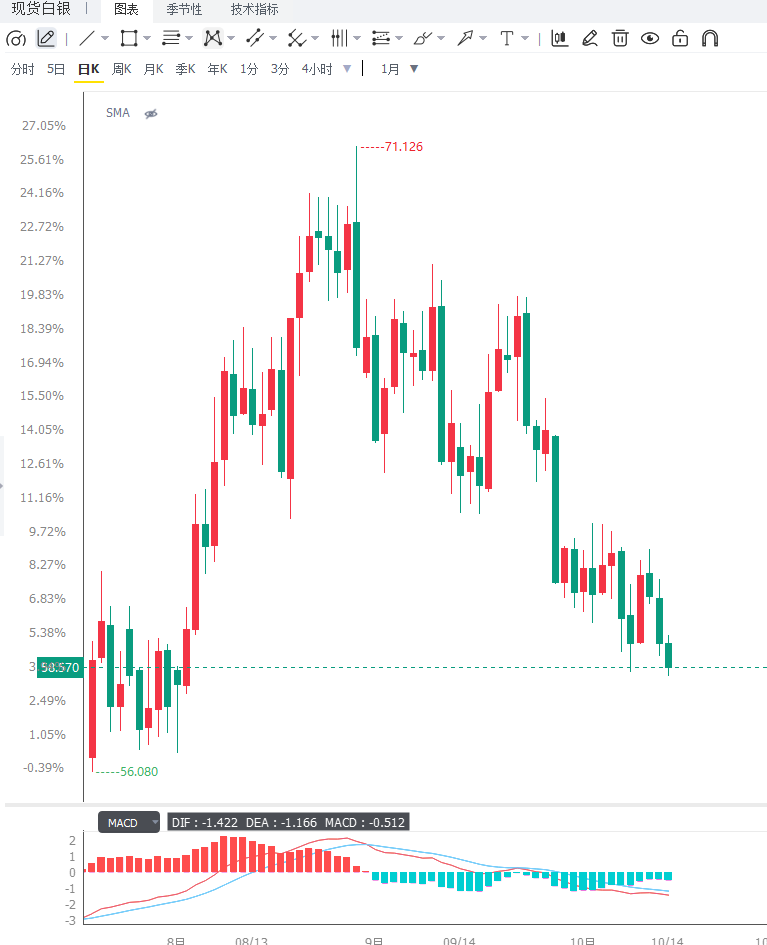
從技術面來看,日線級別上白銀延續此前的下行趨勢,匯價持續運行在20日指數移動平均線約61.45美元下方,該均線現已轉化為即時上方阻力,維持近期偏空基調。價格同時位於50日和200日簡單移動平均線下方,中長期空頭結構保持完好。14日相對強弱指標RSI約為37.49,處於50中性線下方偏弱區域,但尚未進入典型超賣區間,表明賣壓仍在延續但正接近賣盤可能開始衰竭的水平。MACD指標日線釋放看漲信號,但KDJ、RSI、SAR、CCI和GJ等多項指標均釋放看空信號,多空信號分歧明顯。布林帶中軌約62.29美元構成短期反彈的首道阻力。上方阻力方面,20日EMA約61.45美元為關鍵分水嶺,需要日線收盤持續站穩該水平上方才能緩解當前空頭壓力;隨後可關注63.39美元附近的50日EMA和65美元附近的阻力趨勢線——多家機構一致認為,65美元是確認白銀真正企穩回升的關鍵門檻,唯有突破該水平才能打開向70美元乃至更高區域的反彈空間。下行方面,布林帶下軌約57.42美元構成當前最直接的下行防線;若有效跌破,55.50美元水平位將進入視野;更深層的支撐位於50美元整數關口——這正是麥格隆所指的"第一個良好支撐位",也是長期均值迴歸的潛在着陸區。
編輯總結
白銀當前正處於"油價通脹傳導利空"與"倉位極端化醖釀反轉"的關鍵交匯點。中東衝突持續推升油價反彈逾7.5%,通過"油價上行→通脹預期升温→加息定價強化→實際利率抬升"的傳導鏈條系統性壓制白銀,使其陷入"利好不漲、利空大跌"的罕見困境。然而,CTA淨空頭創一年新高、期權看跌偏斜處於兩年極值、隱含波動率接近一年低點——這些極端倉位信號表明,白銀的反彈未必需要重大利好,只需利空不再加碼。今晚美國CPI數據將成為短線方向的決勝變量:核心CPI温和(0.2%或以下)將緩解加息擔憂,銀價有望向61.45美元的20日EMA發起挑戰,突破後看向63至65美元區域;核心CPI偏強(0.3%或以上)可能重燃鷹派預期,銀價面臨跌破59美元並向57.42乃至55.50美元回調的風險。中長期來看,世界白銀協會預計2026年全球白銀缺口將擴大至4630萬盎司(連續第六年短缺),AI數據中心和電動車的結構性需求增量提供底部支撐,但麥格隆警告的50至84美元長期困局和10年均值31美元的迴歸引力同樣不容忽視。在65美元關鍵門檻未被有效突破之前,白銀中期偏空格局難以逆轉
白銀承壓的核心驅動來自油價持續走高引發的通脹連鎖反應。德國商業銀行在最新報告中指出,"胡塞武裝對沙特基礎設施的新一輪襲擊以及波斯灣油輪的持續繞行,加劇了市場對中東供應可靠性的擔憂",推動油價延續近期反彈勢頭。WTI原油價格從上週觸及的六週低點86.32美元反彈至約93.44美元附近,累計漲幅達7.5%,儘管週三小幅回落0.5%。沙特首都利雅得機場連續遭到致命襲擊,沙特誓言報復,美國總統特朗普考慮加入對胡塞武裝的軍事打擊,地緣風險溢價持續高企。
油價上漲對白銀形成了獨特的"通脹利空"傳導鏈條。更高的能源成本直接推升全球通脹預期,強化各央行維持甚至加碼緊縮政策的理由,推動美債收益率維持高位運行——10年期美債收益率仍在5.22%附近的多年高位。對於白銀這類不產生利息收益的資產而言,更高的實際利率意味着更大的持有機會成本,資金傾向於從白銀流向有收益的債券資產。丹斯克銀行分析師在最新報告中指出,"對美聯儲而言,焦點將在於潛在通脹壓力是否正在擴大",該行預計9月整體CPI環比上漲0.5%、同比3.6%,核心CPI環比0.2%、同比2.5%,能源價格是推動整體通脹上行的主要因素。丹斯克銀行強調,鑑於"近期美聯儲溝通信號顯示對再次加息並不急迫","需要出現一次明顯的上行意外,才可能促使美聯儲釋放10月加息信號"。
美聯儲官員近期的密集表態進一步凸顯了政策路徑的複雜性。紐約聯儲主席威廉姆斯週二明確表示,今年再加息一次是合適的,但2027年無需進一步收緊。他指出,中東衝突推高能源價格正通過運輸、食品等渠道向核心通脹傳導,AI建設帶來的數據中心和芯片需求也在推高部分商品成本,但通脹預期仍保持穩定,預計明年通脹將"明顯回落"並接近2%目標。威廉姆斯的講話追蹤評分僅為3.4分(滿分10分),遠低於其5.8分的歷史均值,釋放出本輪緊縮週期中最明確的鴿派信號之一。美聯儲情緒指數當日下跌3.09點至133.86,雖然仍位於100中性線上方,但邊際上出現了有意義的軟化。
然而,其他美聯儲官員的鷹派立場並未鬆動。波士頓聯儲主席柯林斯表示年底前再加息一次是合適的;芝加哥聯儲主席古爾斯比警告AI數據中心建設帶來的成本上漲正向更廣領域擴散;克利夫蘭聯儲主席哈馬克更直言通脹壓力已超出能源領域,一些企業正計劃以高於投入成本漲幅的速度提高產品價格。芝商所美聯儲觀察工具顯示10月加息概率僅約17%至20%,但12月加息概率高達84%至88%。麥格理集團外匯策略師維茲曼表示,即將公佈的9月CPI預計將加速上漲,"但不太可能促使美聯儲在10月加息",因為多名官員已表態傾向於"隔次會議加息"的節奏。加拿大帝國商業銀行首席經濟學家申菲爾德則持不同看法,他預計核心CPI環比將達到0.3%並認為美聯儲本月就會加息,理由是"仍有太多項目以超過3%的速度增長"。
從白銀自身的市場結構來看,當前正處於一個罕見的"雙重困境"之中。高盛大宗商品交易台分析師Robert Quinn在最新報告中指出,白銀正面臨利好消息難以推升銀價、利空因素卻能持續壓制行情的僵局。9月29日至10月7日期間,高盛數據中心籃子上漲4.2%,太陽能籃子上漲2.4%,按照歷史規律這本應吸引投機資金迴流白銀,但白銀同期反而下跌1.4%。原因在於同一時期美元指數上漲0.8%至102.5,實際利率小幅走高。趨勢跟隨型CTA基金在五週內將白銀淨多頭從約12億美元逆轉為約負14億美元淨空頭,淨空頭規模創至少一年新高。25delta看跌/看漲期權偏斜已升至兩年分位數前2%,3個月隱含波動率從1月峯值逾100%驟降至約33%。
資深大宗商品策略師邁克·麥格隆更是發出了嚴厲警告。他認為白銀在經歷今年年初衝上120美元以上的歷史性暴漲後,未來數年可能被限制在50至84美元/盎司的龐大區間內。麥格隆指出,白銀260日波動率目前是標普500指數的5.1倍,創下1980年以來的最高相對水平。他還指出白銀存在進一步下跌的風險,10年均值迴歸價格約為每盎司31美元。歷史上,1980年和2011年的兩輪暴漲後,白銀分別在1993年跌至3.60美元和2020年跌至11.60美元后才真正見底。不過,從倉位的不對稱性角度看,當CTA空頭達到極值、期權偏斜處於極端時,白銀企穩反彈未必需要重大利好,只需利空不再持續加碼。
今晚20:30公佈的美國9月CPI數據將成為白銀面臨的下一個重大考驗。市場預期整體CPI同比從3.4%升至3.6%,環比上漲0.6%為五個月最大漲幅;核心CPI環比預計0.2%,同比升至2.5%。核心數據的預測分歧較大——德意志銀行最温和為0.16%,高盛、巴克萊和摩根士丹利為0.24%。美國銀行經濟學家朱諾明確表示,核心CPI環比0.2%不會推高加息預期,但若達到0.3%可能重新引發10月加息猜測。若通脹數據強於預期,可能推高12月加息預期並推高美元和美債收益率,對白銀構成新的拋壓;若數據表現温和,則可能緩解加息擔憂,為白銀提供更充分的反彈空間。
從技術面來看,日線級別上白銀延續此前的下行趨勢,匯價持續運行在20日指數移動平均線約61.45美元下方,該均線現已轉化為即時上方阻力,維持近期偏空基調。價格同時位於50日和200日簡單移動平均線下方,中長期空頭結構保持完好。14日相對強弱指標RSI約為37.49,處於50中性線下方偏弱區域,但尚未進入典型超賣區間,表明賣壓仍在延續但正接近賣盤可能開始衰竭的水平。MACD指標日線釋放看漲信號,但KDJ、RSI、SAR、CCI和GJ等多項指標均釋放看空信號,多空信號分歧明顯。布林帶中軌約62.29美元構成短期反彈的首道阻力。上方阻力方面,20日EMA約61.45美元為關鍵分水嶺,需要日線收盤持續站穩該水平上方才能緩解當前空頭壓力;隨後可關注63.39美元附近的50日EMA和65美元附近的阻力趨勢線——多家機構一致認為,65美元是確認白銀真正企穩回升的關鍵門檻,唯有突破該水平才能打開向70美元乃至更高區域的反彈空間。下行方面,布林帶下軌約57.42美元構成當前最直接的下行防線;若有效跌破,55.50美元水平位將進入視野;更深層的支撐位於50美元整數關口——這正是麥格隆所指的"第一個良好支撐位",也是長期均值迴歸的潛在着陸區。
編輯總結
白銀當前正處於"油價通脹傳導利空"與"倉位極端化醖釀反轉"的關鍵交匯點。中東衝突持續推升油價反彈逾7.5%,通過"油價上行→通脹預期升温→加息定價強化→實際利率抬升"的傳導鏈條系統性壓制白銀,使其陷入"利好不漲、利空大跌"的罕見困境。然而,CTA淨空頭創一年新高、期權看跌偏斜處於兩年極值、隱含波動率接近一年低點——這些極端倉位信號表明,白銀的反彈未必需要重大利好,只需利空不再加碼。今晚美國CPI數據將成為短線方向的決勝變量:核心CPI温和(0.2%或以下)將緩解加息擔憂,銀價有望向61.45美元的20日EMA發起挑戰,突破後看向63至65美元區域;核心CPI偏強(0.3%或以上)可能重燃鷹派預期,銀價面臨跌破59美元並向57.42乃至55.50美元回調的風險。中長期來看,世界白銀協會預計2026年全球白銀缺口將擴大至4630萬盎司(連續第六年短缺),AI數據中心和電動車的結構性需求增量提供底部支撐,但麥格隆警告的50至84美元長期困局和10年均值31美元的迴歸引力同樣不容忽視。在65美元關鍵門檻未被有效突破之前,白銀中期偏空格局難以逆轉
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。