實際利率韌性疊加外儲危機,金價短期仍或探底
2026-10-14 17:41:24
全球宏觀正進入一組矛盾組合:全球經濟增速放緩,美債收益率開始回落,理論上屬於黃金的利多環境,但金價遲遲無法走強,甚至繼續承壓尋底。
核心矛盾在於市場對今晚CPI以及明天PPI的通脹指引的悲觀預期,最終可能美聯儲加快加息節奏,同時能源帶來的成本型通脹粘性、使得實際利率下行乏力,疊加部分新興國家外匯告急,存在拋售黃金換取美元流動性的潛在供給衝擊。
IMF近期總結了全球經濟三大深層短板,而高油價正在放大這一系列結構性矛盾,壓低全球增長中樞。
美國財政赤字持續消耗國民儲蓄,只能依靠持續發債彌補缺口;歐洲儲蓄資源充足,但市場機制阻礙資本流向高回報項目,有效投資不足。
在能源漲價的外部衝擊之下,三大經濟體的原有短板進一步暴露,全球經濟增長承壓。
同時支撐世界經濟增速的AI主線,市場預期開始出現鬆動。OpenAI商業化落地進度不及預期,市場擔憂算力資本開支回報週期拉長;
HBM產業鏈漲價動能放緩,市場開始重新評估全球算力需求天花板。
AI是近年美國經濟的核心支撐,一旦AI資本開支降温,長期增長預期下調,會進一步壓制全球工業品需求與居民收入水平。
這本身是利好黃金的,但是全球經濟放緩初期也會導致旅遊國家收支出現問題,疊加能源危機外匯儲備快速消耗,從而不得不賣金換匯,同時AI放緩導致全球權益市場大幅回調,機構避險需求偏向於先賣出流動性好的資產,比如黃金。
居民收入走弱疊加燃油成本上行,會直接衝擊高度依靠入境旅遊創匯的經濟體,典型代表如馬爾代夫、土耳其等。
這類國家外匯收入高度依賴海外遊客,國內原油幾乎完全依賴進口。
油價上漲抬高國際機票、本地發電與交通成本,壓制海外遊客出行意願,旅遊創匯持續萎縮;但能源進口的美元支出具備剛性,收入下滑而支出難壓縮,外匯儲備快速消耗,外匯風險預警拉響。
斯里蘭卡2022年主權債務危機,正是旅遊收入崩塌疊加能源賬單暴漲,最終耗盡外匯儲備。
當美元現金瀕臨枯竭,這類外儲告急國家會將手中黃金儲備作為最後的流動性底牌,被迫拋售黃金換取美元,給金價帶來潛在供給壓力。
近期美國10年期名義國債收益率出現回調,但金價並未迎來明顯反彈,核心原因是實際利率下行幅度極其有限。
名義長債收益率回落,主要來自市場下調美國長期潛在增速、AI景氣預期降温,並不是降息預期大幅改善。
與此同時,中東局勢推升原油價格,抬升市場通脹預期。
按照公式:名義收益率=實際利率+通脹預期。
名義利率小幅下行,通脹預期同步抬升,兩相抵消,TIPS實際利率僅微弱回落。
黃金屬於無息資產,定價核心錨是實際利率;只要實際利率維持韌性,長債名義收益率下行帶來的利多效應就會大打折扣,造就“長債下跌,黃金難走強”的背離盤面。
市場當前擔憂原油驅動的成本拉動型通脹存在較強粘性,邏輯和國內PPI上行類似。
油價上行推升上游工業品價格,成本沿着產業鏈緩慢向中下游傳導。
即便美國10月加息概率很低,市場交易主線並不是立刻加息,而是能源通脹拖累核心CPI回落速度,降息時點持續延後,高利率會維持更久。
在CPI、PPI數據正式公佈前,市場已經提前計價通脹控制不及預期的風險,這也是金價先行調整的重要推手。
市場擔憂,原油帶動的成本型PPI上行難以快速消退,美聯儲被迫長期維持高利率,壓制黃金估值。
當前金價處於多空激烈博弈階段,中長期維度,中東地緣衝突、全球央行購金、全球經濟衰退擔憂構成底層利多支撐;
但短期多重利空持續壓制價格:實際利率下行緩慢、市場定價降息延後、旅遊類新興經濟體外匯告急帶來潛在黃金拋售風險,疊加前期多頭獲利了結。
利多邏輯暫時失效,金價仍有繼續尋底的可能性。
後續重點跟蹤兩大信號:一是美國PPI、CPI數據,驗證能源通脹的粘性強度;二是高油價延續時間,以及馬爾代夫這類旅遊出口國的外匯儲備消耗速度,一旦這類國家集中變現黃金儲備,金價將迎來新一輪衝擊。
技術面:現貨黃金整體繼續受到均線空頭排列以及前期頭肩頂形態頸線的壓制,如果CPI數據無法有效提振金價,金價走勢或繼續探底。
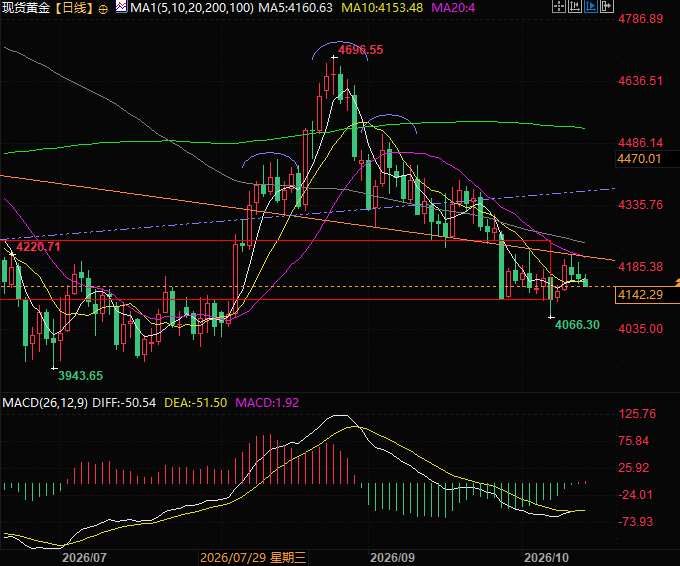
(現貨黃金日線圖,來源:易匯通)
北京時間17:39,現貨黃金現報4142美元/盎司。
核心矛盾在於市場對今晚CPI以及明天PPI的通脹指引的悲觀預期,最終可能美聯儲加快加息節奏,同時能源帶來的成本型通脹粘性、使得實際利率下行乏力,疊加部分新興國家外匯告急,存在拋售黃金換取美元流動性的潛在供給衝擊。
能源通脹疊加AI擔憂共築全球經濟增速難題
IMF近期總結了全球經濟三大深層短板,而高油價正在放大這一系列結構性矛盾,壓低全球增長中樞。
美國財政赤字持續消耗國民儲蓄,只能依靠持續發債彌補缺口;歐洲儲蓄資源充足,但市場機制阻礙資本流向高回報項目,有效投資不足。
在能源漲價的外部衝擊之下,三大經濟體的原有短板進一步暴露,全球經濟增長承壓。
同時支撐世界經濟增速的AI主線,市場預期開始出現鬆動。OpenAI商業化落地進度不及預期,市場擔憂算力資本開支回報週期拉長;
HBM產業鏈漲價動能放緩,市場開始重新評估全球算力需求天花板。
AI是近年美國經濟的核心支撐,一旦AI資本開支降温,長期增長預期下調,會進一步壓制全球工業品需求與居民收入水平。
這本身是利好黃金的,但是全球經濟放緩初期也會導致旅遊國家收支出現問題,疊加能源危機外匯儲備快速消耗,從而不得不賣金換匯,同時AI放緩導致全球權益市場大幅回調,機構避險需求偏向於先賣出流動性好的資產,比如黃金。
收入下滑疊加燃油成本抬升,旅遊依賴型國家外匯亮紅燈
居民收入走弱疊加燃油成本上行,會直接衝擊高度依靠入境旅遊創匯的經濟體,典型代表如馬爾代夫、土耳其等。
這類國家外匯收入高度依賴海外遊客,國內原油幾乎完全依賴進口。
油價上漲抬高國際機票、本地發電與交通成本,壓制海外遊客出行意願,旅遊創匯持續萎縮;但能源進口的美元支出具備剛性,收入下滑而支出難壓縮,外匯儲備快速消耗,外匯風險預警拉響。
斯里蘭卡2022年主權債務危機,正是旅遊收入崩塌疊加能源賬單暴漲,最終耗盡外匯儲備。
當美元現金瀕臨枯竭,這類外儲告急國家會將手中黃金儲備作為最後的流動性底牌,被迫拋售黃金換取美元,給金價帶來潛在供給壓力。
盤面背離:美10年期名義殖利率回落,金價卻難反彈
近期美國10年期名義國債收益率出現回調,但金價並未迎來明顯反彈,核心原因是實際利率下行幅度極其有限。
名義長債收益率回落,主要來自市場下調美國長期潛在增速、AI景氣預期降温,並不是降息預期大幅改善。
與此同時,中東局勢推升原油價格,抬升市場通脹預期。
按照公式:名義收益率=實際利率+通脹預期。
名義利率小幅下行,通脹預期同步抬升,兩相抵消,TIPS實際利率僅微弱回落。
黃金屬於無息資產,定價核心錨是實際利率;只要實際利率維持韌性,長債名義收益率下行帶來的利多效應就會大打折扣,造就“長債下跌,黃金難走強”的背離盤面。
數據公佈前通脹粘性預期先行定價,壓制黃金行情
市場當前擔憂原油驅動的成本拉動型通脹存在較強粘性,邏輯和國內PPI上行類似。
油價上行推升上游工業品價格,成本沿着產業鏈緩慢向中下游傳導。
即便美國10月加息概率很低,市場交易主線並不是立刻加息,而是能源通脹拖累核心CPI回落速度,降息時點持續延後,高利率會維持更久。
在CPI、PPI數據正式公佈前,市場已經提前計價通脹控制不及預期的風險,這也是金價先行調整的重要推手。
市場擔憂,原油帶動的成本型PPI上行難以快速消退,美聯儲被迫長期維持高利率,壓制黃金估值。
總結:利多邏輯暫時失效,金價仍存尋底可能
當前金價處於多空激烈博弈階段,中長期維度,中東地緣衝突、全球央行購金、全球經濟衰退擔憂構成底層利多支撐;
但短期多重利空持續壓制價格:實際利率下行緩慢、市場定價降息延後、旅遊類新興經濟體外匯告急帶來潛在黃金拋售風險,疊加前期多頭獲利了結。
利多邏輯暫時失效,金價仍有繼續尋底的可能性。
後續重點跟蹤兩大信號:一是美國PPI、CPI數據,驗證能源通脹的粘性強度;二是高油價延續時間,以及馬爾代夫這類旅遊出口國的外匯儲備消耗速度,一旦這類國家集中變現黃金儲備,金價將迎來新一輪衝擊。
技術面:現貨黃金整體繼續受到均線空頭排列以及前期頭肩頂形態頸線的壓制,如果CPI數據無法有效提振金價,金價走勢或繼續探底。
(現貨黃金日線圖,來源:易匯通)
北京時間17:39,現貨黃金現報4142美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。