布倫特油價暫無回落跡象
2026-10-14 18:40:52
週三(10月14日)歐洲交易時段時,WTI原油價格連續第五天上漲,盤中交易價格約為每桶95.32美元。與此同時,布倫特原油期貨價格盤中站上每桶 106.10 美元,跨期價差(近月與遠月合約差價)維持深度現貨升水結構,近遠月價差進一步走闊,這明確反映出現貨市場處於極度緊缺的供給狀態。
根據克普勒(Kpler)的數據,10月份霍爾木茲海峽的石油運輸量大幅下降。在截至10月10日的七天內,日均運量為1050萬桶,較衝突爆發前1710萬桶的水平下降38%。另一權威數據相對更高:9月海峽日均運量為1811萬桶,而中東衝突爆發前八週的日均運量為1822萬桶。沙特的油輪與石油設施再度遭遇襲擊,令各石油出口國深感擔憂。此外,儘管OPEC+自今年第二季度起逐步推行了名義上的配額增產計劃,且沙特等主產國在數據上提高了產量,但地緣封鎖導致這些“紙面增量”難以順暢轉化為實際的物理供應。疊加地緣威脅升級,各大國際保險公司已將波斯灣海域的“戰術風險附加費”上調了近150%,導致單艘超大型油輪(VLCC)的單航次保費驟增數百萬元,進一步擠壓了原油貿易的實際流動性。
美國與俄羅斯近期達成了一份柴油協議,表面看似成效顯著,但實際上僅能夠滿足美國9天的柴油需求,並且相關貨物還將分批次陸續交付。從精煉油產業鏈來看,當前全球柴油庫存整體較五年均值低18%左右,煉廠利潤率居高不下;僅憑一次性的短期增量,根本無法填補秋季農忙與冬季供暖季交織帶來的系統性柴油缺口。油價想要持續下行,需要系統性解決產油國衝突帶來的供應短缺與各類風險。
除居高不下的地緣風險溢價與處於歷史高位的運輸成本之外,中國石油進口增加的相關報道,也在推動布倫特油價走高。中東衝突最激烈時期,中國石油進口曾顯著下滑,這一因素阻止布倫特油價刷新歷史紀錄,也幫助全球躲過一場經濟危機。據彭博社消息,未來90天內,將有96艘載重200萬桶及以上的油輪抵達中國港口,該數字為2月底以來最高值。這相當於約1.92億桶原油將在未來三個月內集中到港,平均每日增量超200萬桶。主要原因在於國內煉廠秋檢結束後的開工率回升,以及對即將到來的出行旺季和工業復甦的備貨需求。
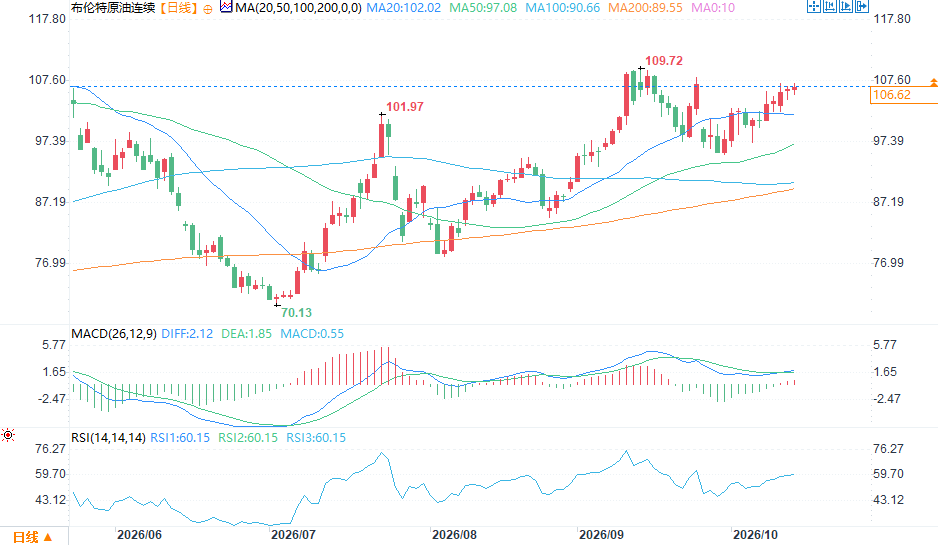
(布倫特原油日圖 )
儘管如此,仍有幾點值得關注。
第一,油價越逼近100美元,美國就會越發積極地推動衝突化解、促成和平。對於價格略高的布倫特原油,美國進行干預的心理門檻大約在105美元附近。一旦油價觸及這一紅線,美聯儲遏制通脹的努力將面臨前功盡棄的風險,進而直接拖累本土消費者信心與白宮的民意支持率。因此,屆時華盛頓很可能會釋放戰術石油儲備(SPR)、對特定製裁豁免進行政策微調,或施壓OPEC+進一步放寬配額限制來強行壓制油價。
第二,石油的供給與需求均缺乏價格彈性,供需平衡僅發生1%的變動,就可能造成油價10-20%幅度的波動。在邊際供需極度脆弱的當下,哪怕OPEC+釋出小幅度的額外產能增量,或市場出現關於停火談判的“風吹草動”,都會在衍生品市場上觸發高槓杆空頭或多頭的快速平倉。也就是説,即便只是力度有限的調控舉措,油價也有可能出現下跌,這並不出人意料,目前市場似乎已經形成了這樣的條件反射。
第三,來自中國的需求持續攀升。今年春季,市場普遍預期和伊朗的衝突會很快結束,因此中國長期在高油價下縮減採購、動用石油儲備,這也是當時壓制油價的關鍵因素。但到了秋季,中國開始採購10月交割的合約,需求持續走高。值得注意的是,隨着中國戰略石油儲備(SPR)在前期消耗後進入補充週期,加上地緣政治不確定性促使買家尋求更高的安全庫存閾值,這種“補庫需求”與消費復甦疊加,形成了強有力的買方支撐。
供應縮減之外,油輪運費成本再度創下新高,運費佔原油總成本比重達到三分之一;再疊加市場波動帶來的風險溢價抬升。從波羅的海原油運價指數(BDTI)來看,中東至亞洲航線的運費在短時間內翻倍,運力緊張導致“買方自提成本(CIF)”被大幅推高。即使OPEC+試圖通過提升配額來平衡市場,瓶頸也已從“無油可採”轉移到了“無船可運”的航運物流端。
以上種種,都有可能加速通脹上行,繼而推高債券收益率,進一步走強美元。二次通脹風險的抬頭使得市場對美聯儲等主要央行“長期維持高利率”的預期再度強化,美國10年期國債收益率隨之攀升,資金迴流美元資產,進而對全球非美貨幣形成流動性擠壓,引發新一輪的宏觀金融連帶震盪。
根據克普勒(Kpler)的數據,10月份霍爾木茲海峽的石油運輸量大幅下降。在截至10月10日的七天內,日均運量為1050萬桶,較衝突爆發前1710萬桶的水平下降38%。另一權威數據相對更高:9月海峽日均運量為1811萬桶,而中東衝突爆發前八週的日均運量為1822萬桶。沙特的油輪與石油設施再度遭遇襲擊,令各石油出口國深感擔憂。此外,儘管OPEC+自今年第二季度起逐步推行了名義上的配額增產計劃,且沙特等主產國在數據上提高了產量,但地緣封鎖導致這些“紙面增量”難以順暢轉化為實際的物理供應。疊加地緣威脅升級,各大國際保險公司已將波斯灣海域的“戰術風險附加費”上調了近150%,導致單艘超大型油輪(VLCC)的單航次保費驟增數百萬元,進一步擠壓了原油貿易的實際流動性。
美國與俄羅斯近期達成了一份柴油協議,表面看似成效顯著,但實際上僅能夠滿足美國9天的柴油需求,並且相關貨物還將分批次陸續交付。從精煉油產業鏈來看,當前全球柴油庫存整體較五年均值低18%左右,煉廠利潤率居高不下;僅憑一次性的短期增量,根本無法填補秋季農忙與冬季供暖季交織帶來的系統性柴油缺口。油價想要持續下行,需要系統性解決產油國衝突帶來的供應短缺與各類風險。
除居高不下的地緣風險溢價與處於歷史高位的運輸成本之外,中國石油進口增加的相關報道,也在推動布倫特油價走高。中東衝突最激烈時期,中國石油進口曾顯著下滑,這一因素阻止布倫特油價刷新歷史紀錄,也幫助全球躲過一場經濟危機。據彭博社消息,未來90天內,將有96艘載重200萬桶及以上的油輪抵達中國港口,該數字為2月底以來最高值。這相當於約1.92億桶原油將在未來三個月內集中到港,平均每日增量超200萬桶。主要原因在於國內煉廠秋檢結束後的開工率回升,以及對即將到來的出行旺季和工業復甦的備貨需求。
(布倫特原油日圖 )
儘管如此,仍有幾點值得關注。
第一,油價越逼近100美元,美國就會越發積極地推動衝突化解、促成和平。對於價格略高的布倫特原油,美國進行干預的心理門檻大約在105美元附近。一旦油價觸及這一紅線,美聯儲遏制通脹的努力將面臨前功盡棄的風險,進而直接拖累本土消費者信心與白宮的民意支持率。因此,屆時華盛頓很可能會釋放戰術石油儲備(SPR)、對特定製裁豁免進行政策微調,或施壓OPEC+進一步放寬配額限制來強行壓制油價。
第二,石油的供給與需求均缺乏價格彈性,供需平衡僅發生1%的變動,就可能造成油價10-20%幅度的波動。在邊際供需極度脆弱的當下,哪怕OPEC+釋出小幅度的額外產能增量,或市場出現關於停火談判的“風吹草動”,都會在衍生品市場上觸發高槓杆空頭或多頭的快速平倉。也就是説,即便只是力度有限的調控舉措,油價也有可能出現下跌,這並不出人意料,目前市場似乎已經形成了這樣的條件反射。
第三,來自中國的需求持續攀升。今年春季,市場普遍預期和伊朗的衝突會很快結束,因此中國長期在高油價下縮減採購、動用石油儲備,這也是當時壓制油價的關鍵因素。但到了秋季,中國開始採購10月交割的合約,需求持續走高。值得注意的是,隨着中國戰略石油儲備(SPR)在前期消耗後進入補充週期,加上地緣政治不確定性促使買家尋求更高的安全庫存閾值,這種“補庫需求”與消費復甦疊加,形成了強有力的買方支撐。
供應縮減之外,油輪運費成本再度創下新高,運費佔原油總成本比重達到三分之一;再疊加市場波動帶來的風險溢價抬升。從波羅的海原油運價指數(BDTI)來看,中東至亞洲航線的運費在短時間內翻倍,運力緊張導致“買方自提成本(CIF)”被大幅推高。即使OPEC+試圖通過提升配額來平衡市場,瓶頸也已從“無油可採”轉移到了“無船可運”的航運物流端。
以上種種,都有可能加速通脹上行,繼而推高債券收益率,進一步走強美元。二次通脹風險的抬頭使得市場對美聯儲等主要央行“長期維持高利率”的預期再度強化,美國10年期國債收益率隨之攀升,資金迴流美元資產,進而對全球非美貨幣形成流動性擠壓,引發新一輪的宏觀金融連帶震盪。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。