美債長端收益率高位回調:通脹衝擊後的技術性修復與避險交易
2026-10-15 18:03:45
週四(10月15日),美國10年期國債收益率盤中顯著回落至5.087%附近,創下三週低點,從前一日衝高至5.3%上方的高位明顯下行。本次美債收益率下行並非貨幣政策基本面轉向寬鬆,而是多重短期因素共振帶來的高位技術性回調:市場對超預期CPI數據重新定價、風險資產拋售催生避險買盤、油價回落緩和通脹預期,疊加美聯儲官員釋放偏謹慎表態共同推動。
通脹數據衝擊消化:加息預期快速修正
10月14日公佈的美國9月CPI數據一度擾動市場,CPI同比升至3.7%,高於市場預期3.6%,同時高於8月3.4%,核心CPI同樣偏強。數據發佈瞬間,市場迅速上調美聯儲加息概率,10年期美債收益率快速衝高突破5.3%,交易資金押注10月議息會議存在加息可能性,加息概率短暫逼近50%。
經過一個交易日的覆盤消化,市場重新解讀通脹數據結構,判斷本次CPI反彈對10月議息會議直接影響有限。交易層面,美聯儲10月加息概率回落至約29%,前期交易的加息預期部分回吐,帶動美債價格回升、收益率下行。市場共識逐步形成:單次偏強通脹數據不足以驅動美聯儲立刻採取緊縮動作,政策決策仍需要更多連續數據驗證通脹粘性。
風險偏好下行,避險資金湧入美債
美股風險資產的大幅拋售,是壓制美債長端收益率的核心推手。全球股市承壓,科技與AI板塊成為重災區,納斯達克期貨持續走弱。市場擔憂,在高利率持續維持的環境下,AI企業前期擴張形成的高債務負擔將帶來償債壓力,盈利預期受到挑戰,資金開始從權益市場撤離,轉向國債這類傳統安全資產。
債券價格與收益率反向變動,持續的避險買盤推高美債價格,進一步壓低長端收益率。本次行情呈現出一定反直覺特徵:通脹數據偏強本應利空債券,但權益市場的恐慌拋售形成更強力量,主導了美債短期定價。
油價下行緩解通脹壓力預期
能源價格是本輪美國通脹反彈的重要推手,而近期油價回落,幫助市場下調中長期通脹擔憂。能源分項對CPI的拉動減弱,降低了通脹持續上行的尾部風險,弱化了長端利率持續上行的底層邏輯,為美債收益率回調提供支撐。在高利率環境中,大宗商品價格變化會直接改變市場對通脹路徑的判斷,油價下行減輕了美聯儲持續緊縮的壓力。
美聯儲官員表態:等待數據,暫緩行動
美聯儲官員近期釋放偏謹慎信號,鮑曼、戴利等政策委員表態,認為美聯儲可以等待更清晰的經濟數據,再決定10月議息會議的政策動作,不必急於加息。官員講話削弱了市場對於本月立即加息的預期,約束了長端收益率繼續衝高的空間。政策層的核心思路是:通脹仍高於目標,但不急於在單次通脹數據後立刻收緊,保留觀察窗口,評估前期加息傳導效果。
後市展望:短期回調,趨勢未反轉
綜合來看,本次美國10年期國債收益率下行屬於高位調整,不是基本面轉向寬鬆。此前幾周,美債長端收益率受通脹反彈、油價上行、美國債務供給、加息預期多重因素推升至多年高位。當前只是前期快速上行後的技術性修復。後續市場將重點跟蹤美國零售銷售、PPI等關鍵經濟數據,數據強弱會重新影響美聯儲政策定價。投資者需要持續跟蹤行情即時變化,警惕長端利率再度反彈風險。
技術分析
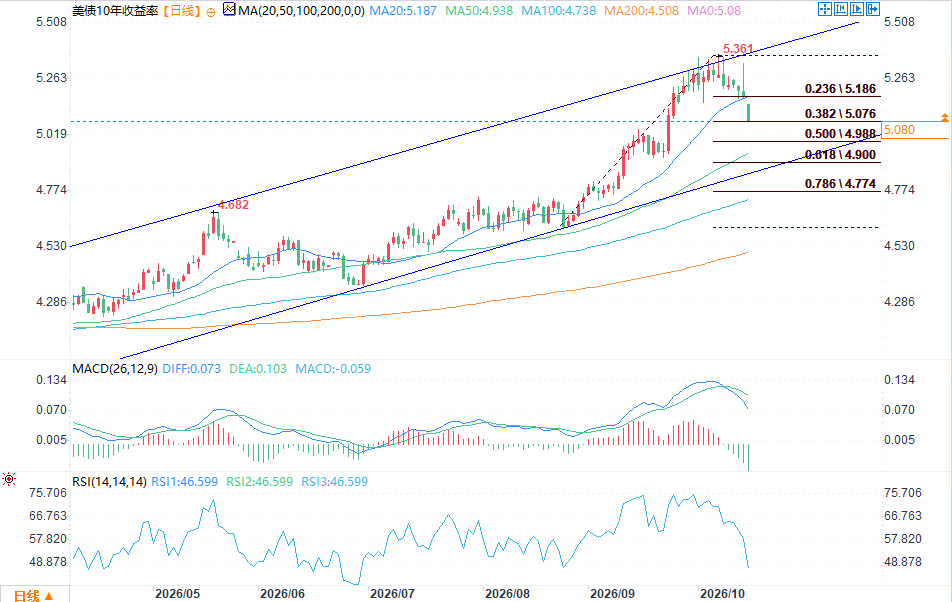
(美債10年期收益率日線圖 )
美債10年期收益率日線級別,自8月底走出一輪單邊上行行情,一路衝高至5.361%階段高點,當前行情進入技術性回調,價格回落至這波上漲幅度的38.2%斐波那契回撤位置,屬於上漲趨勢中較為常規的回撤修復。從K線形態上看,衝高階段連續出現多根長上影K線,預示上方拋壓持續累積,多頭進一步向上突破的阻力明顯;近期K線出現跳空低開形態,短期空頭力量釋放,上漲節奏暫時放緩,但單從K線信號來看,尚不能判定趨勢已經反轉。
均線體系依舊維持多頭排列,當前價格僅短期跌破MA20,但是價格仍然顯著運行在MA50上方,中長期上漲的結構基礎沒有被破壞。短期均線失守更多代表短期市場情緒轉弱,中期趨勢的支撐仍在,一旦短期調整消化完畢,原有上行趨勢仍具備延續的條件。輔助指標層面,MACD出現DIFF下穿DEA,柱體翻綠,動能信號轉弱,RSI也從高位回落至46.599,從前期超買狀態降温,指標同步印證當前處於回調階段,但尚未進入深度空頭區間,仍存在繼續下探測試支撐的可能性。
在支撐與壓力的觀察上,當前38.2%斐波那契5.076是第一觀察支撐,若繼續走弱,行情將進一步測試5.0%關口,下方核心防守位置落在MA50對應的4.938附近。上方壓力則集中在MA20的5.187,以及前期高點5.361%。
綜合整體走勢判斷,本次回調大概率屬於上漲過程中的短暫休整,如果能夠在5.0附近或者MA50一帶企穩,指標完成修復後,收益率有較大概率重啓上行,再度挑戰前高;只有當價格有效跌破4.938並持續收於該位置下方時,才需要重新評估本輪上漲趨勢的有效性。
通脹數據衝擊消化:加息預期快速修正
10月14日公佈的美國9月CPI數據一度擾動市場,CPI同比升至3.7%,高於市場預期3.6%,同時高於8月3.4%,核心CPI同樣偏強。數據發佈瞬間,市場迅速上調美聯儲加息概率,10年期美債收益率快速衝高突破5.3%,交易資金押注10月議息會議存在加息可能性,加息概率短暫逼近50%。
經過一個交易日的覆盤消化,市場重新解讀通脹數據結構,判斷本次CPI反彈對10月議息會議直接影響有限。交易層面,美聯儲10月加息概率回落至約29%,前期交易的加息預期部分回吐,帶動美債價格回升、收益率下行。市場共識逐步形成:單次偏強通脹數據不足以驅動美聯儲立刻採取緊縮動作,政策決策仍需要更多連續數據驗證通脹粘性。
風險偏好下行,避險資金湧入美債
美股風險資產的大幅拋售,是壓制美債長端收益率的核心推手。全球股市承壓,科技與AI板塊成為重災區,納斯達克期貨持續走弱。市場擔憂,在高利率持續維持的環境下,AI企業前期擴張形成的高債務負擔將帶來償債壓力,盈利預期受到挑戰,資金開始從權益市場撤離,轉向國債這類傳統安全資產。
債券價格與收益率反向變動,持續的避險買盤推高美債價格,進一步壓低長端收益率。本次行情呈現出一定反直覺特徵:通脹數據偏強本應利空債券,但權益市場的恐慌拋售形成更強力量,主導了美債短期定價。
油價下行緩解通脹壓力預期
能源價格是本輪美國通脹反彈的重要推手,而近期油價回落,幫助市場下調中長期通脹擔憂。能源分項對CPI的拉動減弱,降低了通脹持續上行的尾部風險,弱化了長端利率持續上行的底層邏輯,為美債收益率回調提供支撐。在高利率環境中,大宗商品價格變化會直接改變市場對通脹路徑的判斷,油價下行減輕了美聯儲持續緊縮的壓力。
美聯儲官員表態:等待數據,暫緩行動
美聯儲官員近期釋放偏謹慎信號,鮑曼、戴利等政策委員表態,認為美聯儲可以等待更清晰的經濟數據,再決定10月議息會議的政策動作,不必急於加息。官員講話削弱了市場對於本月立即加息的預期,約束了長端收益率繼續衝高的空間。政策層的核心思路是:通脹仍高於目標,但不急於在單次通脹數據後立刻收緊,保留觀察窗口,評估前期加息傳導效果。
後市展望:短期回調,趨勢未反轉
綜合來看,本次美國10年期國債收益率下行屬於高位調整,不是基本面轉向寬鬆。此前幾周,美債長端收益率受通脹反彈、油價上行、美國債務供給、加息預期多重因素推升至多年高位。當前只是前期快速上行後的技術性修復。後續市場將重點跟蹤美國零售銷售、PPI等關鍵經濟數據,數據強弱會重新影響美聯儲政策定價。投資者需要持續跟蹤行情即時變化,警惕長端利率再度反彈風險。
技術分析
(美債10年期收益率日線圖 )
美債10年期收益率日線級別,自8月底走出一輪單邊上行行情,一路衝高至5.361%階段高點,當前行情進入技術性回調,價格回落至這波上漲幅度的38.2%斐波那契回撤位置,屬於上漲趨勢中較為常規的回撤修復。從K線形態上看,衝高階段連續出現多根長上影K線,預示上方拋壓持續累積,多頭進一步向上突破的阻力明顯;近期K線出現跳空低開形態,短期空頭力量釋放,上漲節奏暫時放緩,但單從K線信號來看,尚不能判定趨勢已經反轉。
均線體系依舊維持多頭排列,當前價格僅短期跌破MA20,但是價格仍然顯著運行在MA50上方,中長期上漲的結構基礎沒有被破壞。短期均線失守更多代表短期市場情緒轉弱,中期趨勢的支撐仍在,一旦短期調整消化完畢,原有上行趨勢仍具備延續的條件。輔助指標層面,MACD出現DIFF下穿DEA,柱體翻綠,動能信號轉弱,RSI也從高位回落至46.599,從前期超買狀態降温,指標同步印證當前處於回調階段,但尚未進入深度空頭區間,仍存在繼續下探測試支撐的可能性。
在支撐與壓力的觀察上,當前38.2%斐波那契5.076是第一觀察支撐,若繼續走弱,行情將進一步測試5.0%關口,下方核心防守位置落在MA50對應的4.938附近。上方壓力則集中在MA20的5.187,以及前期高點5.361%。
綜合整體走勢判斷,本次回調大概率屬於上漲過程中的短暫休整,如果能夠在5.0附近或者MA50一帶企穩,指標完成修復後,收益率有較大概率重啓上行,再度挑戰前高;只有當價格有效跌破4.938並持續收於該位置下方時,才需要重新評估本輪上漲趨勢的有效性。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。