消費虛強權益回調 美債收益率與美元跳水
2026-10-15 21:44:24
週四(10月15日)歐洲時段,兩個交易日內美元指數一度觸及18個月新高,但隨後行情反轉,展開回落,目前日內下跌0.44%,報102.05。
同時近期美債迎來買盤,10年期國債收益率下行至5.055%,30年期收益率跌至5.391%,雙雙來到三週低位。
本週交易的核心關鍵在於美債收益率回落交易,或者説美債的抄底交易,本次美債行情除了市場小幅下調美國長期經濟增速預期外,核心是10月加息預期快速降温以及美股的避險買盤。
本輪CPI上行主要由能源價格的外部地緣衝擊驅動,並非薪資帶動的內生通脹,疊加零售銷售“名義虛高、實際消費走弱”,市場判斷美聯儲無需立刻收緊。
同時AI板塊債務擔憂帶來美股大跌,避險買盤湧入債市,疊加前期美債空頭集中平倉,共同推動美債收益率下行。
歐元、英鎊藉機反彈,歐元從階段低點回升至1.1207,單日漲幅接近兩個月最大。
市場資金轉向避險,AI板塊債務擔憂壓制風險資產,資金湧入美債,收益率下行削弱美元的利差優勢,疊加前期美元多頭持倉擁擠,觸發多頭獲利了結。
法興首席外匯策略師Kit Juckes點評,當前市場處於多空拉鋸格局。
美元前期漲幅巨大、多頭頭寸過於擁擠,本身就存在回調訴求,但經濟數據又隨時可以扭轉行情;在零售、PPI數據落地前,匯率大概率維持震盪反覆。CPI短暫推升加息預期,美聯儲官員表態迅速降温
9月CPI同比走高一度將市場10月加息概率快速拉昇至50%。
但多位美聯儲官員集體釋放偏謹慎論調,戴利、鮑曼均提出,需要等待更完整的經濟信號,10月無需立刻加息,導致市場快速下調當月加息押注。
澳新銀行亞洲研究主管Khoon Goh分析,儘管CPI小幅強於預期,但數據力度不足以迫使美聯儲在10月立刻加息。疊加10月議息會議臨近中期選舉,政策層面傾向觀望,市場不會激進定價10月加息。
交易員解讀,本輪通脹反彈主要來自汽油等能源價格的外部衝擊,並非美國國內經濟過熱催生的內生通脹,不足以迫使美聯儲倉促收緊。零售銷售名義數據超預期,消費基本面暗藏隱憂
美國零售銷售環比上漲0.8%,表面強於預期,但增長主要由汽油漲價拉動,屬於價格效應,並非商品實物購買量提升。
剔除汽油、汽車等項目後的核心零售僅小幅上行,增速明顯走弱。
薪資持續下滑,居民實際購買力承壓,消費更多依靠消耗儲蓄、使用先買後付信貸工具維持。
美國銀行研究所數據顯示,“先買後付”使用率上升,近五分之一相關家庭欠款超過500美元,消費壓力逐步向家庭部門傳導。
低收入羣體消費趨於保守,褐皮書也印證多數區域消費增長乏力。
這種靠漲價支撐的消費韌性可持續性較差,宏觀經濟學家預判三季度消費者支出年化增速約3.4%,低於二季度3.8%,後續內需放緩風險上升,限制美元上行空間。美聯儲褐皮書消費信號
美聯儲《褐皮書》調研指出,全美多數轄區8月下旬至10月上旬消費支出幾乎沒有變化,低收入顧客消費行為更加謹慎,印證消費內生動力正在減弱。
這一線下企業調研結果,進一步佐證機構對消費後勁不足的判斷。總結:
本次美元回落,核心邏輯不是通脹壓力消失,而是市場看穿了數據的結構性特徵:能源外生推高物價,但內需與薪資走弱,內生通脹動力不足。
機構普遍共識:市場等待美聯儲官員沃什在曼谷IMF與世行年會的發言,用來進一步判斷美聯儲利率路徑,相關講話將持續主導美元、美債行情。
美債收益率下行,美國相對海外的利差優勢減弱,疊加擁擠多頭平倉,美元自高位回撤。
短期美元將在通脹風險與內需放緩兩大力量之間反覆博弈。
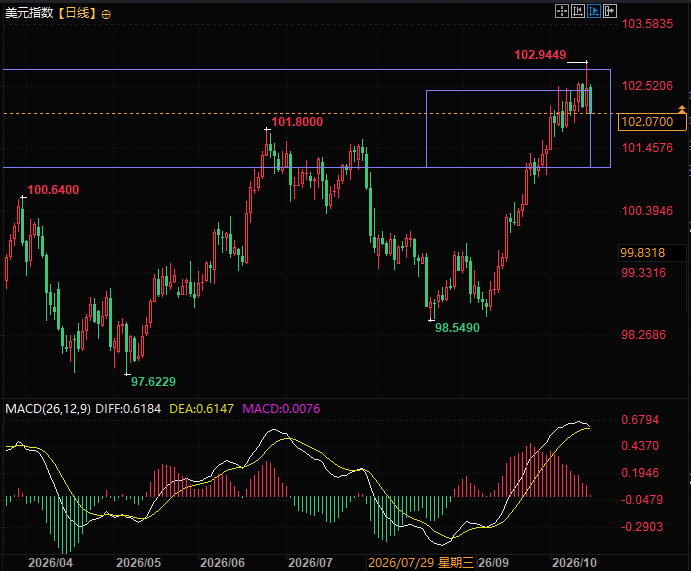
技術面:之前文章持續提示美元指數處於量度漲幅壓制,大概率展開回調,不知道讀者是否有把握住機會,目前關注101.8附近支撐。
(美元指數日線圖,來源:易匯通)
北京時間21:34,美元指數現報102.05。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。