原油交易提醒:美原油連續反彈之後小幅回落,短期維持高位震盪
2026-10-16 10:03:34
WTI原油前一交易日大幅收漲3.03%,報97.97美元/桶;布倫特原油收跌0.13%,報105.92美元/桶。美油走勢明顯強於布油,核心原因在於美國本土庫存大幅去化,而布倫特更多受到IEA儲備釋放與航運政策預期的壓制。
特朗普週五表態稱不會向伊朗部署美軍地面部隊。這一表態顯著降低了市場對美伊短期內爆發直接軍事衝突的預期,WTI亞市由此回吐部分漲幅。不過,中東地緣風險並未完全解除,美國中央司令部確認,本週在霍爾木茲海峽沉沒的新加坡籍集裝箱船系遭伊朗投射物擊中。儘管過去24小時內仍有超過40艘船隻通過霍爾木茲海峽,航運未完全中斷,但油輪運費仍處於歷史高位,實體供應風險持續存在。
EIA庫存數據成為昨日油價大漲的核心驅動。截至10月9日當週,美國商業原油庫存減少855.7萬桶至4.156億桶,遠超市場此前預期的減少約28.8萬桶,為2月以來最大單週降幅。餾分油庫存減少250萬桶至1.026億桶,降至同期歷史低位,較五年均值低約12%。汽油庫存則意外增加350萬桶至2.083億桶,反映汽油需求邊際走弱。此次超預期去庫主要受颶風"伊薩亞斯"影響——墨西哥灣超過70%的原油產量一度停產,進口量日均減少約79萬桶。不過,大部分受影響產能已在週三恢復生產,颶風帶來的短期供應衝擊正在消退。
IEA儲備釋放對市場情緒有一定壓制,但實質影響有限。IEA週四確認,成員國將加速釋放3月承諾的4億桶儲備中尚未投放的剩餘1億桶,包括"儘快"釋放2000萬桶柴油。但市場普遍認為,這並非新增干預,而是加速兑現既有承諾,規模不足以根本緩解柴油緊張局面。與此同時,美國正考慮放寬對"影子船隊"的制裁以降低全球運費,俄羅斯也表示柴油出口最快兩至三週後可發貨。這些潛在增量供應對布倫特構成額外壓制,也是WTI-Brent價差收窄的重要原因。
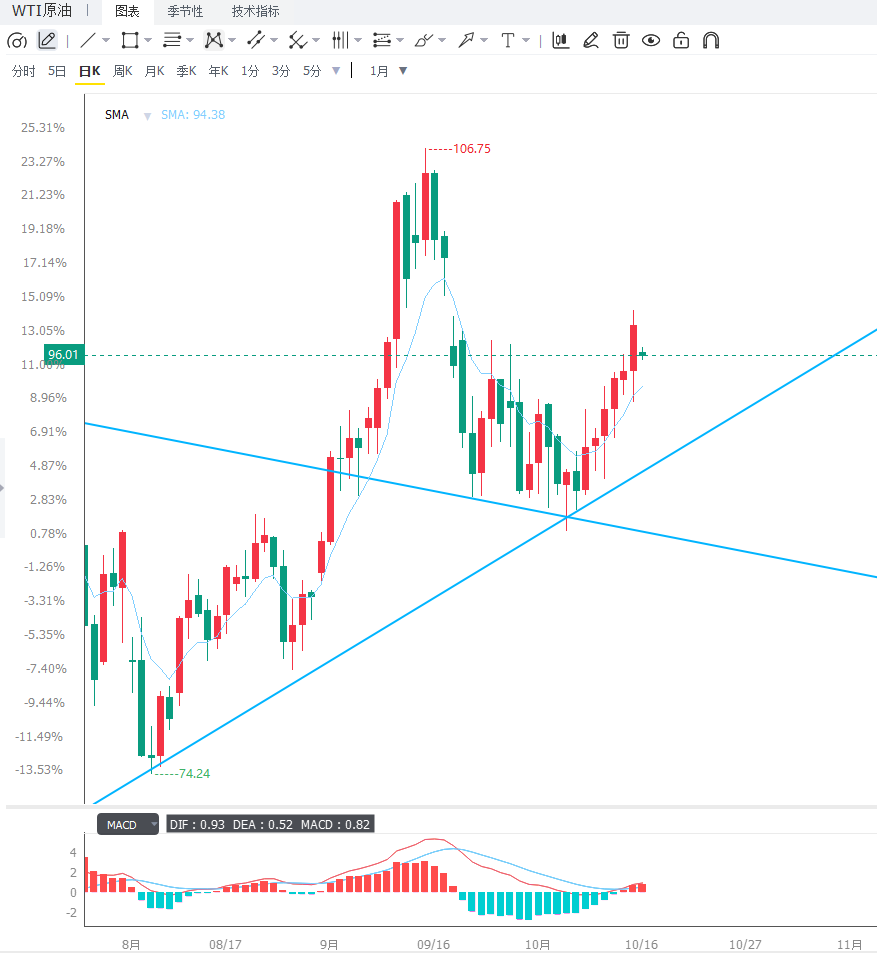
從技術面來看,WTI日線在連續六日上漲後觸及98美元附近高位,短線出現獲利回吐。日圖顯示樞軸點位於95.04美元/桶,對應支撐阻力最大覆蓋區間為91.93至98.20美元/桶。 當前價格運行於樞軸點上方,表明多頭仍佔據主導,但已接近區間上沿,進一步上攻需要成交量配合。均線系統方面,短期均線持續向上發散,價格站穩於20日均線上方,中期趨勢結構未被破壞。但MACD指標在零軸上方出現紅柱收斂跡象,快慢線間距收窄,顯示上行動能有所衰減,屬於連續上漲後的技術性休整。RSI讀數約62,處於中性偏強區域但未進入超買區間,仍有上行空間但短期動能趨於均衡。布林帶方面,價格已觸及上軌附近後回落,布林帶開口略有擴張,反映波動率上升。若價格能重新站回97.50美元上方,則有望向上測試98.00至100.00美元整數關口;若跌破中軌,則可能回踩93.00至92.00美元區域尋求支撐。
從4小時週期來看,油價在上升通道內高位橫盤,短週期均線走平,MACD空頭動能初現但未形成有效死叉,屬於"漲多了消化"的典型形態。斐波那契回撤顯示,93.84美元(0.618回撤位)為關鍵支撐,箱體上沿97.50美元附近(前期向下跳空缺口)為重要阻力。 若跌破93.84美元,則可能打開向92.00美元甚至90.50美元的回調空間;若放量突破97.50美元,則有望測試98.00至100.00美元區域。
編輯總結
WTI原油當前處於"地緣風險溢價託底"與"政策供應增量壓制"的拉鋸中。特朗普表態短期緩解了美伊直接衝突擔憂,但霍爾木茲海峽航運風險、EIA超預期去庫與柴油緊張格局仍為油價提供底部支撐。IEA儲備釋放與影子船隊制裁鬆綁預期對布倫特構成壓制,但對WTI影響有限。短線方向取決於中東局勢是否進一步升級、颶風后墨西哥灣產能恢復進度,以及下週美國中期選舉前政策面是否出現新變化。在98至100美元阻力帶未被有效突破之前,整體結構仍以高位震盪為主,但需警惕地緣突發事件帶來的破位上行風險。
特朗普週五表態稱不會向伊朗部署美軍地面部隊。這一表態顯著降低了市場對美伊短期內爆發直接軍事衝突的預期,WTI亞市由此回吐部分漲幅。不過,中東地緣風險並未完全解除,美國中央司令部確認,本週在霍爾木茲海峽沉沒的新加坡籍集裝箱船系遭伊朗投射物擊中。儘管過去24小時內仍有超過40艘船隻通過霍爾木茲海峽,航運未完全中斷,但油輪運費仍處於歷史高位,實體供應風險持續存在。
EIA庫存數據成為昨日油價大漲的核心驅動。截至10月9日當週,美國商業原油庫存減少855.7萬桶至4.156億桶,遠超市場此前預期的減少約28.8萬桶,為2月以來最大單週降幅。餾分油庫存減少250萬桶至1.026億桶,降至同期歷史低位,較五年均值低約12%。汽油庫存則意外增加350萬桶至2.083億桶,反映汽油需求邊際走弱。此次超預期去庫主要受颶風"伊薩亞斯"影響——墨西哥灣超過70%的原油產量一度停產,進口量日均減少約79萬桶。不過,大部分受影響產能已在週三恢復生產,颶風帶來的短期供應衝擊正在消退。
IEA儲備釋放對市場情緒有一定壓制,但實質影響有限。IEA週四確認,成員國將加速釋放3月承諾的4億桶儲備中尚未投放的剩餘1億桶,包括"儘快"釋放2000萬桶柴油。但市場普遍認為,這並非新增干預,而是加速兑現既有承諾,規模不足以根本緩解柴油緊張局面。與此同時,美國正考慮放寬對"影子船隊"的制裁以降低全球運費,俄羅斯也表示柴油出口最快兩至三週後可發貨。這些潛在增量供應對布倫特構成額外壓制,也是WTI-Brent價差收窄的重要原因。
從技術面來看,WTI日線在連續六日上漲後觸及98美元附近高位,短線出現獲利回吐。日圖顯示樞軸點位於95.04美元/桶,對應支撐阻力最大覆蓋區間為91.93至98.20美元/桶。 當前價格運行於樞軸點上方,表明多頭仍佔據主導,但已接近區間上沿,進一步上攻需要成交量配合。均線系統方面,短期均線持續向上發散,價格站穩於20日均線上方,中期趨勢結構未被破壞。但MACD指標在零軸上方出現紅柱收斂跡象,快慢線間距收窄,顯示上行動能有所衰減,屬於連續上漲後的技術性休整。RSI讀數約62,處於中性偏強區域但未進入超買區間,仍有上行空間但短期動能趨於均衡。布林帶方面,價格已觸及上軌附近後回落,布林帶開口略有擴張,反映波動率上升。若價格能重新站回97.50美元上方,則有望向上測試98.00至100.00美元整數關口;若跌破中軌,則可能回踩93.00至92.00美元區域尋求支撐。
從4小時週期來看,油價在上升通道內高位橫盤,短週期均線走平,MACD空頭動能初現但未形成有效死叉,屬於"漲多了消化"的典型形態。斐波那契回撤顯示,93.84美元(0.618回撤位)為關鍵支撐,箱體上沿97.50美元附近(前期向下跳空缺口)為重要阻力。 若跌破93.84美元,則可能打開向92.00美元甚至90.50美元的回調空間;若放量突破97.50美元,則有望測試98.00至100.00美元區域。
編輯總結
WTI原油當前處於"地緣風險溢價託底"與"政策供應增量壓制"的拉鋸中。特朗普表態短期緩解了美伊直接衝突擔憂,但霍爾木茲海峽航運風險、EIA超預期去庫與柴油緊張格局仍為油價提供底部支撐。IEA儲備釋放與影子船隊制裁鬆綁預期對布倫特構成壓制,但對WTI影響有限。短線方向取決於中東局勢是否進一步升級、颶風后墨西哥灣產能恢復進度,以及下週美國中期選舉前政策面是否出現新變化。在98至100美元阻力帶未被有效突破之前,整體結構仍以高位震盪為主,但需警惕地緣突發事件帶來的破位上行風險。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。