沃什拒絕前瞻指引,美元指數跌至一週新低
2026-10-16 14:03:03
週五(10月16日)亞洲時段,美元指數延續跌勢,一度跌至101.80附近,創10月7日以來的新低。市場目光此刻正聚焦於美聯儲主席沃什在曼谷的講話。
美聯儲主席凱文·沃什週五表示,他不會預先説明自己在2026年餘下會議上可能採取的行動,並稱10月和12月會議是"關鍵節點"。
他還表示,自9月加息以來,全球形勢大體符合美聯儲預期。在主席不予指引的情況下,短期美債與美元將更多受數據驅動,市場對經濟數據的反應可能放大。
美聯儲主席凱文·沃什週五拒絕就央行的下一步行動發出信號。他表示,自己不相信應該説明在2026年餘下會議上可能採取的行動,並指出美聯儲10月和12月會議是政策制定者進行評估的時刻。
沃什在曼谷出席國際貨幣基金組織(IMF)會議期間發表講話,該會議在IMF和世界銀行年會期間舉行。他表示,自9月政策會議以來,全球形勢大體符合美聯儲預期。他説,美聯儲已明確將實現物價穩定,但他不相信預先判斷會議結果。政策制定者將在10月和12月會議上作出判斷,他將這兩個會議描述為評估產出、就業和通脹的關鍵節點。
拒絕提供指引並不令人意外。沃什一再主張,美聯儲應減少對自身意圖的表態,讓市場形成自己對經濟的看法,他還表示反對提前釋放決策信號。週五的言論將這一做法付諸實踐,使投資者在10月27日至28日會議前只能依賴即將公佈的數據。
沃什關於當前經濟與通脹形勢大體符合預期的表態,依然值得市場高度關注。9月美聯儲將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,這是自2023年以來的首次加息,標誌着貨幣政策轉向的重要節點。點陣圖顯示,多數官員預計今年內至少還會再加息一次。
沃什雖未直接點明後續路徑,但其“形勢符合預期”的表述,實際上傳遞出較強的政策連續性信號:如果就業、通脹和增長數據繼續沿着目前軌跡演進,他迄今幾乎看不到需要偏離既定加息路徑的充分理由。
這意味着,除非出現明顯的數據意外,否則美聯儲更傾向於按部就班推進緊縮,而非過早轉向觀望或鴿派調整。從政策含義看,這一立場略偏鷹派,因為它降低了市場對“加息一次即結束”的樂觀定價,強化了“進一步收緊仍有必要”的預期。
投資者需密切跟蹤後續通脹粘性、勞動力市場降温速度以及沃什本人在公開場合的措辭變化,任何對“符合預期”邊界的重新定義,都可能引發利率路徑的重新定價。
整體而言,沃什的表態鞏固了9月加息後的鷹派基調,提示市場勿低估美聯儲在數據支持下繼續行動的意願。
沃什將大量篇幅用於談論投資和人工智能。他將結構性投資激增描述為全球經濟最重要的上行發展,並將其歸功於良好的政策。關於AI,他表示該技術將使經濟更具生產力並創造更多財富,但道路將崎嶇不平,其對就業的近期影響尚不確定。他説,AI很可能在帶來可緩解通脹的供給端收益之前先提振需求,這也應有助於央行對其數據建立信心。
這一順序對政策至關重要。如果AI相關投資現在提振支出,而生產力收益稍後到來,這將增加近期通脹壓力。這與沃什此前的論點一致,即當前利率並未抑制經濟活動。
沃什還表示,美聯儲政策會外溢至世界其他地區,但其他國家的政策也會迴流至美國。他補充説,作為其工作組的一部分,美聯儲將於11月16日在舊金山灣區就AI舉行實地聽證會。
在主席不予指引的情況下,短期美債和美元將在10月27日至28日會議前從數據中尋找方向,這意味着市場對經濟數據的反應可能更大。
他關於形勢大體符合預期的評論略偏鷹派,因為9月預測指向今年還會再加息一次。
油價仍是關鍵輸入:與伊朗戰爭相關的燃料驅動通脹是物價上行壓力的主要來源,因此原油走勢將直接傳導至加息定價。偏鷹派的美聯儲往往打壓而非支撐黃金。
早些時候,哈馬克在前瞻指引方面表現得並不剋制。作為美聯儲官員,他在通脹風險重新抬頭的背景下,公開對當前政策立場是否已經足夠緊縮提出質疑。
哈馬克強調,儘管此前連續加息已顯著提高了實際利率水平,但通脹預期的上行壓力、部分核心服務價格的粘性,以及潛在的需求韌性,都可能使現有緊縮力度不足以迅速將通脹拉回2%目標。
他的表態與部分官員更為謹慎的溝通風格形成對比,顯示出內部對“政策充分性”仍存分歧。哈馬克尤其關注前瞻指引的清晰度與可信度,認為若市場低估後續緊縮可能性,可能削弱政策傳導效果。
在通脹風險上升之際,他呼籲保持警惕,避免過早釋放寬鬆信號。這一質疑不僅反映了其對數據的審慎解讀,也提醒市場關注美聯儲內部鷹派聲音的影響力。若後續通脹數據繼續超預期,哈馬克式的質疑可能推動點陣圖進一步上修,或強化“更高更久”的利率敍事。
沃什拒絕就2026年餘下會議給出前瞻指引,意味着市場失去了一條重要的政策線索,美元指數在10月27日至28日會議前將更多地由經濟數據驅動,對每一份通脹、就業與增長數據的反應可能被放大,波動性隨之上升。
從方向上看,沃什"形勢大體符合預期"的表述略偏鷹派。9月美聯儲加息至3.75%至4.00%,多數官員預計年內至少還會再加息一次。若這一路徑未被打破,美元指數在利差層面仍具備一定支撐,尤其是當其他央行(如澳大利亞央行、歐洲央行)的加息預期降温或陷入兩難之際,美元的政策分化優勢可能進一步凸顯。不過,沃什刻意不提供指引,也意味着市場無法據此加碼押注,美元上行空間受到約束。
另一個關鍵變量是油價。沃什明確指出,與伊朗戰爭相關的燃料驅動通脹是物價上行壓力的主要來源,原油走勢將直接傳導至加息定價。若油價持續走高,市場對美聯儲加息的預期升温,美元指數有望獲得支撐;反之,若油價回落、通脹壓力緩解,美元的利差優勢將被削弱。整體來看,美元指數短期內大概率維持震盪偏強格局,突破方向取決於數據表現、油價走勢以及其他美聯儲官員能否填補主席沉默留下的指引空白。
沃什週五拒絕就2026年餘下會議給出前瞻指引,點名10月和12月為評估產出、就業與通脹的關鍵節點,並表示自9月加息以來全球形勢大體符合預期。這一表態略偏鷹派,暗示其迄今認為幾乎沒有理由偏離年內再加息一次的路徑。在缺乏主席指引的情況下,短期美債與美元將更受數據驅動,市場對數據的反應可能放大,油價走勢將直接傳導至加息定價。沃什還重點談及結構性投資激增與AI,認為AI將先推需求、後提供給,近期或增加通脹壓力。後續焦點為10月27日至28日會議前的美國數據,以及其他美聯儲官員能否填補主席沉默留下的空白。
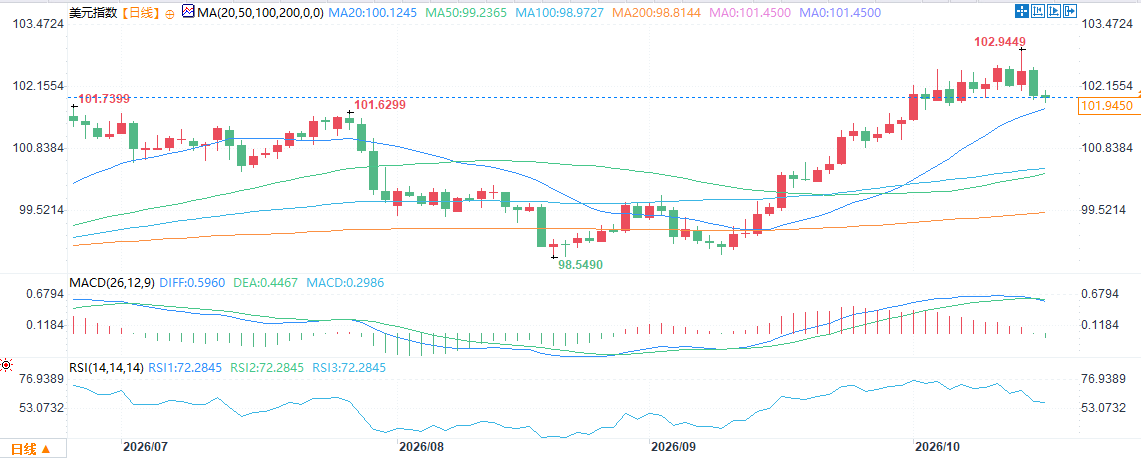
(美元指數日線圖,)
北京時間14:00,美元指數報101.92。
美聯儲主席凱文·沃什週五表示,他不會預先説明自己在2026年餘下會議上可能採取的行動,並稱10月和12月會議是"關鍵節點"。
他還表示,自9月加息以來,全球形勢大體符合美聯儲預期。在主席不予指引的情況下,短期美債與美元將更多受數據驅動,市場對經濟數據的反應可能放大。
核心表態:拒絕前瞻指引,10月與12月為關鍵節點
美聯儲主席凱文·沃什週五拒絕就央行的下一步行動發出信號。他表示,自己不相信應該説明在2026年餘下會議上可能採取的行動,並指出美聯儲10月和12月會議是政策制定者進行評估的時刻。
沃什在曼谷出席國際貨幣基金組織(IMF)會議期間發表講話,該會議在IMF和世界銀行年會期間舉行。他表示,自9月政策會議以來,全球形勢大體符合美聯儲預期。他説,美聯儲已明確將實現物價穩定,但他不相信預先判斷會議結果。政策制定者將在10月和12月會議上作出判斷,他將這兩個會議描述為評估產出、就業和通脹的關鍵節點。
拒絕提供指引並不令人意外。沃什一再主張,美聯儲應減少對自身意圖的表態,讓市場形成自己對經濟的看法,他還表示反對提前釋放決策信號。週五的言論將這一做法付諸實踐,使投資者在10月27日至28日會議前只能依賴即將公佈的數據。
政策含義:形勢符合預期,略偏鷹派
沃什關於當前經濟與通脹形勢大體符合預期的表態,依然值得市場高度關注。9月美聯儲將聯邦基金利率目標區間上調25個基點至3.75%至4.00%,這是自2023年以來的首次加息,標誌着貨幣政策轉向的重要節點。點陣圖顯示,多數官員預計今年內至少還會再加息一次。
沃什雖未直接點明後續路徑,但其“形勢符合預期”的表述,實際上傳遞出較強的政策連續性信號:如果就業、通脹和增長數據繼續沿着目前軌跡演進,他迄今幾乎看不到需要偏離既定加息路徑的充分理由。
這意味着,除非出現明顯的數據意外,否則美聯儲更傾向於按部就班推進緊縮,而非過早轉向觀望或鴿派調整。從政策含義看,這一立場略偏鷹派,因為它降低了市場對“加息一次即結束”的樂觀定價,強化了“進一步收緊仍有必要”的預期。
投資者需密切跟蹤後續通脹粘性、勞動力市場降温速度以及沃什本人在公開場合的措辭變化,任何對“符合預期”邊界的重新定義,都可能引發利率路徑的重新定價。
整體而言,沃什的表態鞏固了9月加息後的鷹派基調,提示市場勿低估美聯儲在數據支持下繼續行動的意願。
投資與AI:結構性投資激增,AI先推需求後提供給
沃什將大量篇幅用於談論投資和人工智能。他將結構性投資激增描述為全球經濟最重要的上行發展,並將其歸功於良好的政策。關於AI,他表示該技術將使經濟更具生產力並創造更多財富,但道路將崎嶇不平,其對就業的近期影響尚不確定。他説,AI很可能在帶來可緩解通脹的供給端收益之前先提振需求,這也應有助於央行對其數據建立信心。
這一順序對政策至關重要。如果AI相關投資現在提振支出,而生產力收益稍後到來,這將增加近期通脹壓力。這與沃什此前的論點一致,即當前利率並未抑制經濟活動。
沃什還表示,美聯儲政策會外溢至世界其他地區,但其他國家的政策也會迴流至美國。他補充説,作為其工作組的一部分,美聯儲將於11月16日在舊金山灣區就AI舉行實地聽證會。
市場影響:數據主導,油價與鷹派傾向成關鍵
在主席不予指引的情況下,短期美債和美元將在10月27日至28日會議前從數據中尋找方向,這意味着市場對經濟數據的反應可能更大。
他關於形勢大體符合預期的評論略偏鷹派,因為9月預測指向今年還會再加息一次。
油價仍是關鍵輸入:與伊朗戰爭相關的燃料驅動通脹是物價上行壓力的主要來源,因此原油走勢將直接傳導至加息定價。偏鷹派的美聯儲往往打壓而非支撐黃金。
其他官員:哈馬克對政策是否足夠緊縮提出質疑
早些時候,哈馬克在前瞻指引方面表現得並不剋制。作為美聯儲官員,他在通脹風險重新抬頭的背景下,公開對當前政策立場是否已經足夠緊縮提出質疑。
哈馬克強調,儘管此前連續加息已顯著提高了實際利率水平,但通脹預期的上行壓力、部分核心服務價格的粘性,以及潛在的需求韌性,都可能使現有緊縮力度不足以迅速將通脹拉回2%目標。
他的表態與部分官員更為謹慎的溝通風格形成對比,顯示出內部對“政策充分性”仍存分歧。哈馬克尤其關注前瞻指引的清晰度與可信度,認為若市場低估後續緊縮可能性,可能削弱政策傳導效果。
在通脹風險上升之際,他呼籲保持警惕,避免過早釋放寬鬆信號。這一質疑不僅反映了其對數據的審慎解讀,也提醒市場關注美聯儲內部鷹派聲音的影響力。若後續通脹數據繼續超預期,哈馬克式的質疑可能推動點陣圖進一步上修,或強化“更高更久”的利率敍事。
美元指數:失去前瞻指引,數據主導美元走向
沃什拒絕就2026年餘下會議給出前瞻指引,意味着市場失去了一條重要的政策線索,美元指數在10月27日至28日會議前將更多地由經濟數據驅動,對每一份通脹、就業與增長數據的反應可能被放大,波動性隨之上升。
從方向上看,沃什"形勢大體符合預期"的表述略偏鷹派。9月美聯儲加息至3.75%至4.00%,多數官員預計年內至少還會再加息一次。若這一路徑未被打破,美元指數在利差層面仍具備一定支撐,尤其是當其他央行(如澳大利亞央行、歐洲央行)的加息預期降温或陷入兩難之際,美元的政策分化優勢可能進一步凸顯。不過,沃什刻意不提供指引,也意味着市場無法據此加碼押注,美元上行空間受到約束。
另一個關鍵變量是油價。沃什明確指出,與伊朗戰爭相關的燃料驅動通脹是物價上行壓力的主要來源,原油走勢將直接傳導至加息定價。若油價持續走高,市場對美聯儲加息的預期升温,美元指數有望獲得支撐;反之,若油價回落、通脹壓力緩解,美元的利差優勢將被削弱。整體來看,美元指數短期內大概率維持震盪偏強格局,突破方向取決於數據表現、油價走勢以及其他美聯儲官員能否填補主席沉默留下的指引空白。
總結
沃什週五拒絕就2026年餘下會議給出前瞻指引,點名10月和12月為評估產出、就業與通脹的關鍵節點,並表示自9月加息以來全球形勢大體符合預期。這一表態略偏鷹派,暗示其迄今認為幾乎沒有理由偏離年內再加息一次的路徑。在缺乏主席指引的情況下,短期美債與美元將更受數據驅動,市場對數據的反應可能放大,油價走勢將直接傳導至加息定價。沃什還重點談及結構性投資激增與AI,認為AI將先推需求、後提供給,近期或增加通脹壓力。後續焦點為10月27日至28日會議前的美國數據,以及其他美聯儲官員能否填補主席沉默留下的空白。
(美元指數日線圖,)
北京時間14:00,美元指數報101.92。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。