美國CPI和PPI雙超預期,美元指數利好靴子落地,短期衝高回落
2026-10-16 14:48:42
美元指數週五亞市交投於101.80附近,較前一交易日收盤102.00附近回落約0.15%,觸及10日低位。本週美元指數對主要貨幣普遍走弱,其中對紐元跌幅達0.70%,對加元下跌0.69%,對英鎊下跌0.52%,僅對澳元錄得小幅上漲。核心驅動來自美聯儲主席沃什在曼谷IMF年會期間的爐邊談話——他明確拒絕提前預判利率決策,打破了市場對"通脹超預期=加息確定性"的線性預期。
沃什在與IMF總裁格奧爾基耶娃的對談中表示:"我不會預判會議結果。我不主張現在就説自己可能會在即將召開的會議上怎麼做。"他強調,美聯儲已開啓新篇章,不再提前預告政策決定。此番表態後,市場對10月加息的預期概率由週四的逾25%驟降至約15%
值得注意的是,沃什的"鴿派留白"發生在本週美國通脹數據全面超預期的背景下。美國9月CPI環比上漲0.6%,核心CPI環比上漲0.33%,連續第二個月錄得強勁漲幅;週四公佈的PPI同比上漲6.3%,環比上漲1.3%,均為2022年以來最高。按常理,這應為沃什強化鷹派立場提供充分彈藥,但他選擇刻意保留選擇權,未重申"通脹過高"的立場。澳洲聯邦銀行高級策略師Kristina Clifton表示,沃什未重申通脹過高觀點令市場感到失望,進而推動美元走弱。
沃什將大量篇幅轉向人工智能的經濟影響,稱其為"一生中最具深遠影響的經濟變革",並宣佈美聯儲生產力與就業工作組將於11月16日在舊金山灣區舉行實地聽證會。這一表態為科技成長板塊提供了政策層面的信心支撐,也解釋了為何美元走弱的同時風險資產反彈
不過,美元中期支撐並未完全消失。美聯儲情緒指數維持在127.51附近,遠高於中性100水平,顯示整體政策立場仍處於明確的鷹派區間。市場對12月至少加息一次的定價仍接近90%,部分資深預測人士甚至提出12月可能加息50個基點。此外,中東地緣局勢持續升温——胡塞武裝襲擊亞丁總統府、霍爾木茲海峽油輪遇襲等事件——強化了避險美元需求,對美元指數構成隱性支撐。
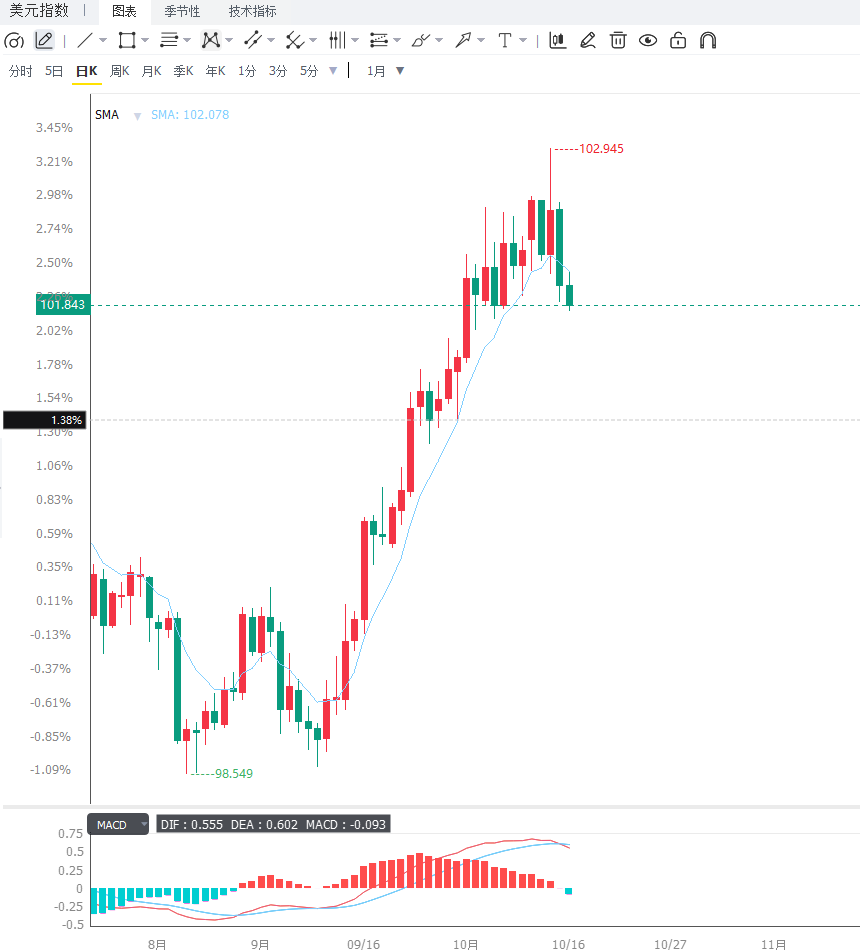
從技術面來看,美元指數日線運行於20日指數移動平均線上方,中期多頭結構尚未被完全破壞,但短線回調壓力明顯。價格目前處於101.80附近爭奪,該位置對應前期突破轉化位與20日EMA動態支撐的交匯區域。日線RSI約56.8,處於中性偏強區域,但上行斜率明顯鈍化,存在頂背離隱患;MACD紅柱持續收窄,快慢線趨於粘合,説明多頭推升力量減弱。4小時圖上,指數在101.80至102.00區間內震盪,短期均線系統交錯,方向選擇尚不明朗。上方阻力依次為102.00、102.35和102.60,下方支撐依次為101.63、101.30和101.00。若有效跌破101.63,短線偏多結構可能被削弱,指數或將進一步回踩101.30至101.00區域。
編輯總結
美元指數短期處於"通脹韌性支撐"與"沃什留白削弱加息溢價"的博弈之中。沃什拒絕預判利率決策的表態,標誌着美聯儲政策溝通框架正從"預期管理"全面轉向純粹的"數據依賴"模式。這一機制轉換在短期內將推升資產價格波動率,但中長期有助於消除市場因過度解讀官員言論而產生的定價扭曲。接下來需重點關注10月底美聯儲議息會議、美國後續就業與通脹數據,以及中東地緣局勢演變。
沃什在與IMF總裁格奧爾基耶娃的對談中表示:"我不會預判會議結果。我不主張現在就説自己可能會在即將召開的會議上怎麼做。"他強調,美聯儲已開啓新篇章,不再提前預告政策決定。此番表態後,市場對10月加息的預期概率由週四的逾25%驟降至約15%
值得注意的是,沃什的"鴿派留白"發生在本週美國通脹數據全面超預期的背景下。美國9月CPI環比上漲0.6%,核心CPI環比上漲0.33%,連續第二個月錄得強勁漲幅;週四公佈的PPI同比上漲6.3%,環比上漲1.3%,均為2022年以來最高。按常理,這應為沃什強化鷹派立場提供充分彈藥,但他選擇刻意保留選擇權,未重申"通脹過高"的立場。澳洲聯邦銀行高級策略師Kristina Clifton表示,沃什未重申通脹過高觀點令市場感到失望,進而推動美元走弱。
沃什將大量篇幅轉向人工智能的經濟影響,稱其為"一生中最具深遠影響的經濟變革",並宣佈美聯儲生產力與就業工作組將於11月16日在舊金山灣區舉行實地聽證會。這一表態為科技成長板塊提供了政策層面的信心支撐,也解釋了為何美元走弱的同時風險資產反彈
不過,美元中期支撐並未完全消失。美聯儲情緒指數維持在127.51附近,遠高於中性100水平,顯示整體政策立場仍處於明確的鷹派區間。市場對12月至少加息一次的定價仍接近90%,部分資深預測人士甚至提出12月可能加息50個基點。此外,中東地緣局勢持續升温——胡塞武裝襲擊亞丁總統府、霍爾木茲海峽油輪遇襲等事件——強化了避險美元需求,對美元指數構成隱性支撐。
從技術面來看,美元指數日線運行於20日指數移動平均線上方,中期多頭結構尚未被完全破壞,但短線回調壓力明顯。價格目前處於101.80附近爭奪,該位置對應前期突破轉化位與20日EMA動態支撐的交匯區域。日線RSI約56.8,處於中性偏強區域,但上行斜率明顯鈍化,存在頂背離隱患;MACD紅柱持續收窄,快慢線趨於粘合,説明多頭推升力量減弱。4小時圖上,指數在101.80至102.00區間內震盪,短期均線系統交錯,方向選擇尚不明朗。上方阻力依次為102.00、102.35和102.60,下方支撐依次為101.63、101.30和101.00。若有效跌破101.63,短線偏多結構可能被削弱,指數或將進一步回踩101.30至101.00區域。
編輯總結
美元指數短期處於"通脹韌性支撐"與"沃什留白削弱加息溢價"的博弈之中。沃什拒絕預判利率決策的表態,標誌着美聯儲政策溝通框架正從"預期管理"全面轉向純粹的"數據依賴"模式。這一機制轉換在短期內將推升資產價格波動率,但中長期有助於消除市場因過度解讀官員言論而產生的定價扭曲。接下來需重點關注10月底美聯儲議息會議、美國後續就業與通脹數據,以及中東地緣局勢演變。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。