英鎊兑美元延續超跌反彈,刷新兩週高位
2026-10-16 15:09:17
英鎊兑美元週五亞市交投於1.3310附近,較前一交易日收盤變化有限。匯價整體仍處在"美元強勢壓制"與"英鎊基本面韌性支撐"的拉鋸之中,短線缺乏明確單邊突破動能。
美元一側繼續受益於美國通脹數據超預期。美國9月PPI同比上漲6.3%,環比上漲1.3%,均為2022年以來最高;核心PPI同比上漲5.0%,環比上漲0.7%,同樣高於預期。能源價格上漲是主要推手,9月能源價格環比大漲10.8%,汽油價格漲幅更為顯著,通脹壓力正從上游生產端向更廣泛商品和服務擴散。同日公佈的9月零售銷售環比增長0.8%,也高於預期,顯示名義消費仍具韌性。
不過,通脹數據並未完全轉化為短期加息確定性。CME FedWatch顯示,市場目前對10月加息的定價約在29%附近,12月至少加息一次的概率仍接近90%。美聯儲主席沃什週五在曼谷IMF年會期間發表講話,市場將重點觀察其是否釋放對通脹回落信心不足、或進一步收緊政策的信號。若晚間講話偏鷹,美元可能再度獲得支撐;若偏鴿,則有助於緩解非美貨幣壓力。
英鎊方面,英國8月GDP環比增長0.1%,高於市場預期的下降0.1%,同比增速回升至2.1%,為2022年10月以來最高。增長主要由製造業、計算機編程和人工智能相關行業貢獻,顯示英國經濟在能源衝擊下仍有一定韌性。這一數據增強了市場對英國央行11月加息的定價,多數經濟學家預計英國央行可能將利率上調至4.0%。
但英鎊上行空間同樣受到多重製約。英國央行行長貝利週五表示,能源價格上漲帶來的二輪效應迄今看起來受到抑制,但判斷為時過早。他仍將高通脹稱為"極其令人沮喪",並指出中東局勢是英國國債收益率的重要驅動因素。這一表態比此前更為平衡,既沒有明確排除11月加息,也在一定程度上削弱了市場對連續大幅加息的押注。與此同時,英國財政緩衝空間收窄、10月28日預算案臨近、長期國債收益率高企,也令英鎊難以擺脱區間震盪格局。
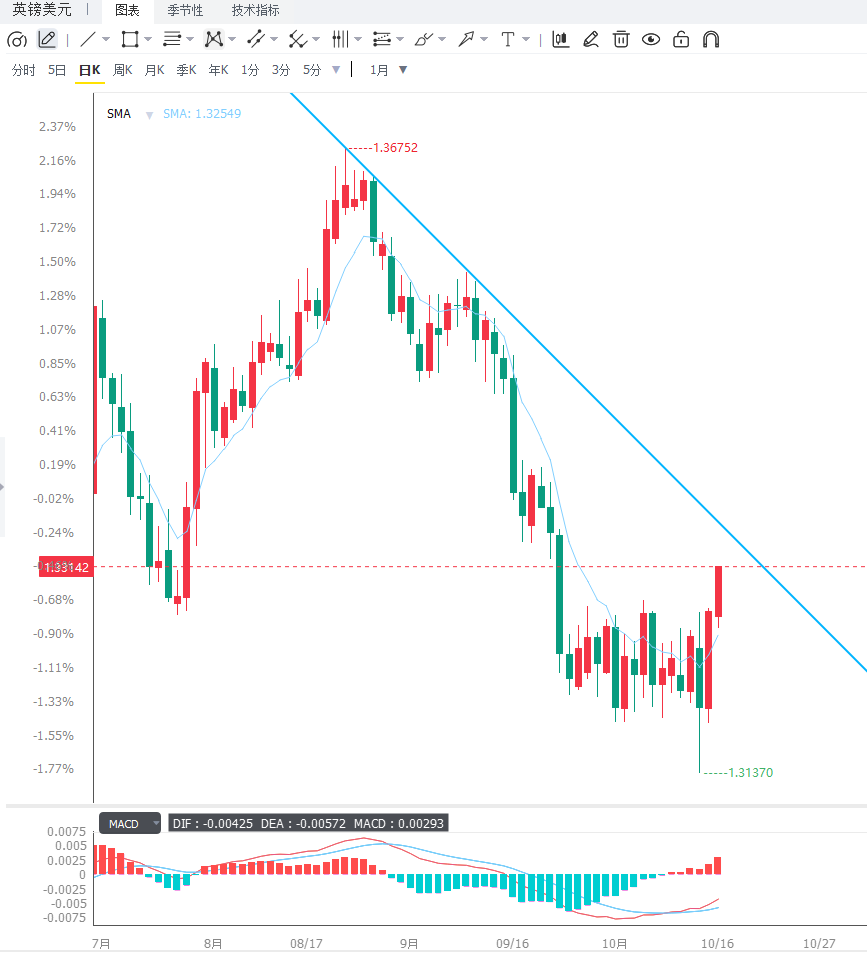
從技術面來看,英鎊兑美元日線仍運行於100日簡單移動平均線下方,該均線位於1.3390附近,構成中期重要阻力。價格目前處於布林帶中軌上方附近,中軌約1.3250,上軌約1.3335,下軌約1.3160。RSI(14)約47,接近中性區域,顯示方向性動能不足。4小時圖上,匯價在1.3250至1.3335之間反覆震盪,短線均線走平,MACD動能偏弱,尚未形成有效突破信號。上方阻力方面,1.3335為布林帶上軌附近的初步壓力,1.3390為100日均線所在的關鍵阻力,1.3420至1.3450則為更強阻力帶。下方支撐依次為1.3250、1.3200和1.3160。若有效跌破1.3250,匯價可能進一步回踩1.3200至1.3160區域;若放量突破1.3335並站穩1.3390上方,則短線偏空結構有望緩解,向1.3400至1.3450區域發起挑戰。
編輯總結
英鎊兑美元短期仍以區間震盪為主。美元端受美國PPI超預期和年底加息預期支撐,但10月加息概率有限;英鎊端受益於英國經濟韌性和11月加息預期,但貝利表態偏平衡、財政不確定性仍在。接下來需重點關注貝利與沃什講話、英國9月通脹數據、10月28日英國預算案,以及美國後續CPI、PCE和工業產出數據。
美元一側繼續受益於美國通脹數據超預期。美國9月PPI同比上漲6.3%,環比上漲1.3%,均為2022年以來最高;核心PPI同比上漲5.0%,環比上漲0.7%,同樣高於預期。能源價格上漲是主要推手,9月能源價格環比大漲10.8%,汽油價格漲幅更為顯著,通脹壓力正從上游生產端向更廣泛商品和服務擴散。同日公佈的9月零售銷售環比增長0.8%,也高於預期,顯示名義消費仍具韌性。
不過,通脹數據並未完全轉化為短期加息確定性。CME FedWatch顯示,市場目前對10月加息的定價約在29%附近,12月至少加息一次的概率仍接近90%。美聯儲主席沃什週五在曼谷IMF年會期間發表講話,市場將重點觀察其是否釋放對通脹回落信心不足、或進一步收緊政策的信號。若晚間講話偏鷹,美元可能再度獲得支撐;若偏鴿,則有助於緩解非美貨幣壓力。
英鎊方面,英國8月GDP環比增長0.1%,高於市場預期的下降0.1%,同比增速回升至2.1%,為2022年10月以來最高。增長主要由製造業、計算機編程和人工智能相關行業貢獻,顯示英國經濟在能源衝擊下仍有一定韌性。這一數據增強了市場對英國央行11月加息的定價,多數經濟學家預計英國央行可能將利率上調至4.0%。
但英鎊上行空間同樣受到多重製約。英國央行行長貝利週五表示,能源價格上漲帶來的二輪效應迄今看起來受到抑制,但判斷為時過早。他仍將高通脹稱為"極其令人沮喪",並指出中東局勢是英國國債收益率的重要驅動因素。這一表態比此前更為平衡,既沒有明確排除11月加息,也在一定程度上削弱了市場對連續大幅加息的押注。與此同時,英國財政緩衝空間收窄、10月28日預算案臨近、長期國債收益率高企,也令英鎊難以擺脱區間震盪格局。
從技術面來看,英鎊兑美元日線仍運行於100日簡單移動平均線下方,該均線位於1.3390附近,構成中期重要阻力。價格目前處於布林帶中軌上方附近,中軌約1.3250,上軌約1.3335,下軌約1.3160。RSI(14)約47,接近中性區域,顯示方向性動能不足。4小時圖上,匯價在1.3250至1.3335之間反覆震盪,短線均線走平,MACD動能偏弱,尚未形成有效突破信號。上方阻力方面,1.3335為布林帶上軌附近的初步壓力,1.3390為100日均線所在的關鍵阻力,1.3420至1.3450則為更強阻力帶。下方支撐依次為1.3250、1.3200和1.3160。若有效跌破1.3250,匯價可能進一步回踩1.3200至1.3160區域;若放量突破1.3335並站穩1.3390上方,則短線偏空結構有望緩解,向1.3400至1.3450區域發起挑戰。
編輯總結
英鎊兑美元短期仍以區間震盪為主。美元端受美國PPI超預期和年底加息預期支撐,但10月加息概率有限;英鎊端受益於英國經濟韌性和11月加息預期,但貝利表態偏平衡、財政不確定性仍在。接下來需重點關注貝利與沃什講話、英國9月通脹數據、10月28日英國預算案,以及美國後續CPI、PCE和工業產出數據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。