牛津經濟:大宗商品價格將創歷史新高,2027年逐步回落
2026-10-16 18:23:19
受中東能源供應持續中斷的推動,全球大宗商品價格預計將在2026年第四季度創下歷史新高。儘管我們預測價格將在2027年逐步回落,但復甦節奏並不均衡,能源、金屬與農產品市場之間會出現顯著分化。
根據標普高盛商品指數(S&P GSCI)現貨指數的預測顯示,2026年年均漲幅將達到28%,並在第四季度觸及歷史高點。本輪上漲主要由能源價格走高驅動;隨着燃料、電力及運輸成本上漲傳導至生產環節,漲價效應正蔓延至整個大宗商品市場。
這與新冠疫情以及俄烏衝突爆發之後的供給衝擊存在相似之處:彼時生產、貿易與物流受阻,多個市場同步受到衝擊。但當前衝擊集中於能源領域,各類大宗商品的前景差異巨大。
我們的基準預測是:隨着中東出口恢復、供給約束緩解,大宗商品整體價格將在2027年逐步下行。不過調整速度取決於實物供給恢復的快慢,以及地緣政治風險是否消退。
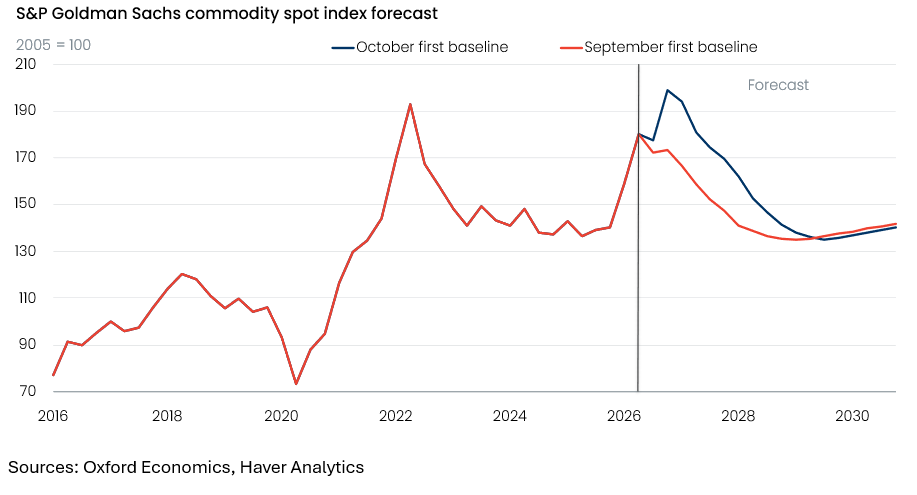
(受能源供給影響,高盛商品指數預計於2026年第四季度達到歷史峯值)
油價將維持在每桶100美元以上直至2027年年中
原油仍是本次大宗商品價格衝擊的核心。紅海出口基礎設施接連遇襲,疊加持續走高的地緣政治風險溢價,我們目前預計布倫特原油在2027年第二季度之前,均價將維持在每桶100美元上方。
9月沙特東西輸油管道遇襲事件,凸顯替代出口通道的脆弱性。該管道日輸油量約400萬桶,能夠幫助沙特原油出口繞開霍爾木茲海峽。儘管管道已部分恢復運營,但再次中斷的風險持續支撐油價。
值得注意的是,隨着出口產能修復,阻礙油價迴歸常態的核心因素越來越多地變成地緣政治風險溢價,而非原油實物供應短缺。即便市場原油供給充足,地區安全局勢的持續不確定性仍可能使油價保持高位。
我們依然預計布倫特原油最終會向約每桶60美元的長期均衡價格靠攏,但該調整過程預計將推遲至2029年完成,而非此前預估的2028年。
衝擊效應不止侷限於原油。成品油市場供給緊張,歐洲柴油煉油價差已逼近每桶100美元,進一步推高運輸與生產成本。燃料漲價會大量消耗柴油的採礦作業、農機設備和貨運行業,將能源衝擊傳導至其他大宗商品市場。
天然氣面臨冬季供給緊張,不確定性突出
相比原油,液化天然氣(LNG)更難調整運輸流向,因此天然氣市場極易受到中東供應中斷影響。
衝突爆發前,卡塔爾與阿聯酋的液化天然氣出口約佔全球LNG貿易總量的20%;自3月起,兩國LNG出口實際上被困於霍爾木茲海峽。受此影響,歐洲和亞洲與LNG掛鈎的天然氣價格,較衝突前上漲約130%,而布倫特原油漲幅為45%。
我們預計天然氣價格在2026–2027年冬季維持高位,待全球LNG供應擴容後回落。不過市場前景高度依賴天氣、儲氣庫存水平以及後續是否會發生新的供應中斷。
歐洲當前天然氣庫存處於十餘年來同期最低水平。基準情景預測,到2027年4月1日,儲氣庫存量將僅為庫容的17%,一旦冬季氣温低於預期,市場將面臨巨大壓力。
若遭遇寒潮,疊加美國LNG或挪威管道供氣中斷,氣價可能衝高至35美元/百萬英熱單位。反之,如果冬季氣候温和,同時全球LNG供給持續增加,冬季價格峯值或將控制在21美元/百萬英熱單位左右。
儘管如此,歐洲應對能力優於2021–2022年能源危機時期。天然氣需求較2021年下降約五分之一,新增LNG進口設施也提升了供應彈性。
兩種截然不同的情景説明,天然氣價格走勢不只取決於中東出口,也取決於歐洲管控冬季用氣需求、獲取替代氣源的能力。
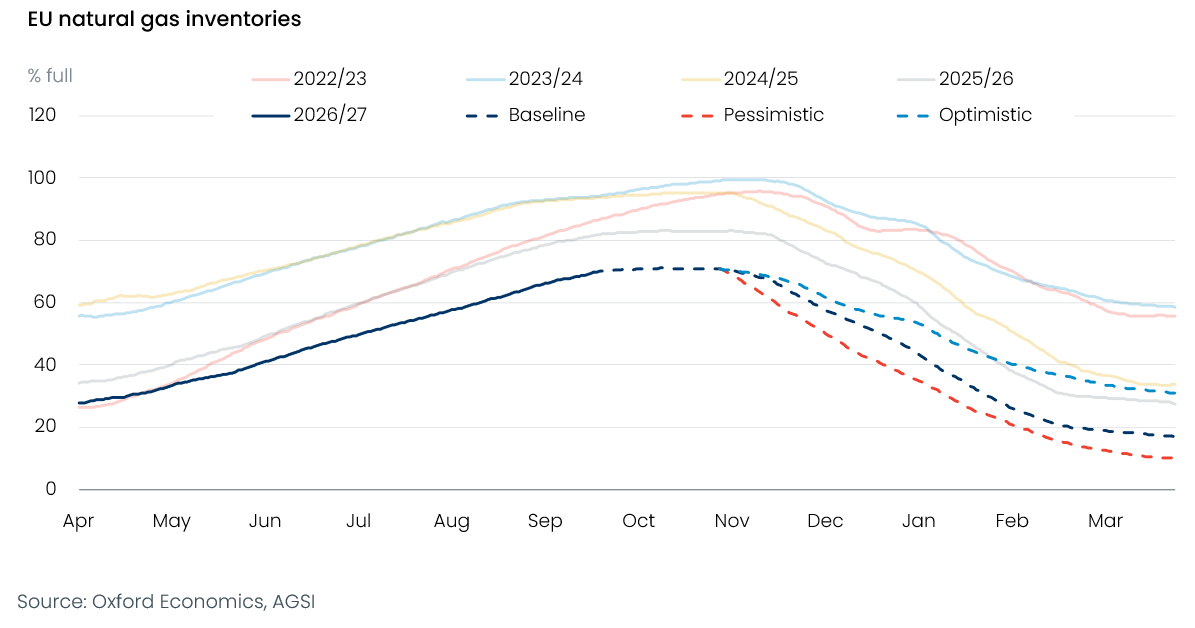
(寒冬或將耗盡歐盟天然氣庫存)
黃金價格上行,投資需求持續強勁
中東地緣衝擊對黃金的提振力度不及市場預期。油價上漲重新點燃通脹擔憂,強化了市場對美國收緊貨幣政策的預期,推高美債收益率與美元,在一定程度上抵消黃金的避險買盤。
即便如此,各國央行購金與投資者需求依舊為金價提供支撐。我們預測,2026年黃金年均價格約為每盎司4515美元,2027年升至4840美元,2028年達到5140美元。
我們預計美聯儲加息次數將少於當前金融市場的預期,從而緩解美債收益率與美元的上行壓力。同時,新興市場央行會繼續推進外匯儲備多元化,持續支撐黃金需求。
其他貴金屬品類前景分化。銀價高企推動回收與替代需求(尤其光伏領域);礦山供應受限則利好鉑金。而隨着內燃機汽車市場份額逐步萎縮,鈀金面臨結構性需求走弱的壓力。
銅、鋁價格短期回調,隨後再度走強
隨着供應中斷緩解、貿易扭曲逐步消除,銅和鋁價格預計在2027年初下行,但價格水平仍將維持在歷史高位附近。
鋁方面,海灣地區生產和出口正在恢復,中國、印尼新增產能彌補前期供給缺口。不過中國產能已接近有效上限,進一步增產空間有限。
銅市場情況有所不同。雖然礦山產量偏弱,但精煉產能提升加上再生銅供應增加,全球精煉銅市場整體處於過剩狀態。不過美國貿易政策的不確定性造成區域供應分佈失衡。
受進口關税預期影響,約80%交易所銅庫存集中在美國。若關税政策進一步明朗,企業在美國囤貨的動機將減弱,其他地區供給緊張局面得到緩解,進而壓制銅價。
理解全球供需基本面和區域貿易扭曲的差異,對判斷短期行情至關重要。
中長期看,結構性需求形成支撐。電網投資、電氣化與數據中心建設將拉動銅消費;鋁則受益於交通、航空航天與電力基建投資。
疊加鋁產能擴張受限、銅礦增產持續存在瓶頸,上述需求驅動因素有望推動銅鋁價格在2027年下半年再度走強。
穀物庫存緩衝地緣與氣候風險
農產品市場的風險格局有所不同。能源與化肥成本上漲、黑海航運受阻以及惡劣天氣均可能推高糧價,但當前庫存相對充裕,能夠對沖衝擊影響。
前期豐收留下充足庫存,可以消化一定程度的供應擾動,因此我們預計2027年穀物價格大體保持平穩。
黑海港口與航運持續遇襲,擾亂出口並抬升運費。同時,強厄爾尼諾現象可能威脅亞洲水稻生產與澳大利亞小麥產量。
但隨着海灣化肥出口恢復、中國放寬部分出口限制,化肥價格回落,農業生產資料成本壓力有所減輕。
供給恢復節奏決定價格回調速度
大宗商品整體價格週期已臨近頂點,但各市場的調整路徑差異巨大。
油氣價格將隨受損供給修復而回落;基本金屬先經歷短期回調,之後結構性需求與供給約束再度成為利好;金價預計持續上行;而充裕庫存將限制穀物的漲價空間。
最大不確定性在於供給迴歸常態的速度。若中東出口恢復更快,能源價格下跌,帶動全品類大宗商品的運輸與生產成本下行。反之,區域基礎設施再度遇襲,價格將持續高位,回調進程延後。
對於佈局大宗商品業務的企業,把握這種分化特徵至關重要。核心挑戰不只是預判價格見頂時間,還要分清哪些壓力是暫時性、哪些會長期持續,以及不同供給情景如何改變市場前景。
根據標普高盛商品指數(S&P GSCI)現貨指數的預測顯示,2026年年均漲幅將達到28%,並在第四季度觸及歷史高點。本輪上漲主要由能源價格走高驅動;隨着燃料、電力及運輸成本上漲傳導至生產環節,漲價效應正蔓延至整個大宗商品市場。
這與新冠疫情以及俄烏衝突爆發之後的供給衝擊存在相似之處:彼時生產、貿易與物流受阻,多個市場同步受到衝擊。但當前衝擊集中於能源領域,各類大宗商品的前景差異巨大。
我們的基準預測是:隨着中東出口恢復、供給約束緩解,大宗商品整體價格將在2027年逐步下行。不過調整速度取決於實物供給恢復的快慢,以及地緣政治風險是否消退。
(受能源供給影響,高盛商品指數預計於2026年第四季度達到歷史峯值)
油價將維持在每桶100美元以上直至2027年年中
原油仍是本次大宗商品價格衝擊的核心。紅海出口基礎設施接連遇襲,疊加持續走高的地緣政治風險溢價,我們目前預計布倫特原油在2027年第二季度之前,均價將維持在每桶100美元上方。
9月沙特東西輸油管道遇襲事件,凸顯替代出口通道的脆弱性。該管道日輸油量約400萬桶,能夠幫助沙特原油出口繞開霍爾木茲海峽。儘管管道已部分恢復運營,但再次中斷的風險持續支撐油價。
值得注意的是,隨着出口產能修復,阻礙油價迴歸常態的核心因素越來越多地變成地緣政治風險溢價,而非原油實物供應短缺。即便市場原油供給充足,地區安全局勢的持續不確定性仍可能使油價保持高位。
我們依然預計布倫特原油最終會向約每桶60美元的長期均衡價格靠攏,但該調整過程預計將推遲至2029年完成,而非此前預估的2028年。
衝擊效應不止侷限於原油。成品油市場供給緊張,歐洲柴油煉油價差已逼近每桶100美元,進一步推高運輸與生產成本。燃料漲價會大量消耗柴油的採礦作業、農機設備和貨運行業,將能源衝擊傳導至其他大宗商品市場。
天然氣面臨冬季供給緊張,不確定性突出
相比原油,液化天然氣(LNG)更難調整運輸流向,因此天然氣市場極易受到中東供應中斷影響。
衝突爆發前,卡塔爾與阿聯酋的液化天然氣出口約佔全球LNG貿易總量的20%;自3月起,兩國LNG出口實際上被困於霍爾木茲海峽。受此影響,歐洲和亞洲與LNG掛鈎的天然氣價格,較衝突前上漲約130%,而布倫特原油漲幅為45%。
我們預計天然氣價格在2026–2027年冬季維持高位,待全球LNG供應擴容後回落。不過市場前景高度依賴天氣、儲氣庫存水平以及後續是否會發生新的供應中斷。
歐洲當前天然氣庫存處於十餘年來同期最低水平。基準情景預測,到2027年4月1日,儲氣庫存量將僅為庫容的17%,一旦冬季氣温低於預期,市場將面臨巨大壓力。
若遭遇寒潮,疊加美國LNG或挪威管道供氣中斷,氣價可能衝高至35美元/百萬英熱單位。反之,如果冬季氣候温和,同時全球LNG供給持續增加,冬季價格峯值或將控制在21美元/百萬英熱單位左右。
儘管如此,歐洲應對能力優於2021–2022年能源危機時期。天然氣需求較2021年下降約五分之一,新增LNG進口設施也提升了供應彈性。
兩種截然不同的情景説明,天然氣價格走勢不只取決於中東出口,也取決於歐洲管控冬季用氣需求、獲取替代氣源的能力。
(寒冬或將耗盡歐盟天然氣庫存)
黃金價格上行,投資需求持續強勁
中東地緣衝擊對黃金的提振力度不及市場預期。油價上漲重新點燃通脹擔憂,強化了市場對美國收緊貨幣政策的預期,推高美債收益率與美元,在一定程度上抵消黃金的避險買盤。
即便如此,各國央行購金與投資者需求依舊為金價提供支撐。我們預測,2026年黃金年均價格約為每盎司4515美元,2027年升至4840美元,2028年達到5140美元。
我們預計美聯儲加息次數將少於當前金融市場的預期,從而緩解美債收益率與美元的上行壓力。同時,新興市場央行會繼續推進外匯儲備多元化,持續支撐黃金需求。
其他貴金屬品類前景分化。銀價高企推動回收與替代需求(尤其光伏領域);礦山供應受限則利好鉑金。而隨着內燃機汽車市場份額逐步萎縮,鈀金面臨結構性需求走弱的壓力。
銅、鋁價格短期回調,隨後再度走強
隨着供應中斷緩解、貿易扭曲逐步消除,銅和鋁價格預計在2027年初下行,但價格水平仍將維持在歷史高位附近。
鋁方面,海灣地區生產和出口正在恢復,中國、印尼新增產能彌補前期供給缺口。不過中國產能已接近有效上限,進一步增產空間有限。
銅市場情況有所不同。雖然礦山產量偏弱,但精煉產能提升加上再生銅供應增加,全球精煉銅市場整體處於過剩狀態。不過美國貿易政策的不確定性造成區域供應分佈失衡。
受進口關税預期影響,約80%交易所銅庫存集中在美國。若關税政策進一步明朗,企業在美國囤貨的動機將減弱,其他地區供給緊張局面得到緩解,進而壓制銅價。
理解全球供需基本面和區域貿易扭曲的差異,對判斷短期行情至關重要。
中長期看,結構性需求形成支撐。電網投資、電氣化與數據中心建設將拉動銅消費;鋁則受益於交通、航空航天與電力基建投資。
疊加鋁產能擴張受限、銅礦增產持續存在瓶頸,上述需求驅動因素有望推動銅鋁價格在2027年下半年再度走強。
穀物庫存緩衝地緣與氣候風險
農產品市場的風險格局有所不同。能源與化肥成本上漲、黑海航運受阻以及惡劣天氣均可能推高糧價,但當前庫存相對充裕,能夠對沖衝擊影響。
前期豐收留下充足庫存,可以消化一定程度的供應擾動,因此我們預計2027年穀物價格大體保持平穩。
黑海港口與航運持續遇襲,擾亂出口並抬升運費。同時,強厄爾尼諾現象可能威脅亞洲水稻生產與澳大利亞小麥產量。
但隨着海灣化肥出口恢復、中國放寬部分出口限制,化肥價格回落,農業生產資料成本壓力有所減輕。
供給恢復節奏決定價格回調速度
大宗商品整體價格週期已臨近頂點,但各市場的調整路徑差異巨大。
油氣價格將隨受損供給修復而回落;基本金屬先經歷短期回調,之後結構性需求與供給約束再度成為利好;金價預計持續上行;而充裕庫存將限制穀物的漲價空間。
最大不確定性在於供給迴歸常態的速度。若中東出口恢復更快,能源價格下跌,帶動全品類大宗商品的運輸與生產成本下行。反之,區域基礎設施再度遇襲,價格將持續高位,回調進程延後。
對於佈局大宗商品業務的企業,把握這種分化特徵至關重要。核心挑戰不只是預判價格見頂時間,還要分清哪些壓力是暫時性、哪些會長期持續,以及不同供給情景如何改變市場前景。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。