通脹鎖死美聯儲,資金搶奪拉高利率,金價利多不漲藏拋壓
2026-10-20 17:01:49
週二現貨黃金走弱,一度下跌0.6%至4115.50,刷新三個交易日低點。
常規地緣衝突本應帶來避險買盤,但本輪中東風險推升油價之後,行情走出反向走勢:能源通脹的外溢效應,讓市場重新定價美聯儲利率路徑疊加AI行業搶奪全球資金,無息黃金持續承受實際利率抬升的壓力。
布倫特原油一度觸及五個月新高,交易員計價胡塞武裝襲擊沙特能源設施帶來的航道風險溢價。
正如此前油市覆盤所討論,航運保險、繞行成本這類剛性溢價,疊加柴油緊缺,共同鎖住全球通脹韌性。
能源成本上行的傳導鏈條清晰,原油、柴油漲價推高全產業鏈商品與服務價格,通脹粘性抬升,直接壓縮美聯儲轉向寬鬆的空間。
國內機構認為,本輪中東衝突沒有走出傳統黃金避險行情,交易主線已經從避險轉向通脹與利率預期;油價上行、柴油緊缺推升通脹粘性,直接延後美聯儲降息窗口,黃金作為無息資產,實際利率上行帶來的機會成本抬升,是地緣利多、金價反而走跌的核心原因。
即便美聯儲官員表態短期進一步收緊政策的緊迫性不高,芝商所FedWatch數據依舊顯示,市場定價12月加息概率高達92%。
黃金雖然是傳統抗通脹資產,但在高利率環境下,持有黃金沒有利息回報,機會成本走高,通脹利多被加息預期完全抵消。
與此同時,日本央行行長植田和男釋放信號,本土通脹靠近目標,仍存在後續加息可能,海外收緊的大環境進一步壓制金價。
除了利率預期之外,資金爭奪是壓制金價的另一重關鍵因素。
OpenAI正加速推進300億美元大額融資,趕在Anthropic上市之前搶先鎖定資本。
高盛、中金財富期貨的觀點值得留意:在存量資金有限、利率高企的環境裏,AI賽道高成長股權、高收益率美債,和貴金屬形成直接的資金競爭關係。
OpenAI這類頭部項目大額融資,會吸納原本配置大類資產的增量資金,擠壓黃金ETF、貴金屬多頭的資金供給。
美債收益率本身就是黃金機會成本的標尺;當美債、AI股權同時提供可觀回報,黃金沒有利息的劣勢被放大,增量買盤持續匱乏。
本輪美元走強,兩大推手清晰:一是能源貿易以美元結算,油價走高帶來美元需求;二是法國相關風險擾動市場,歐元走弱,被動推升美元指數,壓制以美元計價的黃金。
摩根大通外匯團隊分析,美元強弱很大程度由美歐利差主導。
歐洲內部風險擾動壓低歐元、推升美元;
反過來,一旦歐洲風險緩和、歐元企穩修復、美歐利差收斂,就是金價階段性反彈的重要輔助條件。
國內投行補充提醒,匯率屬於金價的二階變量,利率預期才是主導,歐元走強帶來的支撐,更適合波段博弈,很難單獨扭轉金價大趨勢。
特朗普作為更加傾向貨幣寬鬆、推動股市上行的候選人,中期選舉前夕在社交平台密集發文,拋出補貼、減税、降低税負等一系列政策利好,持續向市場注入寬鬆預期。
按照常規邏輯,寬鬆預期理應利多黃金,但金價並沒有出現像樣反彈,形成典型的有利多而不漲的結構。
機構覆盤指出,政策利好落地前後經常出現“買預期、賣事實”,不少利多在發酵階段已經提前計價,消息落地後多頭兑現離場,容易出現利好不漲甚至反向走弱。
美國銀行、瑞銀財富管理也提到,政策喊話很難獨立驅動金價,行情最終服從實際利率主線;即便市場預期政策偏向寬鬆,只要通脹、高利率預期沒有鬆動,單純寬鬆喊話很難帶動金價持續上行,多頭借利好出逃的風險抬升。
多家期貨機構形成共識:金價拐點的第一觀察點是能源端,中東航道風險、航運保險溢價、柴油裂解價差回落,通脹預期降温、實際利率下行,才是金價轉強最核心的觸發條件,同時觀察資金、匯率端的拐點。
而資金流向拐點是美債收益率見頂回落、AI大額融資節奏放緩,存量資金迴流貴金屬板塊。
最後匯率的拐點在於法國風險消退,歐元企穩回升,帶動美元指數走弱,形成金價的輔助支撐。
此外傳統意義上美聯儲議息表態是相關性最高的,如果本次議息釋放明確偏鴿信號,下調後續加息預期,直接扭轉金價弱勢;若繼續強調通脹風險,調整行情還將延續。
技術面:金價受到雙底支撐後反彈動能走弱,同時5、10日均線開始拐頭向下,金價繼續探底去3950的概率很高。
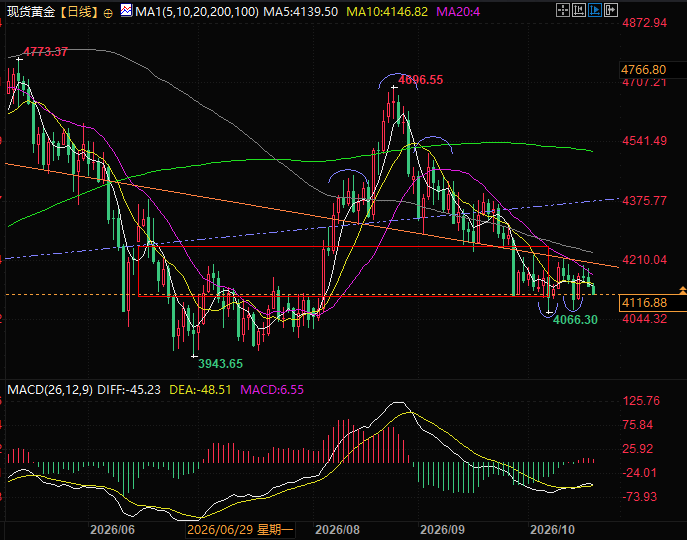
(現貨黃金日線圖,來源:易匯通)
北京時間16:58,現貨黃金現報4119美元/盎司。
常規地緣衝突本應帶來避險買盤,但本輪中東風險推升油價之後,行情走出反向走勢:能源通脹的外溢效應,讓市場重新定價美聯儲利率路徑疊加AI行業搶奪全球資金,無息黃金持續承受實際利率抬升的壓力。
能源通脹持續發酵,美聯儲寬鬆空間被鎖住
布倫特原油一度觸及五個月新高,交易員計價胡塞武裝襲擊沙特能源設施帶來的航道風險溢價。
正如此前油市覆盤所討論,航運保險、繞行成本這類剛性溢價,疊加柴油緊缺,共同鎖住全球通脹韌性。
能源成本上行的傳導鏈條清晰,原油、柴油漲價推高全產業鏈商品與服務價格,通脹粘性抬升,直接壓縮美聯儲轉向寬鬆的空間。
國內機構認為,本輪中東衝突沒有走出傳統黃金避險行情,交易主線已經從避險轉向通脹與利率預期;油價上行、柴油緊缺推升通脹粘性,直接延後美聯儲降息窗口,黃金作為無息資產,實際利率上行帶來的機會成本抬升,是地緣利多、金價反而走跌的核心原因。
即便美聯儲官員表態短期進一步收緊政策的緊迫性不高,芝商所FedWatch數據依舊顯示,市場定價12月加息概率高達92%。
黃金雖然是傳統抗通脹資產,但在高利率環境下,持有黃金沒有利息回報,機會成本走高,通脹利多被加息預期完全抵消。
與此同時,日本央行行長植田和男釋放信號,本土通脹靠近目標,仍存在後續加息可能,海外收緊的大環境進一步壓制金價。
AI融資和美債分流流動性,黃金買盤失血
除了利率預期之外,資金爭奪是壓制金價的另一重關鍵因素。
OpenAI正加速推進300億美元大額融資,趕在Anthropic上市之前搶先鎖定資本。
高盛、中金財富期貨的觀點值得留意:在存量資金有限、利率高企的環境裏,AI賽道高成長股權、高收益率美債,和貴金屬形成直接的資金競爭關係。
OpenAI這類頭部項目大額融資,會吸納原本配置大類資產的增量資金,擠壓黃金ETF、貴金屬多頭的資金供給。
美債收益率本身就是黃金機會成本的標尺;當美債、AI股權同時提供可觀回報,黃金沒有利息的劣勢被放大,增量買盤持續匱乏。
匯率變量:歐元強弱,間接決定美元對金價的壓制力度
本輪美元走強,兩大推手清晰:一是能源貿易以美元結算,油價走高帶來美元需求;二是法國相關風險擾動市場,歐元走弱,被動推升美元指數,壓制以美元計價的黃金。
摩根大通外匯團隊分析,美元強弱很大程度由美歐利差主導。
歐洲內部風險擾動壓低歐元、推升美元;
反過來,一旦歐洲風險緩和、歐元企穩修復、美歐利差收斂,就是金價階段性反彈的重要輔助條件。
國內投行補充提醒,匯率屬於金價的二階變量,利率預期才是主導,歐元走強帶來的支撐,更適合波段博弈,很難單獨扭轉金價大趨勢。
值得警惕:利好密集放出,金價卻漲不動
特朗普作為更加傾向貨幣寬鬆、推動股市上行的候選人,中期選舉前夕在社交平台密集發文,拋出補貼、減税、降低税負等一系列政策利好,持續向市場注入寬鬆預期。
按照常規邏輯,寬鬆預期理應利多黃金,但金價並沒有出現像樣反彈,形成典型的有利多而不漲的結構。
機構覆盤指出,政策利好落地前後經常出現“買預期、賣事實”,不少利多在發酵階段已經提前計價,消息落地後多頭兑現離場,容易出現利好不漲甚至反向走弱。
美國銀行、瑞銀財富管理也提到,政策喊話很難獨立驅動金價,行情最終服從實際利率主線;即便市場預期政策偏向寬鬆,只要通脹、高利率預期沒有鬆動,單純寬鬆喊話很難帶動金價持續上行,多頭借利好出逃的風險抬升。
金價後續轉折需要重點跟蹤的信號
多家期貨機構形成共識:金價拐點的第一觀察點是能源端,中東航道風險、航運保險溢價、柴油裂解價差回落,通脹預期降温、實際利率下行,才是金價轉強最核心的觸發條件,同時觀察資金、匯率端的拐點。
而資金流向拐點是美債收益率見頂回落、AI大額融資節奏放緩,存量資金迴流貴金屬板塊。
最後匯率的拐點在於法國風險消退,歐元企穩回升,帶動美元指數走弱,形成金價的輔助支撐。
此外傳統意義上美聯儲議息表態是相關性最高的,如果本次議息釋放明確偏鴿信號,下調後續加息預期,直接扭轉金價弱勢;若繼續強調通脹風險,調整行情還將延續。
技術面:金價受到雙底支撐後反彈動能走弱,同時5、10日均線開始拐頭向下,金價繼續探底去3950的概率很高。
(現貨黃金日線圖,來源:易匯通)
北京時間16:58,現貨黃金現報4119美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。