歐元面臨油價與財政雙重壓力,1.12關口能否守住?
2026-10-20 18:56:31
10月20日週二,歐元兑美元在早盤短暫走高後回吐全部漲幅,基本持平於1.1210附近。美元指數自日內低點101.74反彈至接近101.90,但仍錄得0.12%的跌幅。西得克薩斯中質原油價格上漲至100.70美元,創一個多月以來最高水平。中東地區衝突持續,顯著推升油價風險溢價。油價進一步走高重新脱錨全球通脹預期,提高主要央行進一步收緊政策利率的概率。與此同時,過去一週美元表現落後,主要與AI相關樂觀情緒的波動有關。法國財政整頓進程受阻,政治不確定性上升,並已向歐元區其他國家傳導,進一步削弱歐元吸引力。
油價持續攀升的核心機制在於風險溢價的重新定價。中東衝突對關鍵航運通道構成持續威脅,伊朗方面擴大控制範圍的表態直接抬升了市場對供應中斷的擔憂。當前油價已站上100美元整數關口,這一水平通過成本傳導鏈條影響廣泛商品與服務價格,使全球通脹預期重新脱錨。能源價格作為核心通脹的重要組成部分,其高位運行通常在後續數月內對整體通脹產生可觀測的貢獻。歷史數據顯示,油價每上漲10%,往往對後續通脹形成0.2至0.4個百分點的推升。這一變化迫使市場重新評估主要央行的政策路徑。美聯儲與歐洲央行此前已進入觀察期,但油價風險溢價的上升提高了進一步收緊政策的概率。
三菱日聯金融集團分析師指出,截至7月的十二個月內,外國投資者購入9420億美元美國股票,同期對美國公司債的購買規模增至4520億美元。分析師同時強調,這一動態也使美元在AI情緒惡化時更容易面臨資金逆轉的風險。過去一週美元表現落後,正與AI相關樂觀情緒的波動密切相關。資金流入的性質從傳統避險需求轉向收益追逐,意味着美元的支撐基礎發生結構性變化。一旦AI相關領域回報預期下調,外資可能重新配置,使美元失去這部分增量支撐。這種特徵使美元在面對情緒逆轉時的彈性下降,市場對相關資金流動的敏感度相應上升。
德意志銀行分析師指出,最新一輪法國政治動盪已向歐洲其他市場傳導。圍繞法國債務的市場擔憂不僅影響法國自身資產,還擴散至其他國家與資產類別。意大利十年期國債相對德國國債的利差當日上升4.7個基點至111個基點,西班牙相應利差上升1.2個基點至62個基點。法國財政整頓進程受阻,政治不確定性上升,導致歐元區內部風險溢價重新定價。利差擴大反映投資者對主權信用風險的重新評估,意大利與西班牙作為歐元區重要經濟體,其利差變動具有區域性指標意義。這種傳導效應削弱了歐元的整體吸引力,使歐元在面對外部衝擊時缺乏足夠的內部支撐。歐元區內部財政分化加劇,使市場對區域一體化進程的定價出現邊際調整,進而影響歐元在外匯市場中的相對錶現。
日線圖顯示,布林帶中軌位於1.1309,上軌1.1544,下軌1.1074。當前價格運行於中軌下方,靠近下軌區域,近期低點標記於1.1112。MACD指標顯示DIFF值為-0.0073,DEA值為-0.0081,MACD柱狀值為0.0017。價格在下軌附近波動,動能指標呈現DIFF與DEA均為負值、但柱狀線略高於零的特徵。
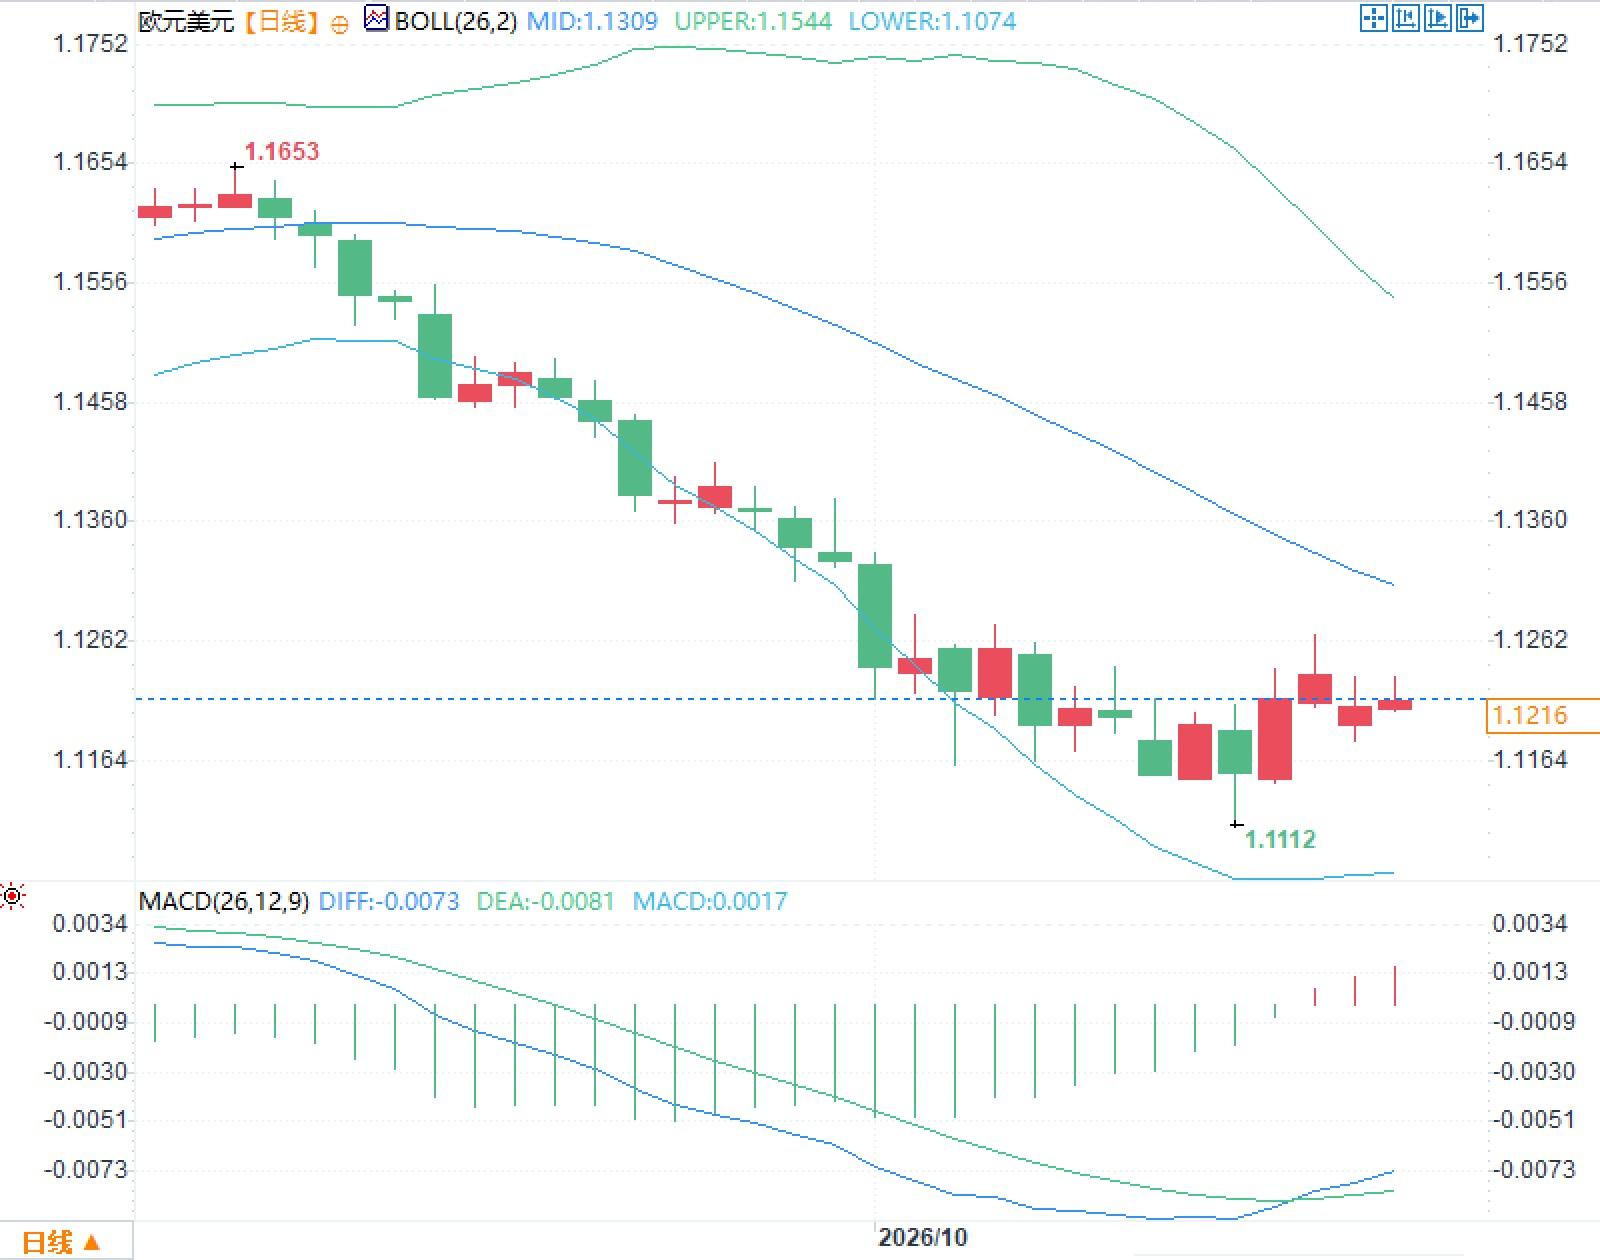
這一形態反映近期波動區間有所收斂,價格在下軌與中軌之間進行區間運行。布林帶寬度收窄表明波動率處於相對低位,價格對外部基本面衝擊的敏感度相應上升。MACD指標中DIFF與DEA的相對位置顯示短期動能與中期趨勢之間的差異,柱狀線略高於零則反映短期動量的邊際變化。整體技術形態呈現價格在既有波動區間內運行的特徵。
問題一:油價上漲為何會同時影響美元與歐元?
答:油價上升推高全球通脹預期,提高主要央行進一步收緊政策的概率,美元通常率先受益於利率預期變化,而歐元則因歐元區財政分化與增長前景受限而承壓。
問題二:法國財政問題如何傳導至意大利與西班牙?
答:市場擔憂法國債務可持續性後,會重新評估整個歐元區主權風險,導致意大利與西班牙國債相對德國國債的利差同步擴大,反映風險溢價的區域性上升。
油價飆升如何重塑通脹預期與央行政策路徑
油價持續攀升的核心機制在於風險溢價的重新定價。中東衝突對關鍵航運通道構成持續威脅,伊朗方面擴大控制範圍的表態直接抬升了市場對供應中斷的擔憂。當前油價已站上100美元整數關口,這一水平通過成本傳導鏈條影響廣泛商品與服務價格,使全球通脹預期重新脱錨。能源價格作為核心通脹的重要組成部分,其高位運行通常在後續數月內對整體通脹產生可觀測的貢獻。歷史數據顯示,油價每上漲10%,往往對後續通脹形成0.2至0.4個百分點的推升。這一變化迫使市場重新評估主要央行的政策路徑。美聯儲與歐洲央行此前已進入觀察期,但油價風險溢價的上升提高了進一步收緊政策的概率。
AI相關資金與美元結構性特徵的演變
三菱日聯金融集團分析師指出,截至7月的十二個月內,外國投資者購入9420億美元美國股票,同期對美國公司債的購買規模增至4520億美元。分析師同時強調,這一動態也使美元在AI情緒惡化時更容易面臨資金逆轉的風險。過去一週美元表現落後,正與AI相關樂觀情緒的波動密切相關。資金流入的性質從傳統避險需求轉向收益追逐,意味着美元的支撐基礎發生結構性變化。一旦AI相關領域回報預期下調,外資可能重新配置,使美元失去這部分增量支撐。這種特徵使美元在面對情緒逆轉時的彈性下降,市場對相關資金流動的敏感度相應上升。
法國財政動盪向歐元區其他主權市場的蔓延
德意志銀行分析師指出,最新一輪法國政治動盪已向歐洲其他市場傳導。圍繞法國債務的市場擔憂不僅影響法國自身資產,還擴散至其他國家與資產類別。意大利十年期國債相對德國國債的利差當日上升4.7個基點至111個基點,西班牙相應利差上升1.2個基點至62個基點。法國財政整頓進程受阻,政治不確定性上升,導致歐元區內部風險溢價重新定價。利差擴大反映投資者對主權信用風險的重新評估,意大利與西班牙作為歐元區重要經濟體,其利差變動具有區域性指標意義。這種傳導效應削弱了歐元的整體吸引力,使歐元在面對外部衝擊時缺乏足夠的內部支撐。歐元區內部財政分化加劇,使市場對區域一體化進程的定價出現邊際調整,進而影響歐元在外匯市場中的相對錶現。
歐元兑美元日線技術指標的當前狀態
日線圖顯示,布林帶中軌位於1.1309,上軌1.1544,下軌1.1074。當前價格運行於中軌下方,靠近下軌區域,近期低點標記於1.1112。MACD指標顯示DIFF值為-0.0073,DEA值為-0.0081,MACD柱狀值為0.0017。價格在下軌附近波動,動能指標呈現DIFF與DEA均為負值、但柱狀線略高於零的特徵。
這一形態反映近期波動區間有所收斂,價格在下軌與中軌之間進行區間運行。布林帶寬度收窄表明波動率處於相對低位,價格對外部基本面衝擊的敏感度相應上升。MACD指標中DIFF與DEA的相對位置顯示短期動能與中期趨勢之間的差異,柱狀線略高於零則反映短期動量的邊際變化。整體技術形態呈現價格在既有波動區間內運行的特徵。
常見問題解答
問題一:油價上漲為何會同時影響美元與歐元?
答:油價上升推高全球通脹預期,提高主要央行進一步收緊政策的概率,美元通常率先受益於利率預期變化,而歐元則因歐元區財政分化與增長前景受限而承壓。
問題二:法國財政問題如何傳導至意大利與西班牙?
答:市場擔憂法國債務可持續性後,會重新評估整個歐元區主權風險,導致意大利與西班牙國債相對德國國債的利差同步擴大,反映風險溢價的區域性上升。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。