金價震盪於4100美元附近,機構下調預期卻依舊長期看多黃金
2026-10-21 11:23:05
當前金價走勢陷入橫盤拉鋸,在每盎司4100美元附近尋求支撐,通脹推高美債收益率與美元走強,持續壓制黃金短期表現。加拿大帝國商業銀行(CIBC)資本市場部更新貴金屬展望,大幅下調直至本十年末的金價預測,但依舊看好黃金的長期配置價值。
由安妮塔·索尼(Anita Soni)與邱天宇(Cosmos Chiu)牽頭的大宗商品分析師團隊發佈最新預測,將今年第四季度金價預期下調至每盎司4500美元,較年初6500美元的預估下調幅度達31%。該行將2027年金價均值預期調整至5200美元,2028年為5500美元,此前預測分別為6500美元、6000美元。更遠期來看,2029年金價均值預期4800美元,2030年4500美元,2031年4200美元。
分析師表示,儘管貨幣政策環境對黃金愈發不利,但支撐去年金價歷史性大漲的底層邏輯並未消失。持續的通脹疊加美伊局勢、能源價格高企,倒逼美聯儲主席採取偏緊縮的政策立場,而地緣風險、政府債務壓力以及各國央行外匯儲備多元化需求,將持續為黃金提供長線支撐。
黃金今年行情波動劇烈,該行統計,金價自年內高點約5600美元已經回落近24%,6月末一度下探至4000美元附近,夏季時段回升至4400美元一線。9月美聯儲加息25個基點,並釋放後續仍有收緊空間的信號,金價再度遭遇拋售。
分析師表示,實際利率走高、美元走強是黃金現階段最大阻礙,黃金不產生利息,二者抬升了持有黃金的機會成本。10年期美債收益率站上5%之後,市場內部博弈加劇:高收益率讓債券相比黃金更有吸引力,但不斷抬升的融資成本,也令市場開始擔憂美國財政可持續性,主權債務風險反而鞏固黃金的避險屬性。該行同時預判,若後續經濟走弱或者通脹降温,美聯儲開啓降息,屆時貨幣政策環境將利好金價,歷史上實際利率低於2%時,黃金往往擁有較好行情。
黃金市場需求呈現明顯分化。三季度全球黃金ETF資金淨流入307億美元,對應211噸實物黃金需求,扭轉二季度45噸流出的局面,歐洲資金買入熱情突出,英美資金在8、9月重回市場;亞洲現貨投資也將成為今年餘下時間的重要支撐。上半年全球金條與金幣購買量達到784噸,處於歷史高位,亞洲兩大國投資者持續配置實物黃金保值。
與之對照,期貨市場投機資金持續減倉多頭頭寸。分析師認為,期貨空頭拋售和實物投資韌性形成反差,有望在明年帶動金價修復。央行購金同樣是長期利好支柱,2026年上半年各國央行合計購入345噸黃金,二季度購金量289噸,較一季度翻五倍,各國央行持續分散美元資產持倉,購金屬於長期戰略配置行為。
礦業供給端增量有限也對金價形成支撐。金價走高雖然刺激礦企延長老礦開採週期、推進新項目,但全球礦產金年產量增速預計僅維持在1%左右。礦山生產擾動、礦石品位下滑以及審批週期漫長,制約行業快速擴產,難以匹配旺盛的黃金配置需求。
短期之內,美元和美債收益率仍是壓制金價的核心因素,CIBC下調金價預期正是對緊縮環境的回應。但央行持續購金、實物投資韌性、債務與地緣風險等長線利好因素仍在,黃金的避險與儲備價值並未發生改變。
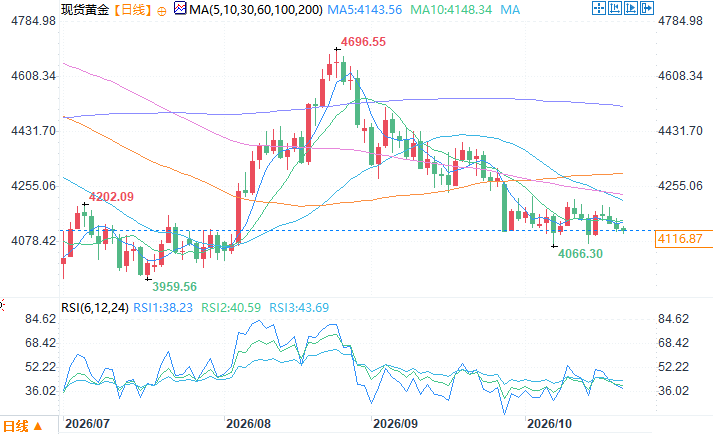
現貨黃金日線圖
北京時間10月21日11:22 現貨黃金 報 4119.87 美元/盎司
金價預期大幅下調,長期看多邏輯不變
由安妮塔·索尼(Anita Soni)與邱天宇(Cosmos Chiu)牽頭的大宗商品分析師團隊發佈最新預測,將今年第四季度金價預期下調至每盎司4500美元,較年初6500美元的預估下調幅度達31%。該行將2027年金價均值預期調整至5200美元,2028年為5500美元,此前預測分別為6500美元、6000美元。更遠期來看,2029年金價均值預期4800美元,2030年4500美元,2031年4200美元。
分析師表示,儘管貨幣政策環境對黃金愈發不利,但支撐去年金價歷史性大漲的底層邏輯並未消失。持續的通脹疊加美伊局勢、能源價格高企,倒逼美聯儲主席採取偏緊縮的政策立場,而地緣風險、政府債務壓力以及各國央行外匯儲備多元化需求,將持續為黃金提供長線支撐。
短期利空壓制金價,美債收益率形成雙向影響
黃金今年行情波動劇烈,該行統計,金價自年內高點約5600美元已經回落近24%,6月末一度下探至4000美元附近,夏季時段回升至4400美元一線。9月美聯儲加息25個基點,並釋放後續仍有收緊空間的信號,金價再度遭遇拋售。
分析師表示,實際利率走高、美元走強是黃金現階段最大阻礙,黃金不產生利息,二者抬升了持有黃金的機會成本。10年期美債收益率站上5%之後,市場內部博弈加劇:高收益率讓債券相比黃金更有吸引力,但不斷抬升的融資成本,也令市場開始擔憂美國財政可持續性,主權債務風險反而鞏固黃金的避險屬性。該行同時預判,若後續經濟走弱或者通脹降温,美聯儲開啓降息,屆時貨幣政策環境將利好金價,歷史上實際利率低於2%時,黃金往往擁有較好行情。
需求結構分化,實物與央行購金築牢底盤
黃金市場需求呈現明顯分化。三季度全球黃金ETF資金淨流入307億美元,對應211噸實物黃金需求,扭轉二季度45噸流出的局面,歐洲資金買入熱情突出,英美資金在8、9月重回市場;亞洲現貨投資也將成為今年餘下時間的重要支撐。上半年全球金條與金幣購買量達到784噸,處於歷史高位,亞洲兩大國投資者持續配置實物黃金保值。
與之對照,期貨市場投機資金持續減倉多頭頭寸。分析師認為,期貨空頭拋售和實物投資韌性形成反差,有望在明年帶動金價修復。央行購金同樣是長期利好支柱,2026年上半年各國央行合計購入345噸黃金,二季度購金量289噸,較一季度翻五倍,各國央行持續分散美元資產持倉,購金屬於長期戰略配置行為。
礦產供給增長乏力,為金價提供託底
礦業供給端增量有限也對金價形成支撐。金價走高雖然刺激礦企延長老礦開採週期、推進新項目,但全球礦產金年產量增速預計僅維持在1%左右。礦山生產擾動、礦石品位下滑以及審批週期漫長,制約行業快速擴產,難以匹配旺盛的黃金配置需求。
結語
短期之內,美元和美債收益率仍是壓制金價的核心因素,CIBC下調金價預期正是對緊縮環境的回應。但央行持續購金、實物投資韌性、債務與地緣風險等長線利好因素仍在,黃金的避險與儲備價值並未發生改變。
現貨黃金日線圖
北京時間10月21日11:22 現貨黃金 報 4119.87 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。