破除最新油價相關迷思
2026-10-22 00:15:54
俄烏衝突爆發之後,我意識到一件事:全球石油行業(包括西方石油公司、船東與產油國)極其抗拒任何擾亂其商業模式的事件。2022年,行業幾乎不敢公開表達這一點,因為聽起來像是在對俄羅斯的妥協。於是,當時鋪天蓋地傳出這樣的預測:如果七國集團(G7)落實對俄石油價格上限,油價可能飆升至380美元/桶。
最終價格上限政策落地,而這些預測被證明完全錯誤。究其本質,它們根本算不上預測,只是行業借製造恐慌開展遊説的手段。
今年那些末日論調式油價預測,宣稱油價將漲到150美元甚至200美元/桶,套路如出一轍。這類觀點源於一種牴觸情緒:不願看到任何干預石油市場的舉措,因為這類干預會損害既得利益集團的盈利空間。對伊朗石油禁運本能式的反對,也屬於這一類。要知道,伊朗石油禁運實施短短數週,無數能源分析師就斷言這項政策“從一開始就註定失敗”,而短短幾周時間顯然不足以做出定論。
説到底,和2022年的情況一樣:這些末日油價預測以及對封鎖政策的反對,表象之下另有目的。它們只是包裝成行業分析的遊説説辭。
我之前陸續寫過幾篇關於石油市場、破除相關謠言的文章,本文是更新版本。正式開始前,先説三點:
第一,我不想讓人覺得我無視油價大幅上漲的風險。我認為油價不會重回125美元/桶——這是保羅·克魯格曼在3月文章中提出的油價高點,我也在此前幾天的文章裏完整展開過相關分析。但我清楚自己的分析有可能出錯,所以這些“闢謠”文章本質上是梳理當下各方爭論,檢驗我自身論點是否站得住腳。
第二,鼓吹油價末日論的那羣人總是不斷變換説辭。2026年初,他們稱現貨布倫特原油(即即期布倫特)才是真實油價,而近月期貨價格是被人為操縱的。但在即期布倫特價格暴跌之後,他們又把焦點轉向成品油。
在這些人眼中,危機永遠存在;但真相是,他們一直在混淆視聽、刻意掩飾。這羣人不斷變動評判標準,本身就存在問題。當然,這不代表我的觀點一定正確,只是希望長久來看,我嚴謹、連貫的分析邏輯能帶來一點價值。
第三,當前石油市場焦慮情緒居高不下,部分原因是原油應急儲備已經大幅消耗。我在之前文章中解釋過,庫存下降並不會改變我對布倫特原油峯值125美元/桶的判斷,本文就不再贅述這一點。
下面是本輪需要破除的幾個油價迷思:
迷思1:即期布倫特原油才是真實油價
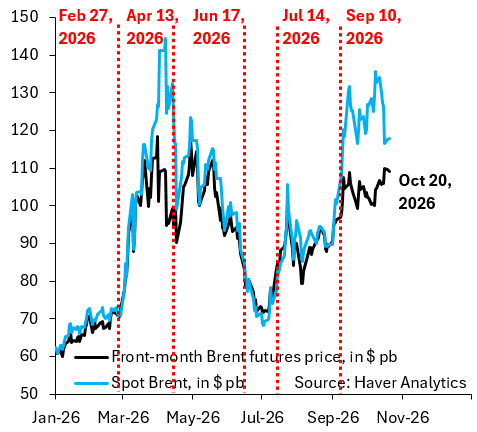
這套説法近期再度抬頭,有人認為流動性更強、交易更廣泛的近月期貨價格只是“主觀情緒”。
之所以這個論調死灰復燃,正如上方圖表所示,是因為近幾周即期布倫特價格顯著高於近月期貨價格。
然而,就在這套觀點再次流行之後,即期布倫特油價迅速大跌,回落至貼近近月期貨的水平,重演了4月發生過的一幕。
可以説,這個迷思已經不攻自破。只是我很遺憾,這類説法當初還能獲得大量關注。
迷思2:2027年12月期貨價格才是關鍵指標
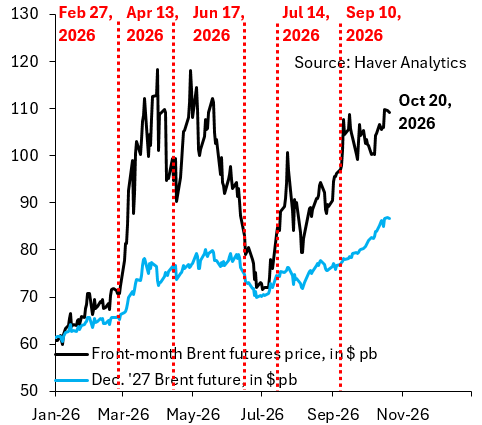
就是之前聲稱近月期貨只是“情緒產物”的同一批人,如今改口説2027年12月期貨才具備參考意義。
這足以看出他們的論證毫無連貫性,只是隨口推測。即期布倫特那套邏輯行不通,就轉而拿2027年12月期貨説事。
嚴謹的論證,應當檢驗2027年12月期貨價格能否預判近月期貨走勢。從上方圖表可見:即便2027年12月期貨走勢相當平穩,近月期貨依舊大幅震盪。這個遠期合約不存在任何預測信號。如果近月期貨只是“情緒”,那2027年12月期貨同樣如此。
迷思3:油輪運輸量回升是虛假説法
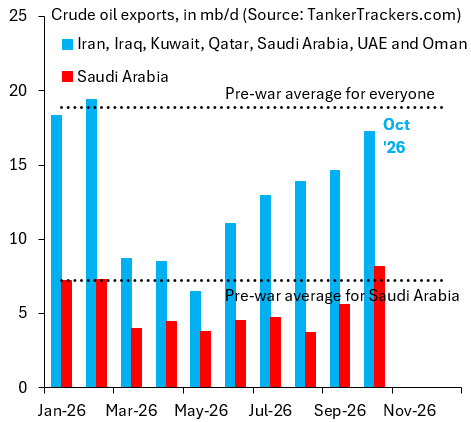
我在上週六的文章中提到,目前市場已有廣泛共識:霍爾木茲海峽的油輪通航量幾乎恢復到戰前水平。
上圖來自Tanker Trackers這個優質平台,足以佐證。圖中藍色曲線代表波斯灣總出口量,較戰前低10%;紅色曲線是沙特出口量,較戰前高出10%。
當前背景是,在美國封鎖之下,伊朗石油出口已經降至零。所有可靠數據都表明,石油供應基本回歸常態。
迷思4:高油價説明供應並未恢復常態
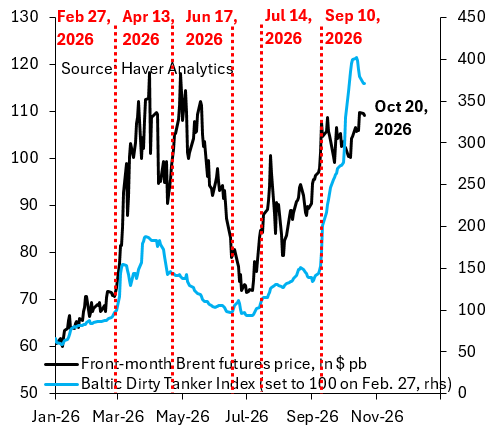
正如我上週六文章所説,高油價傳遞的並不是這個信號。上方圖表顯示,9月10日沙特東西輸油管道遇襲,原油海運成本急劇飆升,後續伊朗革命衞隊發動的襲擊進一步推高運費。
美國有能力平息霍爾木茲海峽內伊朗革命衞隊的襲擊,扭轉這一局面。但美國在中期選舉前選擇按兵不動,擔心戰火再起會進一步推高油價。
這套邏輯其實本末倒置:當下推高油價的,恰恰是美國沒有采取軍事行動。只要壓制伊朗革命衞隊炮艇的襲擾,油價就會回落。
這場衝突遠未塵埃落定。如果局勢再度爆發熱戰,油價或許還會上漲一段時間。但我們已經看清,諸多謠言不攻自破,最重要的就是150、200美元這類末日油價預測。
歸根結底,我認為伊朗已經失去對霍爾木茲海峽的掌控——它手中最核心的籌碼不復存在。而封鎖與美國製裁,是迫使伊朗帶着誠意回到談判桌的最優手段。
最終價格上限政策落地,而這些預測被證明完全錯誤。究其本質,它們根本算不上預測,只是行業借製造恐慌開展遊説的手段。
今年那些末日論調式油價預測,宣稱油價將漲到150美元甚至200美元/桶,套路如出一轍。這類觀點源於一種牴觸情緒:不願看到任何干預石油市場的舉措,因為這類干預會損害既得利益集團的盈利空間。對伊朗石油禁運本能式的反對,也屬於這一類。要知道,伊朗石油禁運實施短短數週,無數能源分析師就斷言這項政策“從一開始就註定失敗”,而短短幾周時間顯然不足以做出定論。
説到底,和2022年的情況一樣:這些末日油價預測以及對封鎖政策的反對,表象之下另有目的。它們只是包裝成行業分析的遊説説辭。
我之前陸續寫過幾篇關於石油市場、破除相關謠言的文章,本文是更新版本。正式開始前,先説三點:
第一,我不想讓人覺得我無視油價大幅上漲的風險。我認為油價不會重回125美元/桶——這是保羅·克魯格曼在3月文章中提出的油價高點,我也在此前幾天的文章裏完整展開過相關分析。但我清楚自己的分析有可能出錯,所以這些“闢謠”文章本質上是梳理當下各方爭論,檢驗我自身論點是否站得住腳。
第二,鼓吹油價末日論的那羣人總是不斷變換説辭。2026年初,他們稱現貨布倫特原油(即即期布倫特)才是真實油價,而近月期貨價格是被人為操縱的。但在即期布倫特價格暴跌之後,他們又把焦點轉向成品油。
在這些人眼中,危機永遠存在;但真相是,他們一直在混淆視聽、刻意掩飾。這羣人不斷變動評判標準,本身就存在問題。當然,這不代表我的觀點一定正確,只是希望長久來看,我嚴謹、連貫的分析邏輯能帶來一點價值。
第三,當前石油市場焦慮情緒居高不下,部分原因是原油應急儲備已經大幅消耗。我在之前文章中解釋過,庫存下降並不會改變我對布倫特原油峯值125美元/桶的判斷,本文就不再贅述這一點。
下面是本輪需要破除的幾個油價迷思:
迷思1:即期布倫特原油才是真實油價
這套説法近期再度抬頭,有人認為流動性更強、交易更廣泛的近月期貨價格只是“主觀情緒”。
之所以這個論調死灰復燃,正如上方圖表所示,是因為近幾周即期布倫特價格顯著高於近月期貨價格。
然而,就在這套觀點再次流行之後,即期布倫特油價迅速大跌,回落至貼近近月期貨的水平,重演了4月發生過的一幕。
可以説,這個迷思已經不攻自破。只是我很遺憾,這類説法當初還能獲得大量關注。
迷思2:2027年12月期貨價格才是關鍵指標
就是之前聲稱近月期貨只是“情緒產物”的同一批人,如今改口説2027年12月期貨才具備參考意義。
這足以看出他們的論證毫無連貫性,只是隨口推測。即期布倫特那套邏輯行不通,就轉而拿2027年12月期貨説事。
嚴謹的論證,應當檢驗2027年12月期貨價格能否預判近月期貨走勢。從上方圖表可見:即便2027年12月期貨走勢相當平穩,近月期貨依舊大幅震盪。這個遠期合約不存在任何預測信號。如果近月期貨只是“情緒”,那2027年12月期貨同樣如此。
迷思3:油輪運輸量回升是虛假説法
我在上週六的文章中提到,目前市場已有廣泛共識:霍爾木茲海峽的油輪通航量幾乎恢復到戰前水平。
上圖來自Tanker Trackers這個優質平台,足以佐證。圖中藍色曲線代表波斯灣總出口量,較戰前低10%;紅色曲線是沙特出口量,較戰前高出10%。
當前背景是,在美國封鎖之下,伊朗石油出口已經降至零。所有可靠數據都表明,石油供應基本回歸常態。
迷思4:高油價説明供應並未恢復常態
正如我上週六文章所説,高油價傳遞的並不是這個信號。上方圖表顯示,9月10日沙特東西輸油管道遇襲,原油海運成本急劇飆升,後續伊朗革命衞隊發動的襲擊進一步推高運費。
美國有能力平息霍爾木茲海峽內伊朗革命衞隊的襲擊,扭轉這一局面。但美國在中期選舉前選擇按兵不動,擔心戰火再起會進一步推高油價。
這套邏輯其實本末倒置:當下推高油價的,恰恰是美國沒有采取軍事行動。只要壓制伊朗革命衞隊炮艇的襲擾,油價就會回落。
這場衝突遠未塵埃落定。如果局勢再度爆發熱戰,油價或許還會上漲一段時間。但我們已經看清,諸多謠言不攻自破,最重要的就是150、200美元這類末日油價預測。
歸根結底,我認為伊朗已經失去對霍爾木茲海峽的掌控——它手中最核心的籌碼不復存在。而封鎖與美國製裁,是迫使伊朗帶着誠意回到談判桌的最優手段。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。