黃金交易提醒:金價絕地反抽!美聯儲“加息利劍”高懸,多頭底牌還剩幾張?
2026-10-22 07:58:28
當前黃金市場正處在一場典型的“多空拉鋸戰”之中。 一邊是美國國債收益率回落,降低了持有黃金這種非孳息資產的機會成本,給金價提供了短線反彈的支點;另一邊則是美聯儲12月加息預期高企、美元低位徘徊、風險資產資金輪動以及地緣風險脈衝式擾動,共同壓制着黃金的上漲空間。
週三(10月21日)現貨金從近一週低點4104.85美元/盎司反彈,收報4141.10美元/盎司,上漲0.39%,12月交割的美國期金收報4150美元/盎司,上漲0.2%。但到了週四(10月22日)亞市早盤,現貨黃金又震盪走弱,回吐週三漲幅,交投於4125美元/盎司附近,跌幅約0.4%。這一漲一跌之間,已經把市場在美聯儲決議前的謹慎心態展現得淋漓盡致。
從盤面看,週三金價的走勢頗具戲劇性。現貨金盤中一度觸及4104.85美元/盎司,這是10月15日以來的最低點,距離4100美元整數關口僅一步之遙。隨後金價獲得支撐並震盪回升,最終收報4141.10美元/盎司,漲幅0.39%。
美國期金同樣小幅收高,12月合約上漲0.2%至4150美元/盎司。這樣的反抽説明,在連續調整之後,市場並不願意在美聯儲會議前過度押注單邊下跌,部分空頭選擇獲利了結,短線買盤也藉助美國國債收益率回落入場。
然而,反彈的持續性並不強。週四亞市早盤金價便回吐了週三的漲幅,説明當前多頭信心仍然脆弱,市場更傾向於在關鍵數據和政策會議前保持觀望。4100美元附近因此成為短線重要的心理觀察點,而4150美元附近則構成近期上方參考。
黃金週三能夠從低位反彈,最直接的推手來自美國國債收益率承壓走低。美國10年期國債收益率連續第二個交易日下跌,週三下跌0.6個基點至5.111%,盤中一度觸及5.081%的低點。30年期國債收益率下跌1.3個基點至5.412%。
上週10年期國債收益率曾單週下跌14.6個基點,創下八個月來最大單週跌幅,顯示市場對AI相關股票融資成本上升的擔憂一度壓低了風險偏好,資金轉向美國國債避險,從而壓低了收益率。對於黃金而言,名義收益率回落意味着持有無息資產的機會成本下降,這自然會提升黃金的吸引力。
不過,債市內部並非一邊倒的利好。130億美元20年期國債標售結束後,收益率脱離了盤中低點,分析師認為標售結果好壞參半,得標利率5.469%高於標售前市場預期,但2.73倍的投標倍數高於平均水平。週四美國財政部還將標售260億美元五年期通脹保值債券,國債供應增加可能再次擾動收益率曲線。
更值得關注的是,五年期TIPS盈虧平衡通脹率最新報2.41%,此前週二收報2.399%,創五週來最高收盤水平;10年期TIPS損益平衡收益率最新報2.365%,表明市場預計未來10年平均通脹率約為2.4%。通脹預期抬頭意味着,即便名義收益率短線回落,實際利率仍可能維持在偏高水平,這對黃金而言並不是一個可以長期依賴的利多。
真正主導黃金中期情緒的,仍然是美聯儲。投資者正密切關注10月27日至28日的政策會議以及下週公佈的美國個人消費支出(PCE)報告,以尋找未來利率走勢的線索。
Zaner Metals副總裁兼高級貴金屬策略師Peter Grant表示,市場目前預期今年將加息25個基點一次,但可能要到12月才會實施,10月加息的可能性已大幅下降;他認為金價短期內將維持區間震盪,但整體走勢仍偏向下行。根據芝加哥商品交易所FedWatch工具,市場目前給出的美聯儲12月加息概率為90%。
幾乎所有經濟學家都預計,美聯儲本月將維持利率不變,並於12月加息,因為儘管通脹持續高企——通常情況下這本應促使政策制定者採取更強硬措施——但決策者仍選擇保持耐心。債市數據也印證了這種預期變化:市場預計美聯儲在10月28日會議上加息25個基點的概率為14.9%,低於一週前的33.2%,也遠低於一個月前的57.6%。與美聯儲利率預期關係最為密切的兩年期美國國債收益率微升0.2個基點至4.789%。
這意味着,市場幾乎已經接受了“10月按兵不動、12月可能加息”的劇本。對黃金來説,10月不加息提供了短線喘息窗口,但12月加息概率高達90%就像一把懸在頭頂的利劍,限制了金價反彈的高度。美聯儲主席沃什也不太可能就未來政策動向釋放明確信號,市場只能從會議措辭和PCE數據中尋找線索,這種不確定性本身就會讓黃金多頭不敢大舉進攻。
美元走勢同樣值得玩味。週三美元指數在近三週低位徘徊,最終下跌0.01%報101.69,歐元上漲0.01%報1.1237美元。美元沒有明顯走強,理論上應該給黃金一定支撐,但金價反彈幅度有限,説明當前資金並不是簡單地流向黃金,而是在不同資產之間快速輪動。
美國銀行財富管理公司高級投資總監Bill Northey指出,資本市場目前出現非常明顯的資金輪動,投資者不斷在風險資產和避險資產之間切換,股市回落時資金往往流入美國國債市場,股市走強時則從國債市場流出。10年期美國國債收益率處於5.1%左右,已開始與持續走強的股市爭奪資金,固定收益市場甚至美國國債以外的利差產品中都能找到有吸引力的替代選擇。
與此同時,AI熱潮持續吸引資金流入美國,並推升經濟增長和通脹預期,從而為美元提供長期支撐。加拿大帝國商業銀行資本市場外匯策略師Noah Buffam表示,美國經濟增長很大程度上一直由整個AI交易推動,這也使美國通脹始終高於目標水平,其對美國經濟的影響遠大於其他國家。
週三美國股市上漲,納斯達克指數升逾1%,部分受SpaceX股價大漲約7%提振,該公司季度業績緩解了市場對AI領域的部分擔憂;人工智能服務器製造商超微半導體也預測其季度營收和利潤率將高於華爾街預期。風險偏好回暖會削弱黃金的避險吸引力,而美國國債收益率仍具吸引力,也讓黃金在“避險資產內部競爭”中並不佔絕對優勢。豐業銀行首席外匯策略師Shaun Osborne表示,市場目前並沒有一個主導主題,這種狀況至少會持續到下週FOMC會議召開之前,市場需要了解美聯儲的思路。這種缺乏主導主題的狀態,恰恰是黃金短線區間震盪的土壤。
地緣政治方面,材料顯示風險點並不少。美國財政部21日發佈公告,將多個個人和實體列入“特別指定國民清單”,理由是他們幫助隱藏和運輸伊朗大宗商品,制裁對象包括一家在巴拿馬和希臘運營的律師事務所、三家分別位於巴拿馬、新加坡和阿聯酋的船運或船運代理公司,以及9艘懸掛巴拿馬、阿聯酋國旗的船隻和5名相關個人;美財政部還發布兩項一般許可,相關交易須在美東時間11月20日前結束。美國曾於8月24日對伊朗發起新一輪制裁,把對伊朗經濟制裁範圍擴大到航空、數字資產、黃金、航運和技術行業等5個領域。
以色列方面,據以色列第12頻道電視台報道,數十架以色列戰鬥機和空中加油機本週早些時候飛越敍利亞和伊拉克領空,接近伊朗邊境後折返,行動發生在19日晚至20日凌晨,以軍戰機按照類似對伊朗實施打擊的編隊和路線飛行,以色列事先向美國通報並將此次行動描述為旨在威懾伊朗、展示軍事能力的演習。當前以色列與伊朗緊張局勢持續升級,距離以色列10月27日議會選舉僅剩6天,內塔尼亞胡表示只有推翻伊朗政權才能徹底消除所謂伊朗對以色列構成的威脅。
美國駐沙特使團也發佈安全提醒,稱也門胡塞武裝對沙特持續展開敵對行動,襲擊民用機場及其他關鍵基礎設施,這些敵對行動可能迅速升級並蔓延。俄烏方面,俄羅斯表示準備於11月重啓俄美烏三方會談,澤連斯基支持儘快啓動新一輪三方會談,特朗普稱俄烏衝突結束從未如此“接近”,但分析認為美特使斡旋多為試探,離正式和談還有距離。
這些地緣風險通常會為黃金帶來避險溢價,但當前市場的定價核心仍是利率路徑。更微妙的是,美國與伊朗衝突加劇了市場對油價推高通脹可能影響美聯儲政策的擔憂,油價上漲通過通脹預期傳導,可能強化而不是削弱加息預期,從而對黃金形成間接壓制。制裁涉及黃金行業,可能影響區域貿易流和情緒,但材料並未給出量化供需衝擊,因此不宜把地緣因素誇大為趨勢性利多,更合理的理解是脈衝式避險擾動。
綜上所述,黃金當前並不是缺乏故事,而是故事之間相互牽制。 美國國債收益率回落是短線支點,4100美元附近的失而復得説明下方存在一定承接;但12月加息概率高達90%%、美聯儲本月大概率按兵不動但保留12月行動可能、PCE報告即將登場,又讓多頭不敢貿然追高。
美元指數在近三週低位徘徊,卻沒有給黃金帶來強勁拉昇,説明資金更願意在美國國債、股市和黃金之間快速輪動。地緣風險從伊朗制裁、以伊緊張到胡塞武裝襲擊沙特,確實可能隨時點燃避險情緒,但油價上漲帶來的通脹傳導反而可能強化加息預期,使黃金面臨“避險利多”與“利率利空”並存的複雜局面。
Peter Grant的判斷頗具代表性:金價短期內將維持區間震盪,但整體走勢仍偏向下行。週四亞市早盤現貨黃金回吐週三漲幅、交投於4125美元/盎司附近,已經提前反映了市場對12月加息的忌憚。
接下來,FOMC會議措辭、美國PCE數據、美國國債收益率能否延續回落、美元指數會否跌破近三週低位、俄烏和談是否出現突破性進展、以及中東局勢是否出現實質性升級,將共同決定黃金是守住4100美元附近支撐並向上試探4150美元,還是在加息預期壓制下再度承壓。對於黃金多頭而言,底牌並非沒有,只是眼下每一張牌都要看美聯儲的臉色;對於空頭而言,地緣風險和收益率回落同樣不容忽視。
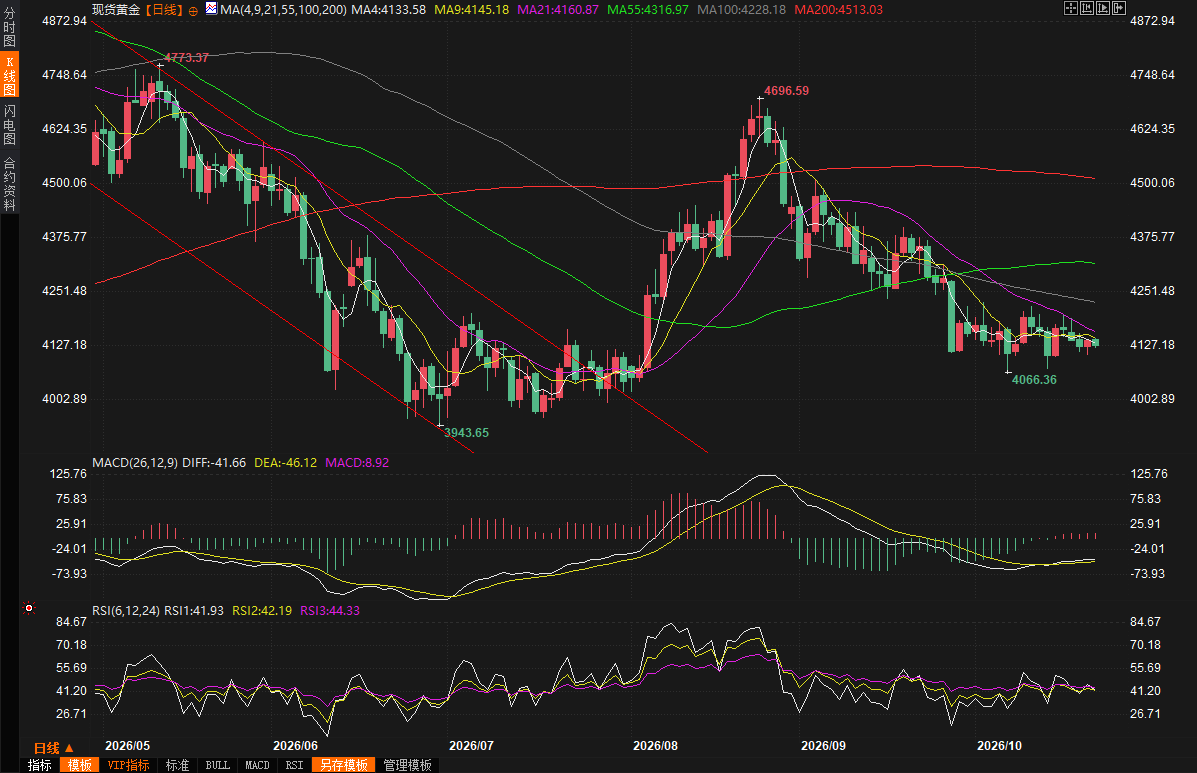
(現貨黃金日線圖,來源:易匯通)
北京時間07:56,現貨黃金現報4125.85美元/盎司。
週三(10月21日)現貨金從近一週低點4104.85美元/盎司反彈,收報4141.10美元/盎司,上漲0.39%,12月交割的美國期金收報4150美元/盎司,上漲0.2%。但到了週四(10月22日)亞市早盤,現貨黃金又震盪走弱,回吐週三漲幅,交投於4125美元/盎司附近,跌幅約0.4%。這一漲一跌之間,已經把市場在美聯儲決議前的謹慎心態展現得淋漓盡致。
盤面反抽:金價險守4100美元關口
從盤面看,週三金價的走勢頗具戲劇性。現貨金盤中一度觸及4104.85美元/盎司,這是10月15日以來的最低點,距離4100美元整數關口僅一步之遙。隨後金價獲得支撐並震盪回升,最終收報4141.10美元/盎司,漲幅0.39%。
美國期金同樣小幅收高,12月合約上漲0.2%至4150美元/盎司。這樣的反抽説明,在連續調整之後,市場並不願意在美聯儲會議前過度押注單邊下跌,部分空頭選擇獲利了結,短線買盤也藉助美國國債收益率回落入場。
然而,反彈的持續性並不強。週四亞市早盤金價便回吐了週三的漲幅,説明當前多頭信心仍然脆弱,市場更傾向於在關鍵數據和政策會議前保持觀望。4100美元附近因此成為短線重要的心理觀察點,而4150美元附近則構成近期上方參考。
國債收益率回落:黃金短線的“救命稻草”
黃金週三能夠從低位反彈,最直接的推手來自美國國債收益率承壓走低。美國10年期國債收益率連續第二個交易日下跌,週三下跌0.6個基點至5.111%,盤中一度觸及5.081%的低點。30年期國債收益率下跌1.3個基點至5.412%。
上週10年期國債收益率曾單週下跌14.6個基點,創下八個月來最大單週跌幅,顯示市場對AI相關股票融資成本上升的擔憂一度壓低了風險偏好,資金轉向美國國債避險,從而壓低了收益率。對於黃金而言,名義收益率回落意味着持有無息資產的機會成本下降,這自然會提升黃金的吸引力。
不過,債市內部並非一邊倒的利好。130億美元20年期國債標售結束後,收益率脱離了盤中低點,分析師認為標售結果好壞參半,得標利率5.469%高於標售前市場預期,但2.73倍的投標倍數高於平均水平。週四美國財政部還將標售260億美元五年期通脹保值債券,國債供應增加可能再次擾動收益率曲線。
更值得關注的是,五年期TIPS盈虧平衡通脹率最新報2.41%,此前週二收報2.399%,創五週來最高收盤水平;10年期TIPS損益平衡收益率最新報2.365%,表明市場預計未來10年平均通脹率約為2.4%。通脹預期抬頭意味着,即便名義收益率短線回落,實際利率仍可能維持在偏高水平,這對黃金而言並不是一個可以長期依賴的利多。
美聯儲決議前夜:加息預期才是最大壓制
真正主導黃金中期情緒的,仍然是美聯儲。投資者正密切關注10月27日至28日的政策會議以及下週公佈的美國個人消費支出(PCE)報告,以尋找未來利率走勢的線索。
Zaner Metals副總裁兼高級貴金屬策略師Peter Grant表示,市場目前預期今年將加息25個基點一次,但可能要到12月才會實施,10月加息的可能性已大幅下降;他認為金價短期內將維持區間震盪,但整體走勢仍偏向下行。根據芝加哥商品交易所FedWatch工具,市場目前給出的美聯儲12月加息概率為90%。
幾乎所有經濟學家都預計,美聯儲本月將維持利率不變,並於12月加息,因為儘管通脹持續高企——通常情況下這本應促使政策制定者採取更強硬措施——但決策者仍選擇保持耐心。債市數據也印證了這種預期變化:市場預計美聯儲在10月28日會議上加息25個基點的概率為14.9%,低於一週前的33.2%,也遠低於一個月前的57.6%。與美聯儲利率預期關係最為密切的兩年期美國國債收益率微升0.2個基點至4.789%。
這意味着,市場幾乎已經接受了“10月按兵不動、12月可能加息”的劇本。對黃金來説,10月不加息提供了短線喘息窗口,但12月加息概率高達90%就像一把懸在頭頂的利劍,限制了金價反彈的高度。美聯儲主席沃什也不太可能就未來政策動向釋放明確信號,市場只能從會議措辭和PCE數據中尋找線索,這種不確定性本身就會讓黃金多頭不敢大舉進攻。
美元與資金輪動:避險資產內部的“搶椅子游戲”
美元走勢同樣值得玩味。週三美元指數在近三週低位徘徊,最終下跌0.01%報101.69,歐元上漲0.01%報1.1237美元。美元沒有明顯走強,理論上應該給黃金一定支撐,但金價反彈幅度有限,説明當前資金並不是簡單地流向黃金,而是在不同資產之間快速輪動。
美國銀行財富管理公司高級投資總監Bill Northey指出,資本市場目前出現非常明顯的資金輪動,投資者不斷在風險資產和避險資產之間切換,股市回落時資金往往流入美國國債市場,股市走強時則從國債市場流出。10年期美國國債收益率處於5.1%左右,已開始與持續走強的股市爭奪資金,固定收益市場甚至美國國債以外的利差產品中都能找到有吸引力的替代選擇。
與此同時,AI熱潮持續吸引資金流入美國,並推升經濟增長和通脹預期,從而為美元提供長期支撐。加拿大帝國商業銀行資本市場外匯策略師Noah Buffam表示,美國經濟增長很大程度上一直由整個AI交易推動,這也使美國通脹始終高於目標水平,其對美國經濟的影響遠大於其他國家。
週三美國股市上漲,納斯達克指數升逾1%,部分受SpaceX股價大漲約7%提振,該公司季度業績緩解了市場對AI領域的部分擔憂;人工智能服務器製造商超微半導體也預測其季度營收和利潤率將高於華爾街預期。風險偏好回暖會削弱黃金的避險吸引力,而美國國債收益率仍具吸引力,也讓黃金在“避險資產內部競爭”中並不佔絕對優勢。豐業銀行首席外匯策略師Shaun Osborne表示,市場目前並沒有一個主導主題,這種狀況至少會持續到下週FOMC會議召開之前,市場需要了解美聯儲的思路。這種缺乏主導主題的狀態,恰恰是黃金短線區間震盪的土壤。
地緣風險:避險脈衝與通脹傳導的雙刃劍
地緣政治方面,材料顯示風險點並不少。美國財政部21日發佈公告,將多個個人和實體列入“特別指定國民清單”,理由是他們幫助隱藏和運輸伊朗大宗商品,制裁對象包括一家在巴拿馬和希臘運營的律師事務所、三家分別位於巴拿馬、新加坡和阿聯酋的船運或船運代理公司,以及9艘懸掛巴拿馬、阿聯酋國旗的船隻和5名相關個人;美財政部還發布兩項一般許可,相關交易須在美東時間11月20日前結束。美國曾於8月24日對伊朗發起新一輪制裁,把對伊朗經濟制裁範圍擴大到航空、數字資產、黃金、航運和技術行業等5個領域。
以色列方面,據以色列第12頻道電視台報道,數十架以色列戰鬥機和空中加油機本週早些時候飛越敍利亞和伊拉克領空,接近伊朗邊境後折返,行動發生在19日晚至20日凌晨,以軍戰機按照類似對伊朗實施打擊的編隊和路線飛行,以色列事先向美國通報並將此次行動描述為旨在威懾伊朗、展示軍事能力的演習。當前以色列與伊朗緊張局勢持續升級,距離以色列10月27日議會選舉僅剩6天,內塔尼亞胡表示只有推翻伊朗政權才能徹底消除所謂伊朗對以色列構成的威脅。
美國駐沙特使團也發佈安全提醒,稱也門胡塞武裝對沙特持續展開敵對行動,襲擊民用機場及其他關鍵基礎設施,這些敵對行動可能迅速升級並蔓延。俄烏方面,俄羅斯表示準備於11月重啓俄美烏三方會談,澤連斯基支持儘快啓動新一輪三方會談,特朗普稱俄烏衝突結束從未如此“接近”,但分析認為美特使斡旋多為試探,離正式和談還有距離。
這些地緣風險通常會為黃金帶來避險溢價,但當前市場的定價核心仍是利率路徑。更微妙的是,美國與伊朗衝突加劇了市場對油價推高通脹可能影響美聯儲政策的擔憂,油價上漲通過通脹預期傳導,可能強化而不是削弱加息預期,從而對黃金形成間接壓制。制裁涉及黃金行業,可能影響區域貿易流和情緒,但材料並未給出量化供需衝擊,因此不宜把地緣因素誇大為趨勢性利多,更合理的理解是脈衝式避險擾動。
後市展望:利率為錨,地緣為脈衝,黃金仍在夾縫中尋方向
綜上所述,黃金當前並不是缺乏故事,而是故事之間相互牽制。 美國國債收益率回落是短線支點,4100美元附近的失而復得説明下方存在一定承接;但12月加息概率高達90%%、美聯儲本月大概率按兵不動但保留12月行動可能、PCE報告即將登場,又讓多頭不敢貿然追高。
美元指數在近三週低位徘徊,卻沒有給黃金帶來強勁拉昇,説明資金更願意在美國國債、股市和黃金之間快速輪動。地緣風險從伊朗制裁、以伊緊張到胡塞武裝襲擊沙特,確實可能隨時點燃避險情緒,但油價上漲帶來的通脹傳導反而可能強化加息預期,使黃金面臨“避險利多”與“利率利空”並存的複雜局面。
Peter Grant的判斷頗具代表性:金價短期內將維持區間震盪,但整體走勢仍偏向下行。週四亞市早盤現貨黃金回吐週三漲幅、交投於4125美元/盎司附近,已經提前反映了市場對12月加息的忌憚。
接下來,FOMC會議措辭、美國PCE數據、美國國債收益率能否延續回落、美元指數會否跌破近三週低位、俄烏和談是否出現突破性進展、以及中東局勢是否出現實質性升級,將共同決定黃金是守住4100美元附近支撐並向上試探4150美元,還是在加息預期壓制下再度承壓。對於黃金多頭而言,底牌並非沒有,只是眼下每一張牌都要看美聯儲的臉色;對於空頭而言,地緣風險和收益率回落同樣不容忽視。
(現貨黃金日線圖,來源:易匯通)
北京時間07:56,現貨黃金現報4125.85美元/盎司。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。