伊朗海上石油“緩衝墊”歸零:美國封鎖抹去250億美元收入,德黑蘭直面硬着陸
2026-10-22 14:09:06
2026年10月中旬,伊朗在亞洲水域維持了數月的“影子油輪”海上儲備宣告耗盡。據能源數據機構Kpler評估,這批曾高達近9000萬桶的浮動庫存已全部清空,德黑蘭失去了向亞洲大國煉油廠持續交付折扣原油的最後一道緩衝。美國中央司令部司令布拉德·庫珀10月16日表示,海上封鎖已使伊朗損失至少250億美元的石油收入,並“讓伊朗安全機構付出了毀滅性代價”。這場持續數月的經濟施壓,正在從“慢性消耗”轉入“結構性暴露”階段。
戰爭爆發前,伊朗在海外儲存了約1.35億桶原油,大部分停泊在馬來西亞和新加坡近海。這批原油既是制裁環境下的交付通道,也是伊朗在出口中斷時的現金流儲備。4月美國首次封鎖伊朗石油運輸後,德黑蘭持續從海上庫存中出貨以維持對亞洲大國銷售;6月中旬封鎖因和平談判短暫解除,伊朗加緊補庫,儲備一度回升至近9000萬桶,但7月中旬封鎖重啓後,庫存進入不可逆的消耗通道。Kpler數據顯示,到10月5日儲備已不足100萬桶,10月中旬徹底歸零。Vortexa和反對伊朗核武器聯盟的獨立追蹤也指向同一方向:新加坡近海伊朗石油所剩無幾,8月和9月伊朗原油裝載量接近於零。
伊朗長期依賴一套船對船轉運網絡:關聯油輪先將原油運至馬來西亞和新加坡近海,再轉裝至其他船隻駛往亞洲大國,以增加美國追蹤和執法的難度。這套體系在制裁下維持了出口,但其脆弱性在於它需要源源不斷的新增貨量來“餵養” 。一旦海上封鎖切斷了從伊朗港口出發的裝載,浮動庫存就變成了一潭死水——賣一桶少一桶,而無法從源頭補充。Kpler原油分析主管 Homayoun Falakshahi 的表述直白地概括了這一困境:“已經沒有石油可以再向中國交付了”。
石油銷售約佔伊朗政府收入的30%至40%,也是該國最大的外匯來源。收入斷流迅速傳導至貨幣和物價。2026年10月,美元在公開市場突破270萬里亞爾,9月城市通脹年率升至89.8%,意味着物價在12個月內接近翻倍。里亞爾貶值與外匯短缺相互強化:進口商難以獲得美元,生產所需原材料的本幣成本被推高,而央行在銀行限制和出口收入延遲到賬的雙重約束下,對外匯市場的干預能力明顯收縮。伊朗央行行長赫馬提在IMF會議上堅稱“經濟崩潰是幻覺”,但貨幣和物價數據給出的信號要冷峻得多。
一個容易被忽略的對照是:中東石油出口的整體韌性正在恢復,但伊朗被排除在這一復甦之外。Kpler數據顯示,截至10月18日當週,除伊朗外的海灣產油國日均出口2460萬桶,高於戰前2330萬桶/日的水平;不過霍爾木茲海峽本身的流量仍比戰前低三分之一以上,恢復主要來自替代管道路線和紅海港口的分流。換言之,美國的海上保護機制和沙特等國的路線調整,使非伊朗原油得以繼續進入全球市場,而伊朗的影子船隊網絡卻在封鎖下持續萎縮。亞洲大國獨立煉油廠正在轉向巴西和西非原油,但替代油種存在溢價,此前伊朗折扣原油帶來的成本優勢已不復存在。
德黑蘭並非沒有嘗試繞行。陸路卡車運輸和廢棄油罐儲存被啓用,但運量存在硬約束。分析顯示,即使每天通過伊拉克方向轉移10萬桶石油,也需要約5000輛卡車的運力,僅能替代此前海運出口量的5%至7%。管道和裏海港口的容量同樣無法在短期內填補海運缺口。這意味着,在海上封鎖解除或找到新的規避機制之前,伊朗石油出口的“零裝載”狀態很難通過陸路得到實質性緩解。
美國的施壓邏輯建立在兩個假設之上:經濟痛苦將迫使伊朗在核問題上讓步,或引發內部壓力動搖政權穩定。六個月過去,第一個假設尚未兑現。伊朗總統佩澤希齊揚10月20日明確表示,美方必須解除制裁,這是任何談判的前提。伊朗外長阿拉格齊同時強調,在美方接受伊方條件前霍爾木茲海峽將繼續關閉。
FGE NexantECA分析師伊曼·納塞裏曾任職於伊朗石油部研究機構,他的判斷帶有一種審慎的保留:“起作用了嗎?是的,起作用了。但該政權過去已經展現出韌性。再等一年,看看這個體制能否撐下去。”海上儲備歸零移除了伊朗短期內最靈活的收入調節工具,但經濟壓力轉化為政治結果的時間表和路徑,仍然高度不確定。
伊朗影子油輪船隊的耗盡,標誌着美國海上封鎖從“限制增量”進入“消耗存量”的收官階段。250億美元的收入損失和浮動庫存歸零,使德黑蘭失去了在出口中斷期間維持對華交付和現金流平滑的關鍵工具,里亞爾貶值和通脹飆升則構成可量化的經濟代價。然而,封鎖的效力存在明顯的非對稱性:非伊朗海灣原油出口已通過替代路線恢復至戰前以上,全球石油流動並未因伊朗被隔離而出現系統性短缺。真正的不確定性在於施壓邏輯的另一端——經濟痛苦能否、以及以多快速度轉化為伊朗在核問題上的行為改變。替代運輸路徑的物理上限和談判雙方的前提條件差距,意味着短期內出現突破的概率仍然偏低,而伊朗經濟的“韌性”正在從一種緩衝能力,轉變為一種在更低水平上維持運轉的能力。
一問:伊朗的海上石油儲備為什麼會“用完”?不是可以不斷從港口補充嗎?
關鍵在於封鎖切斷了“補充”環節。浮動庫存的運作前提是關聯油輪能夠持續從伊朗港口裝載原油,再運至馬來西亞和新加坡近海進行船對船轉運。美國海軍封鎖使伊朗港口的新增裝載接近於零,海上庫存因此變成單向消耗的存量——每向亞洲大國煉油廠交付一船,總量就減少一船,而沒有新貨量注入。4月首次封鎖期間庫存已開始下降,6月短暫解封后伊朗曾補庫至近9000萬桶,但7月封鎖重啓後補庫窗口關閉,此後三個月庫存從峯值一路降至歸零。這套體系的設計初衷是規避追蹤和制裁,而非在裝載端被物理切斷的情況下自我維持。
二:250億美元的收入損失是如何計算的?這個數字意味着什麼?
250億美元是美國中央司令部對“被阻止出口的原油價值”的估算,覆蓋封鎖實施以來伊朗本可對外銷售但因海軍攔截而未能實現的原油貨值。這一數字需要放在伊朗財政結構中來理解:石油銷售約佔政府收入的30%至40%,也是最大的外匯來源。損失並非全部表現為財政收入的等額減少,因為其中一部分對應的是尚未開採或尚未進入出口環節的產量,但外匯流入的收縮是直接且集中的。對於已經面臨高通脹和貨幣貶值的伊朗經濟而言,這意味着可用於穩定匯率、支付進口和維持財政支出的外部資源被大幅壓縮。
三:亞洲大國煉油廠失去了伊朗折扣原油,影響有多大?它們能找到替代嗎?
受影響最直接的是山東等地以“茶壺”煉廠為代表的獨立民營煉油商,它們長期以較大折扣採購伊朗原油,加工為成品油供應國內市場。伊朗供應中斷後,這些煉廠正在轉向巴西和西非原油,中石化等國有煉廠也表示將增加非海灣地區的多元化採購。替代在物理上可行,但在經濟上並非等價:巴西和西非油種存在品質差異和更高的運費/溢價,此前伊朗折扣原油帶來的煉油利潤空間被壓縮。中國整體原油進口來源的多元化程度較高,因此國家層面的供應安全衝擊有限,但獨立煉廠的成本結構和開工率將承受更直接的壓力。
四:伊朗不能用陸路卡車或管道繞過霍爾木茲海峽嗎?
可以,但運量遠遠不夠。卡車陸運的物理效率決定了它只能作為邊際補充:每天轉移5萬至10萬桶石油需要數千輛卡車,僅相當於此前海運出口量的5%至7%。管道方面,伊朗不具備可在短期內大幅提升運力的替代線路,裏海方向港口和鄰國過境通道的容量同樣有限。封鎖前伊朗對華日均出口約138萬桶,這一量級的海運缺口無法通過陸路和管道在數月內彌合。替代路徑的意義在於維持最低限度的出口和國內煉廠運轉,而非恢復封鎖前的收入水平。
五:儲備歸零之後,下一步最值得關注的變量是什麼?
兩個變量最為關鍵。其一是談判前提能否鬆動:伊朗堅持美國先解除制裁,美方則將核讓步作為解除封鎖的條件,雙方目前的公開立場之間沒有可見的交集。其二是伊朗經濟在更低石油收入水平上的調整速度:里亞爾貶值、通脹和外匯短缺已經在自我強化,但政權是否以及何時將經濟壓力轉化為談判靈活性,沒有可預先確定的時間表。與此同時,非伊朗中東石油供應的恢復意味着全球市場對美國封鎖行動的“耐受度”較高,這降低了華盛頓因油價壓力而提前調整策略的緊迫性。兩個變量疊加,指向的是一種“高壓持續、結果後置”的基準情景。
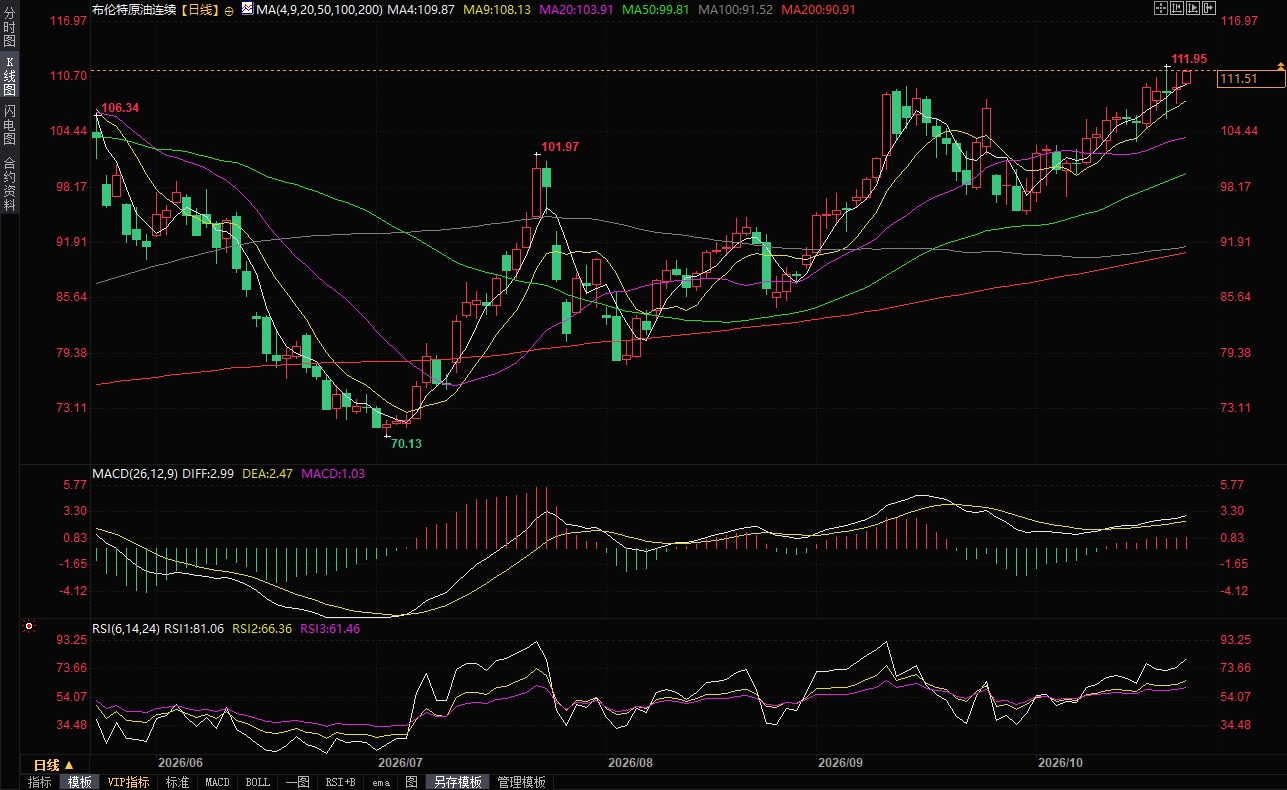
北京時間14:07,布倫特原油現報111.48美元/桶。
緩衝耗盡:從1.35億桶到歸零
戰爭爆發前,伊朗在海外儲存了約1.35億桶原油,大部分停泊在馬來西亞和新加坡近海。這批原油既是制裁環境下的交付通道,也是伊朗在出口中斷時的現金流儲備。4月美國首次封鎖伊朗石油運輸後,德黑蘭持續從海上庫存中出貨以維持對亞洲大國銷售;6月中旬封鎖因和平談判短暫解除,伊朗加緊補庫,儲備一度回升至近9000萬桶,但7月中旬封鎖重啓後,庫存進入不可逆的消耗通道。Kpler數據顯示,到10月5日儲備已不足100萬桶,10月中旬徹底歸零。Vortexa和反對伊朗核武器聯盟的獨立追蹤也指向同一方向:新加坡近海伊朗石油所剩無幾,8月和9月伊朗原油裝載量接近於零。
影子船隊為何“補不上”
伊朗長期依賴一套船對船轉運網絡:關聯油輪先將原油運至馬來西亞和新加坡近海,再轉裝至其他船隻駛往亞洲大國,以增加美國追蹤和執法的難度。這套體系在制裁下維持了出口,但其脆弱性在於它需要源源不斷的新增貨量來“餵養” 。一旦海上封鎖切斷了從伊朗港口出發的裝載,浮動庫存就變成了一潭死水——賣一桶少一桶,而無法從源頭補充。Kpler原油分析主管 Homayoun Falakshahi 的表述直白地概括了這一困境:“已經沒有石油可以再向中國交付了”。
經濟傳導:里亞爾、通脹與財政的三重擠壓
石油銷售約佔伊朗政府收入的30%至40%,也是該國最大的外匯來源。收入斷流迅速傳導至貨幣和物價。2026年10月,美元在公開市場突破270萬里亞爾,9月城市通脹年率升至89.8%,意味着物價在12個月內接近翻倍。里亞爾貶值與外匯短缺相互強化:進口商難以獲得美元,生產所需原材料的本幣成本被推高,而央行在銀行限制和出口收入延遲到賬的雙重約束下,對外匯市場的干預能力明顯收縮。伊朗央行行長赫馬提在IMF會議上堅稱“經濟崩潰是幻覺”,但貨幣和物價數據給出的信號要冷峻得多。
石油流動的“分化復甦”:非伊朗供應已超戰前
一個容易被忽略的對照是:中東石油出口的整體韌性正在恢復,但伊朗被排除在這一復甦之外。Kpler數據顯示,截至10月18日當週,除伊朗外的海灣產油國日均出口2460萬桶,高於戰前2330萬桶/日的水平;不過霍爾木茲海峽本身的流量仍比戰前低三分之一以上,恢復主要來自替代管道路線和紅海港口的分流。換言之,美國的海上保護機制和沙特等國的路線調整,使非伊朗原油得以繼續進入全球市場,而伊朗的影子船隊網絡卻在封鎖下持續萎縮。亞洲大國獨立煉油廠正在轉向巴西和西非原油,但替代油種存在溢價,此前伊朗折扣原油帶來的成本優勢已不復存在。
替代路徑的物理上限
德黑蘭並非沒有嘗試繞行。陸路卡車運輸和廢棄油罐儲存被啓用,但運量存在硬約束。分析顯示,即使每天通過伊拉克方向轉移10萬桶石油,也需要約5000輛卡車的運力,僅能替代此前海運出口量的5%至7%。管道和裏海港口的容量同樣無法在短期內填補海運缺口。這意味着,在海上封鎖解除或找到新的規避機制之前,伊朗石油出口的“零裝載”狀態很難通過陸路得到實質性緩解。
談判僵局與施壓邏輯的檢驗
美國的施壓邏輯建立在兩個假設之上:經濟痛苦將迫使伊朗在核問題上讓步,或引發內部壓力動搖政權穩定。六個月過去,第一個假設尚未兑現。伊朗總統佩澤希齊揚10月20日明確表示,美方必須解除制裁,這是任何談判的前提。伊朗外長阿拉格齊同時強調,在美方接受伊方條件前霍爾木茲海峽將繼續關閉。
FGE NexantECA分析師伊曼·納塞裏曾任職於伊朗石油部研究機構,他的判斷帶有一種審慎的保留:“起作用了嗎?是的,起作用了。但該政權過去已經展現出韌性。再等一年,看看這個體制能否撐下去。”海上儲備歸零移除了伊朗短期內最靈活的收入調節工具,但經濟壓力轉化為政治結果的時間表和路徑,仍然高度不確定。
編輯總結
伊朗影子油輪船隊的耗盡,標誌着美國海上封鎖從“限制增量”進入“消耗存量”的收官階段。250億美元的收入損失和浮動庫存歸零,使德黑蘭失去了在出口中斷期間維持對華交付和現金流平滑的關鍵工具,里亞爾貶值和通脹飆升則構成可量化的經濟代價。然而,封鎖的效力存在明顯的非對稱性:非伊朗海灣原油出口已通過替代路線恢復至戰前以上,全球石油流動並未因伊朗被隔離而出現系統性短缺。真正的不確定性在於施壓邏輯的另一端——經濟痛苦能否、以及以多快速度轉化為伊朗在核問題上的行為改變。替代運輸路徑的物理上限和談判雙方的前提條件差距,意味着短期內出現突破的概率仍然偏低,而伊朗經濟的“韌性”正在從一種緩衝能力,轉變為一種在更低水平上維持運轉的能力。
【常見問題解答】
一問:伊朗的海上石油儲備為什麼會“用完”?不是可以不斷從港口補充嗎?
關鍵在於封鎖切斷了“補充”環節。浮動庫存的運作前提是關聯油輪能夠持續從伊朗港口裝載原油,再運至馬來西亞和新加坡近海進行船對船轉運。美國海軍封鎖使伊朗港口的新增裝載接近於零,海上庫存因此變成單向消耗的存量——每向亞洲大國煉油廠交付一船,總量就減少一船,而沒有新貨量注入。4月首次封鎖期間庫存已開始下降,6月短暫解封后伊朗曾補庫至近9000萬桶,但7月封鎖重啓後補庫窗口關閉,此後三個月庫存從峯值一路降至歸零。這套體系的設計初衷是規避追蹤和制裁,而非在裝載端被物理切斷的情況下自我維持。
二:250億美元的收入損失是如何計算的?這個數字意味着什麼?
250億美元是美國中央司令部對“被阻止出口的原油價值”的估算,覆蓋封鎖實施以來伊朗本可對外銷售但因海軍攔截而未能實現的原油貨值。這一數字需要放在伊朗財政結構中來理解:石油銷售約佔政府收入的30%至40%,也是最大的外匯來源。損失並非全部表現為財政收入的等額減少,因為其中一部分對應的是尚未開採或尚未進入出口環節的產量,但外匯流入的收縮是直接且集中的。對於已經面臨高通脹和貨幣貶值的伊朗經濟而言,這意味着可用於穩定匯率、支付進口和維持財政支出的外部資源被大幅壓縮。
三:亞洲大國煉油廠失去了伊朗折扣原油,影響有多大?它們能找到替代嗎?
受影響最直接的是山東等地以“茶壺”煉廠為代表的獨立民營煉油商,它們長期以較大折扣採購伊朗原油,加工為成品油供應國內市場。伊朗供應中斷後,這些煉廠正在轉向巴西和西非原油,中石化等國有煉廠也表示將增加非海灣地區的多元化採購。替代在物理上可行,但在經濟上並非等價:巴西和西非油種存在品質差異和更高的運費/溢價,此前伊朗折扣原油帶來的煉油利潤空間被壓縮。中國整體原油進口來源的多元化程度較高,因此國家層面的供應安全衝擊有限,但獨立煉廠的成本結構和開工率將承受更直接的壓力。
四:伊朗不能用陸路卡車或管道繞過霍爾木茲海峽嗎?
可以,但運量遠遠不夠。卡車陸運的物理效率決定了它只能作為邊際補充:每天轉移5萬至10萬桶石油需要數千輛卡車,僅相當於此前海運出口量的5%至7%。管道方面,伊朗不具備可在短期內大幅提升運力的替代線路,裏海方向港口和鄰國過境通道的容量同樣有限。封鎖前伊朗對華日均出口約138萬桶,這一量級的海運缺口無法通過陸路和管道在數月內彌合。替代路徑的意義在於維持最低限度的出口和國內煉廠運轉,而非恢復封鎖前的收入水平。
五:儲備歸零之後,下一步最值得關注的變量是什麼?
兩個變量最為關鍵。其一是談判前提能否鬆動:伊朗堅持美國先解除制裁,美方則將核讓步作為解除封鎖的條件,雙方目前的公開立場之間沒有可見的交集。其二是伊朗經濟在更低石油收入水平上的調整速度:里亞爾貶值、通脹和外匯短缺已經在自我強化,但政權是否以及何時將經濟壓力轉化為談判靈活性,沒有可預先確定的時間表。與此同時,非伊朗中東石油供應的恢復意味着全球市場對美國封鎖行動的“耐受度”較高,這降低了華盛頓因油價壓力而提前調整策略的緊迫性。兩個變量疊加,指向的是一種“高壓持續、結果後置”的基準情景。
北京時間14:07,布倫特原油現報111.48美元/桶。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。