法國財政風險成核心變量,一文解讀歐元兑美元四種情景
2026-10-23 07:40:08
週五(10月23日)亞洲時段,歐元兑美元震盪微漲,當前交投於1.1220附近。歐洲央行的政策路徑與法國財政風險,仍是決定歐元中期走向的核心變量。
三菱日聯金融集團(MUFG)預計,歐洲央行將在下週的政策會議上維持利率不變,但認為緊縮週期尚未結束,儘管債券收益率上升和法國財政壓力已經替政策制定者完成了一部分工作。
MUFG表示,債券市場拋售和法國日益增長的財政風險已將10月加息排除在外。歐洲央行官員越來越多地指出金融條件收緊對前景的影響,而潛在通脹壓力仍然受控。
儘管如此,該行策略師認為,有韌性的經濟活動和9月以來更高的天然氣價格,仍為以風險管理為由進入略微限制性區域提供了理由。
MUFG預計歐洲央行將在12月加息25個基點,並在2027年第一季度再加息一次,將政策利率提升至3.00%,然後在2027年第三季度降回2.75%。
這一判斷的核心在於10月的暫停是節奏調整而非方向轉變,歐洲央行的緊縮週期尚未結束,但金融條件的收緊和法國財政風險已經在一定程度上替代了政策行動。
法國處於前景的中心。MUFG指出,分裂的議會導致歷屆政府反覆錯失財政目標,儘管有多項整頓計劃,赤字仍接近GDP的6%。
公共債務約佔GDP的120%,該行表示,法國幾乎沒有進一步滑落的空間,且極易受到增長疲軟或借貸成本上升的影響。
國際貨幣基金組織的最新預測已經顯示,法國是主要歐洲經濟體中明顯的例外,今年增長預計僅為0.4%。債券市場的壓力可見:法國與德國10年期國債收益率的利差已擴大至歐元區債務危機以來未見過的水平,而法國的年度利息支出已攀升至紀錄高位。
MUFG認為,外國投資者持有的法國債務比例高且不斷上升,可能放大了拋售。迄今為止,傳染有限,意大利利差相對受控。
MUFG在法國總統選舉前設定了四種情景,並稱勒龐為領跑者。其基準情景(45%概率)是持續漂移:政府依靠程序性機制維持運轉,措施被稀釋或推遲,赤字保持在GDP的5.6%至6.0%之間。
在這種情況下,MUFG預計法國與德國利差約為170個基點,歐元兑美元在1.08至1.14區間。這不會迫使歐洲央行立即回應,但量化緊縮可能面臨審視。更深層的信譽危機(15%概率)將帶來嚴重的政治不穩定、衰退和2027年赤字遠高於6%。
這將推動利差超過200個基點,並將歐元兑美元推低至1.02至1.10之間,投資者將關注歐洲央行的傳導保護工具作為潛在的後盾。
更積極的一面,有限整頓(35%概率)將使利差保持在110個基點附近,而更快整頓(5%概率)將收窄至約90個基點,並支撐歐元兑美元在1.12至1.18區間。
對於歐元,MUFG表示,歐洲央行加息預期的削減已經幫助削弱了歐元,歐元與美歐短期利率差密切相關。該行預計美元將保持更長時間的強勢。它預測歐元兑美元今年年底為1.12,然後在2027年第一季度逐步回升至1.14,第二季度至1.16,第三季度至1.18。
這一預測的核心是:短期內,歐洲央行加息預期的削減和美元的強勢將繼續壓制歐元;中期內,隨着歐洲央行恢復加息和美元強勢消退,歐元將逐步回升。
由於政策制定者處於靜默期,下週的聲明和新聞發佈會將受到關注,以判斷歐洲央行對金融條件收緊和法國財政風險給予多大權重,以及是否對12月行動保持開放。
這一關注的核心是:市場將從歐洲央行的措辭中尋找12月加息的信號,若央行對金融條件收緊表示擔憂,可能削弱12月加息的預期;若央行強調通脹風險,則可能強化12月加息的預期。
MUFG預計歐洲央行下週維持利率不變,但緊縮週期尚未結束,預計12月和2027年一季度各加息25個基點至3.00%,然後在2027年三季度降回2.75%。10月的暫停是節奏調整而非方向轉變,金融條件收緊和法國財政風險已在一定程度上替代了政策行動。法國是核心風險,基準情景(45%概率)為財政持續漂移,赤字保持在GDP的5.6%至6.0%,法國與德國利差約170個基點,歐元兑美元在1.08至1.14區間。更深層的信譽危機(15%概率)將推動利差超過200個基點,歐元兑美元跌至1.02至1.10。MUFG預測歐元兑美元年底為1.12,2027年三季度回升至1.18。市場將關注下週的聲明和新聞發佈會,以判斷歐洲央行對金融條件收緊和法國財政風險的權重,以及對12月行動的開放程度。
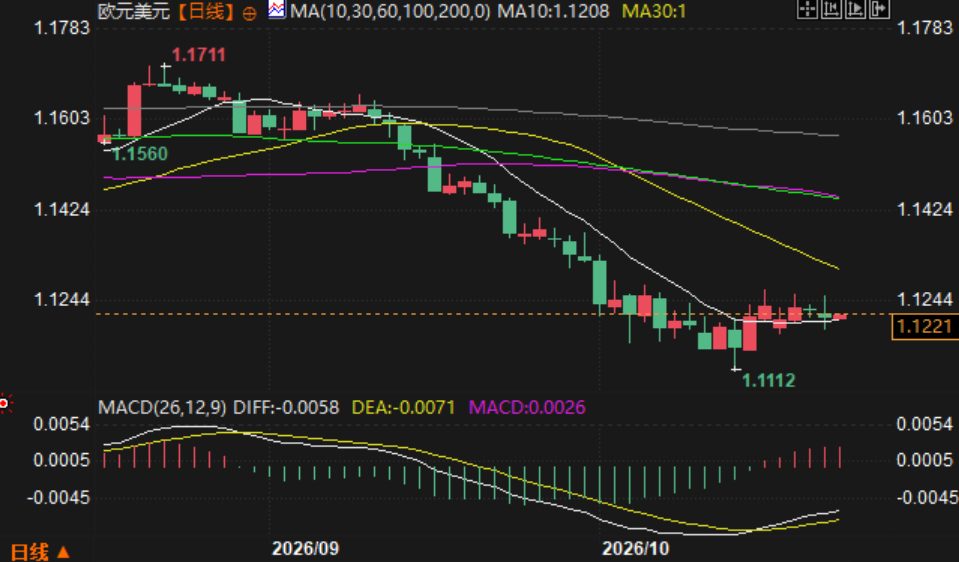
(歐元兑美元日線圖,)
北京時間7:37,歐元兑美元報1.1220/21。
三菱日聯金融集團(MUFG)預計,歐洲央行將在下週的政策會議上維持利率不變,但認為緊縮週期尚未結束,儘管債券收益率上升和法國財政壓力已經替政策制定者完成了一部分工作。
核心判斷:10月按兵不動,12月和2027年一季度各加一次
MUFG表示,債券市場拋售和法國日益增長的財政風險已將10月加息排除在外。歐洲央行官員越來越多地指出金融條件收緊對前景的影響,而潛在通脹壓力仍然受控。
儘管如此,該行策略師認為,有韌性的經濟活動和9月以來更高的天然氣價格,仍為以風險管理為由進入略微限制性區域提供了理由。
MUFG預計歐洲央行將在12月加息25個基點,並在2027年第一季度再加息一次,將政策利率提升至3.00%,然後在2027年第三季度降回2.75%。
這一判斷的核心在於10月的暫停是節奏調整而非方向轉變,歐洲央行的緊縮週期尚未結束,但金融條件的收緊和法國財政風險已經在一定程度上替代了政策行動。
法國是核心風險:財政漂移的基準情景
法國處於前景的中心。MUFG指出,分裂的議會導致歷屆政府反覆錯失財政目標,儘管有多項整頓計劃,赤字仍接近GDP的6%。
公共債務約佔GDP的120%,該行表示,法國幾乎沒有進一步滑落的空間,且極易受到增長疲軟或借貸成本上升的影響。
國際貨幣基金組織的最新預測已經顯示,法國是主要歐洲經濟體中明顯的例外,今年增長預計僅為0.4%。債券市場的壓力可見:法國與德國10年期國債收益率的利差已擴大至歐元區債務危機以來未見過的水平,而法國的年度利息支出已攀升至紀錄高位。
MUFG認為,外國投資者持有的法國債務比例高且不斷上升,可能放大了拋售。迄今為止,傳染有限,意大利利差相對受控。
四種情景:基準情景為財政持續漂移,歐元兑美元區間1.08至1.14
MUFG在法國總統選舉前設定了四種情景,並稱勒龐為領跑者。其基準情景(45%概率)是持續漂移:政府依靠程序性機制維持運轉,措施被稀釋或推遲,赤字保持在GDP的5.6%至6.0%之間。
在這種情況下,MUFG預計法國與德國利差約為170個基點,歐元兑美元在1.08至1.14區間。這不會迫使歐洲央行立即回應,但量化緊縮可能面臨審視。更深層的信譽危機(15%概率)將帶來嚴重的政治不穩定、衰退和2027年赤字遠高於6%。
這將推動利差超過200個基點,並將歐元兑美元推低至1.02至1.10之間,投資者將關注歐洲央行的傳導保護工具作為潛在的後盾。
更積極的一面,有限整頓(35%概率)將使利差保持在110個基點附近,而更快整頓(5%概率)將收窄至約90個基點,並支撐歐元兑美元在1.12至1.18區間。
歐元預測:年底1.12,2027年三季度回升至1.18
對於歐元,MUFG表示,歐洲央行加息預期的削減已經幫助削弱了歐元,歐元與美歐短期利率差密切相關。該行預計美元將保持更長時間的強勢。它預測歐元兑美元今年年底為1.12,然後在2027年第一季度逐步回升至1.14,第二季度至1.16,第三季度至1.18。
這一預測的核心是:短期內,歐洲央行加息預期的削減和美元的強勢將繼續壓制歐元;中期內,隨着歐洲央行恢復加息和美元強勢消退,歐元將逐步回升。
市場關注:聲明與新聞發佈會的基調
由於政策制定者處於靜默期,下週的聲明和新聞發佈會將受到關注,以判斷歐洲央行對金融條件收緊和法國財政風險給予多大權重,以及是否對12月行動保持開放。
這一關注的核心是:市場將從歐洲央行的措辭中尋找12月加息的信號,若央行對金融條件收緊表示擔憂,可能削弱12月加息的預期;若央行強調通脹風險,則可能強化12月加息的預期。
總結
MUFG預計歐洲央行下週維持利率不變,但緊縮週期尚未結束,預計12月和2027年一季度各加息25個基點至3.00%,然後在2027年三季度降回2.75%。10月的暫停是節奏調整而非方向轉變,金融條件收緊和法國財政風險已在一定程度上替代了政策行動。法國是核心風險,基準情景(45%概率)為財政持續漂移,赤字保持在GDP的5.6%至6.0%,法國與德國利差約170個基點,歐元兑美元在1.08至1.14區間。更深層的信譽危機(15%概率)將推動利差超過200個基點,歐元兑美元跌至1.02至1.10。MUFG預測歐元兑美元年底為1.12,2027年三季度回升至1.18。市場將關注下週的聲明和新聞發佈會,以判斷歐洲央行對金融條件收緊和法國財政風險的權重,以及對12月行動的開放程度。
(歐元兑美元日線圖,)
北京時間7:37,歐元兑美元報1.1220/21。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。