白銀跌破54美元創2025年11月以來新低,謹防短期超跌反彈
2026-10-23 14:21:10
週五亞洲時段,現貨白銀交投於54.00美元附近,延續了近兩個月的下行趨勢,並在本週五亞洲早盤加速探底。當前銀價的核心矛盾在於:基本面與貨幣端的利空尚未解除,技術面的超賣信號卻已開始累積——這使白銀呈現出“跌得動、但跌得猶豫”的特徵,與黃金在本輪地緣升級中同步走弱的邏輯同源,但波動幅度更為劇烈。
從壓制因素來看,利率環境仍是貴金屬共同的逆風。美聯儲上月已實施2023年以來的首次加息,主席沃什上週迴避了對未來加息時機與必要性的指引,但強調高於預期的通脹並未改變他對美國經濟的評估。據芝商所FedWatch工具顯示,市場定價10月會議維持利率不變的概率約為92.8%,年末收緊路徑未被證偽。較高的利率抬升了無息資產的持有成本,這對白銀的打擊往往比對黃金更為直接:黃金尚有央行購金與ETF持倉提供結構性託底,而白銀的金融屬性較弱、投機倉位更重,在利率中樞上行的環境中更容易遭遇程序化賣盤與槓桿多頭的集中平倉。這也是本輪銀價跌幅深於金價、且反彈缺乏承接的根本原因。
白銀的工業屬性則在本輪行情中放大了其雙向波動。一方面,油價高企推升了全球通脹讀數與生產成本,理論上對工業金屬構成成本支撐;另一方面,中東航運中斷引發的運費與保險成本上升,正在加劇全球貿易與製造業需求的擔憂情緒。當“成本推動”遇上“需求擔憂”時,白銀往往先按風險資產定價——資金撤離高風險敞口、轉向避險國債的邏輯,會同時抽走白銀的投機性買盤。這種雙重身份使白銀在地緣緊張時期難以複製黃金的避險表現,反而更容易跟隨銅等工業金屬同步下挫。不宜簡單將地緣升級等同於看多白銀,這一誤判正是本輪多頭反覆受挫的主要原因。
從跨資產聯動來看,當前白銀的波動本質上是四條線索的疊加:一是高利率環境通過持有成本渠道施加的主動性壓制;二是油價高位震盪帶來的成本支撐與需求擔憂相互抵消;三是避險資金流向日元、瑞郎與國債而非貴金屬的分流效應;四是技術破位觸發的程序化賣盤自我強化。值得注意的是,金銀比在本輪下跌中被動走高——當黃金守住4000美元上方而白銀跌破54美元時,表明市場的定價重心仍停留在利率端而非通脹端。這一比值的走向可作為判斷“預期驅動還是實質短缺”的輔助證據:若金銀比繼續攀升,説明白銀的工業屬性仍在拖累其表現;若比值開始回落,則可能預示資金正從黃金外溢至白銀,屆時的反彈彈性將顯著大於黃金。
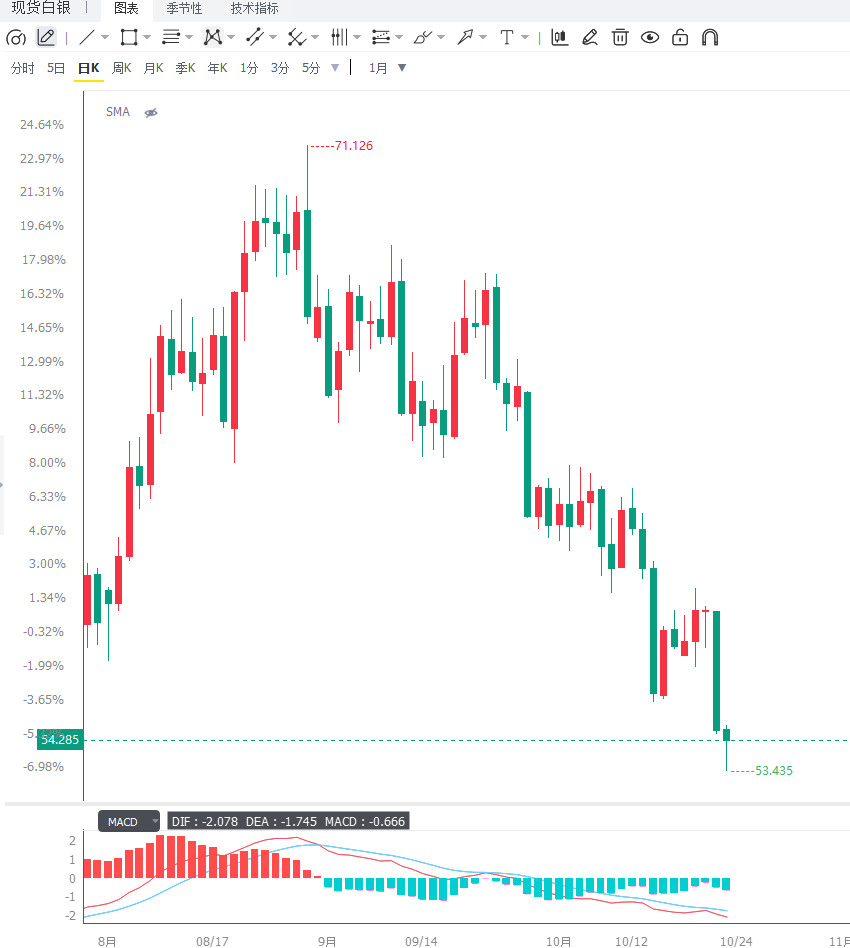
日線圖上,現貨白銀運行於200日簡單移動平均線下方,本週兩次上攻58.00美元(38.2%斐波那契回撤位)失敗,MACD報-0.34處於零軸下方,中期偏空結構未修復;RSI(14)報31.53貼近超賣邊界,顯示下行動能主導但可能接近衰竭,屬於典型的“趨勢偏空、指標超賣”形態,宜等待確認信號而非盲目追空。上方即時阻力由55.50美元水平區界定,其上依次關注58.00美元、60.00美元心理關口、61.50—61.55美元密集區以及23.6%斐波那契位約63.00美元,只有日線實體有效站上63.00美元才能緩解,下方支撐首先看53.50美元前低區域,其次為52.80美元與52.00美元整數關口,其中54.00美元是近期的關鍵分水嶺,有效跌破並收於其下將打開向52.80美元甚至更低延伸的空間。4小時圖上,銀價自55.00美元附近回落後沿短期均線緩慢下移,MACD柱狀線在零軸下方擴張、快慢線向下發散,顯示短線空頭佔優
編輯總結
白銀短期的核心矛盾在於高利率與技術破位持續施壓,而RSI超賣與54.00美元整數關口的防守形成緩衝,雙向驅動使銀價更可能在53.50—55.50美元區間內蓄勢,待確認破局。後續需重點關注三個變量:一是美元指數與美債實際收益率的走向,這是貴金屬計價端的核心判據;二是霍爾木茲海峽通行狀況與油價走勢,成本與需求的雙重傳導將決定白銀工業屬性的定價方向;三是美聯儲年末政策路徑與金銀比的背離信號,後者可作為判斷資金是否從黃金外溢至白銀的輔助依據。
從壓制因素來看,利率環境仍是貴金屬共同的逆風。美聯儲上月已實施2023年以來的首次加息,主席沃什上週迴避了對未來加息時機與必要性的指引,但強調高於預期的通脹並未改變他對美國經濟的評估。據芝商所FedWatch工具顯示,市場定價10月會議維持利率不變的概率約為92.8%,年末收緊路徑未被證偽。較高的利率抬升了無息資產的持有成本,這對白銀的打擊往往比對黃金更為直接:黃金尚有央行購金與ETF持倉提供結構性託底,而白銀的金融屬性較弱、投機倉位更重,在利率中樞上行的環境中更容易遭遇程序化賣盤與槓桿多頭的集中平倉。這也是本輪銀價跌幅深於金價、且反彈缺乏承接的根本原因。
白銀的工業屬性則在本輪行情中放大了其雙向波動。一方面,油價高企推升了全球通脹讀數與生產成本,理論上對工業金屬構成成本支撐;另一方面,中東航運中斷引發的運費與保險成本上升,正在加劇全球貿易與製造業需求的擔憂情緒。當“成本推動”遇上“需求擔憂”時,白銀往往先按風險資產定價——資金撤離高風險敞口、轉向避險國債的邏輯,會同時抽走白銀的投機性買盤。這種雙重身份使白銀在地緣緊張時期難以複製黃金的避險表現,反而更容易跟隨銅等工業金屬同步下挫。不宜簡單將地緣升級等同於看多白銀,這一誤判正是本輪多頭反覆受挫的主要原因。
從跨資產聯動來看,當前白銀的波動本質上是四條線索的疊加:一是高利率環境通過持有成本渠道施加的主動性壓制;二是油價高位震盪帶來的成本支撐與需求擔憂相互抵消;三是避險資金流向日元、瑞郎與國債而非貴金屬的分流效應;四是技術破位觸發的程序化賣盤自我強化。值得注意的是,金銀比在本輪下跌中被動走高——當黃金守住4000美元上方而白銀跌破54美元時,表明市場的定價重心仍停留在利率端而非通脹端。這一比值的走向可作為判斷“預期驅動還是實質短缺”的輔助證據:若金銀比繼續攀升,説明白銀的工業屬性仍在拖累其表現;若比值開始回落,則可能預示資金正從黃金外溢至白銀,屆時的反彈彈性將顯著大於黃金。
日線圖上,現貨白銀運行於200日簡單移動平均線下方,本週兩次上攻58.00美元(38.2%斐波那契回撤位)失敗,MACD報-0.34處於零軸下方,中期偏空結構未修復;RSI(14)報31.53貼近超賣邊界,顯示下行動能主導但可能接近衰竭,屬於典型的“趨勢偏空、指標超賣”形態,宜等待確認信號而非盲目追空。上方即時阻力由55.50美元水平區界定,其上依次關注58.00美元、60.00美元心理關口、61.50—61.55美元密集區以及23.6%斐波那契位約63.00美元,只有日線實體有效站上63.00美元才能緩解,下方支撐首先看53.50美元前低區域,其次為52.80美元與52.00美元整數關口,其中54.00美元是近期的關鍵分水嶺,有效跌破並收於其下將打開向52.80美元甚至更低延伸的空間。4小時圖上,銀價自55.00美元附近回落後沿短期均線緩慢下移,MACD柱狀線在零軸下方擴張、快慢線向下發散,顯示短線空頭佔優
編輯總結
白銀短期的核心矛盾在於高利率與技術破位持續施壓,而RSI超賣與54.00美元整數關口的防守形成緩衝,雙向驅動使銀價更可能在53.50—55.50美元區間內蓄勢,待確認破局。後續需重點關注三個變量:一是美元指數與美債實際收益率的走向,這是貴金屬計價端的核心判據;二是霍爾木茲海峽通行狀況與油價走勢,成本與需求的雙重傳導將決定白銀工業屬性的定價方向;三是美聯儲年末政策路徑與金銀比的背離信號,後者可作為判斷資金是否從黃金外溢至白銀的輔助依據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。