歐元兑美元未能突破"法國壁壘"
2026-10-23 19:25:31
法國的資本外流正在拖累歐元。避險需求推升日元與瑞郎。
與此同時,風險情緒的變化正重新改寫全球資金流向格局,令美元、日元與瑞郎的傳統角色再度凸顯。
在美債收益率大幅回落的背景下,美元正試圖重拾上行趨勢。美元指數(DXY)受到了油價持續上漲以及歐元(在主要貨幣籃子中權重最大)疲軟的雙重支撐。法國資產遭拋售所引發的資本外流,加上市場對歐洲央行(ECB)可能干預債券市場的猜測,令歐元兑美元持續承壓。需要指出的是,美債收益率的下行本應利空美元,但美元卻並未因此走弱——這一看似矛盾的組合,恰恰説明當前市場的注意力已從"收益率差"轉向"歐洲自身的信用風險",美元的走強更多是來自對手貨幣疲軟的"相對強勢"。
非居民持有的份額為55%,而在美國這一比例則更為温和,約為30%-33%,更不用説日本的13%了。據巴克萊(Barclays)估計,約31%的法國債務由非歐洲投資者持有。法國資產的拋售直接導致資本外流,並推動歐元兑全球主要貨幣走弱。高比例的外國持有意味着,一旦法國財政或政治局勢惡化,外資的撤離會形成"自我強化"的螺旋:拋售壓低資產價格,價格下跌又進一步刺激拋售,最終加速歐元的下行。此外,市場參與者正越來越多地討論歐洲央行採取措施以平息債市恐慌的各種選項。
起初,歐洲央行可能先訴諸口頭干預,隨後縮減債券發售規模,從而構成一種政策寬鬆。最後,作為最後手段的,則是TPI(傳導保護工具)——一項用於購買承壓國家政府債券的計劃。後兩項措施從某種意義上説都屬於貨幣刺激,會增加歐元的供給,而在美聯儲收緊政策的背景下,這很可能對歐元兑美元構成壓力。換言之,歐洲央行即便出手"救火",其副作用也是向市場注入更多歐元流動性,這在一方收緊、一方寬鬆的剪刀差下,反而會進一步拉大歐美利差、壓貶歐元。
與此同時,在法國預算危機、科技股拋售、對中東衝突升級的擔憂以及美國中期選舉帶來的不確定性之下,瑞郎和日元重新迴歸其避險資產的角色。這種多重利空疊加的"完美風暴"環境,正是資金尋求確定性歸宿的時刻,而瑞郎與日元憑藉其避險屬性與相對穩健的財政基本面,再度成為資金的避風港。10年期美債收益率回落至5%以下,將美元兑日元推低至五週低點,但該貨幣對隨後在布倫特原油上漲的支撐下自該水平反彈。
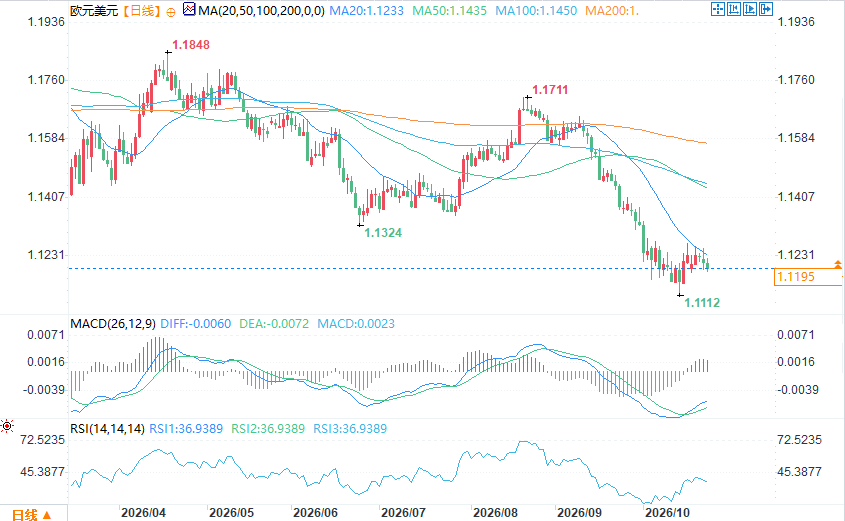
(歐元/美元日圖 )
據潘森宏觀的克勞斯·維斯特森(Claus Vistesen)稱,日本投資者持有約10%-15%的法國債務。在日本央行收緊貨幣政策以及避險需求上升的背景下,這些投資者正越來越多地將目光轉向日本債券。由此自然引發的結果是,歐元兑日元走弱至12個月低點,自8月底以來累計下跌5.7%。約188附近形成一個峯值,與1990年的高點區域遙相呼應。當時,那標誌着一次全球性的反轉:隨後八週內下跌14%,接下來一年裏跌幅超過20%,而在此後的十年間跌幅更是接近50%。儘管歷史形態並不能簡單復刻,但188這一關鍵位對於交易者而言仍具有強烈的心理與技術意義——若歐元兑日元再次在該區域附近見頂,其潛在的下行空間足以引起重視。
不過,隨着10月最後一週一系列主要央行會議排期在即,外匯市場進入盤整和觀望態勢的可能性正在增大。在美聯儲、歐洲央行等重量級央行議息結果落地之前,投機資金大概率選擇按兵不動,這也意味着歐元兑美元短期內或將在區間內震盪,等待政策面給出新的方向指引。
與此同時,風險情緒的變化正重新改寫全球資金流向格局,令美元、日元與瑞郎的傳統角色再度凸顯。
在美債收益率大幅回落的背景下,美元正試圖重拾上行趨勢。美元指數(DXY)受到了油價持續上漲以及歐元(在主要貨幣籃子中權重最大)疲軟的雙重支撐。法國資產遭拋售所引發的資本外流,加上市場對歐洲央行(ECB)可能干預債券市場的猜測,令歐元兑美元持續承壓。需要指出的是,美債收益率的下行本應利空美元,但美元卻並未因此走弱——這一看似矛盾的組合,恰恰説明當前市場的注意力已從"收益率差"轉向"歐洲自身的信用風險",美元的走強更多是來自對手貨幣疲軟的"相對強勢"。
非居民持有的份額為55%,而在美國這一比例則更為温和,約為30%-33%,更不用説日本的13%了。據巴克萊(Barclays)估計,約31%的法國債務由非歐洲投資者持有。法國資產的拋售直接導致資本外流,並推動歐元兑全球主要貨幣走弱。高比例的外國持有意味着,一旦法國財政或政治局勢惡化,外資的撤離會形成"自我強化"的螺旋:拋售壓低資產價格,價格下跌又進一步刺激拋售,最終加速歐元的下行。此外,市場參與者正越來越多地討論歐洲央行採取措施以平息債市恐慌的各種選項。
起初,歐洲央行可能先訴諸口頭干預,隨後縮減債券發售規模,從而構成一種政策寬鬆。最後,作為最後手段的,則是TPI(傳導保護工具)——一項用於購買承壓國家政府債券的計劃。後兩項措施從某種意義上説都屬於貨幣刺激,會增加歐元的供給,而在美聯儲收緊政策的背景下,這很可能對歐元兑美元構成壓力。換言之,歐洲央行即便出手"救火",其副作用也是向市場注入更多歐元流動性,這在一方收緊、一方寬鬆的剪刀差下,反而會進一步拉大歐美利差、壓貶歐元。
與此同時,在法國預算危機、科技股拋售、對中東衝突升級的擔憂以及美國中期選舉帶來的不確定性之下,瑞郎和日元重新迴歸其避險資產的角色。這種多重利空疊加的"完美風暴"環境,正是資金尋求確定性歸宿的時刻,而瑞郎與日元憑藉其避險屬性與相對穩健的財政基本面,再度成為資金的避風港。10年期美債收益率回落至5%以下,將美元兑日元推低至五週低點,但該貨幣對隨後在布倫特原油上漲的支撐下自該水平反彈。
(歐元/美元日圖 )
據潘森宏觀的克勞斯·維斯特森(Claus Vistesen)稱,日本投資者持有約10%-15%的法國債務。在日本央行收緊貨幣政策以及避險需求上升的背景下,這些投資者正越來越多地將目光轉向日本債券。由此自然引發的結果是,歐元兑日元走弱至12個月低點,自8月底以來累計下跌5.7%。約188附近形成一個峯值,與1990年的高點區域遙相呼應。當時,那標誌着一次全球性的反轉:隨後八週內下跌14%,接下來一年裏跌幅超過20%,而在此後的十年間跌幅更是接近50%。儘管歷史形態並不能簡單復刻,但188這一關鍵位對於交易者而言仍具有強烈的心理與技術意義——若歐元兑日元再次在該區域附近見頂,其潛在的下行空間足以引起重視。
不過,隨着10月最後一週一系列主要央行會議排期在即,外匯市場進入盤整和觀望態勢的可能性正在增大。在美聯儲、歐洲央行等重量級央行議息結果落地之前,投機資金大概率選擇按兵不動,這也意味着歐元兑美元短期內或將在區間內震盪,等待政策面給出新的方向指引。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。