特朗普擴原油基建,油價仍大漲突破102!
2026-10-23 21:59:07
特朗普動用《國防生產法》加碼本土原油基建:但曼德海峽胡塞與沙特矛盾升級,同時頁岩油增產存在剛性商業約束,油價繼續上行。
特朗普於10月22日援引《國防生產法》簽署備忘錄,推動美國本土原油、倉儲、管線及煉油等能源基建擴張,試圖緩解伊朗衝突下的高油價壓力;
同時伊朗塔斯尼姆通訊社:沙特戰機對也門穆哈港發動空襲,先後3次襲擊港口地區,胡塞與沙特對於曼德還在的影響還在加深。
但頁岩油行業受制於資本紀律、遠期盈利評估、油服與井位瓶頸等現實約束,行政激勵難以快速轉化為實質增量,對油價的壓制效果存在明顯時滯。
10月22日,特朗普簽署備忘錄,援引1950年《國防生產法》,以國家安全為由授權戰爭部長,依託直接採購、長期採購承諾、貸款及擔保等金融工具,加速美國本土石油產業鏈基建建設,覆蓋油氣勘探開採、倉儲、海運終端、集輸管線、煉油產能,同時豁免法案內部分常規審批流程,目標對沖伊朗衝突推高油價的壓力。
本次行動延續其2025年1月發佈的能源緊急狀態行政令。
政府此前已經公佈計劃扶持德州Delek旗下煉油廠擴產商用與軍用燃油;
今年4月,特朗普也曾啓用同一法案拉動煤炭、液化天然氣產業鏈。
當前布倫特原油站穩113美元/桶上方,美國汽油、柴油零售價居高不下,疊加11月中期選舉臨近,這份備忘錄同時承載能源安全訴求與選舉週期層面的考量。
政策激勵之下,頁岩油行業的增產節奏,並不會隨行政指令快速打開,核心原因在於頁岩油企業已經建立成熟的資本紀律,增產決策有明確前置條件。
經歷多輪油價暴跌、企業出清之後,美國上市頁岩油公司的經營重心早已從過去“不計代價衝產量”轉向穩健現金流、降負債、股東分紅回購。
行業通行實操標準:企業批覆新鑽井資本開支前,必須確認未來6個月具備穩定盈利空間,僅現貨短期衝高不足以支撐大規模開鑽。
企業普遍擔心本次油價上漲來自短期中東地緣擾動,一旦衝突緩和,油價快速回落,前期鑽井、壓裂投入將形成虧損資產,招致資本市場的負面反饋。
優質高回報井位持續消耗,可快速投產的庫存井(DUC)持續去化,短期閒置產能餘量變薄;
油服工人、壓裂設備、鑽機供給緊張,油服產能本身擴容週期長達數月;
管線、儲罐、出海碼頭配套項目審批週期漫長,即便上游願意增產,原油外運瓶頸依舊存在;
不同盆地盈虧線分化明顯,外圍區塊盈虧平衡油價普遍在60–65美元/桶,遠期油價預期走弱就會直接壓制開鑽意願。
達拉斯聯儲能源調研持續顯示,頁岩油高管首要擔憂就是地緣推升的油價波動極大,外部衝突、政策變數多,很難搭建穩定的長期盈利模型。
短期維度,這份備忘錄更偏向預期管理工具。
一方面向選民和市場釋放政府有辦法應對高油價的信號;
另一方面依託法案內的金融支持、定向訂單,優先拉動煉油改造、儲罐、管線這類長週期基建項目,在軍用燃油保供上見效會更明顯。
採購承諾、貸款擔保可以部分對沖企業的遠期價格風險,適合鎖定國防相關燃料訂單,但很難撬動上游頁岩油立刻大幅放量。
中長期維度,法案只能提供財政激勵與審批簡化,無法改寫商業底層邏輯。
政府可以出錢、松審批,但不能替油氣企業承擔油價下行帶來的虧損。
如果遠期原油曲線無法穩定站在行業盈虧線之上,資本端依舊會約束企業資本開支,頁岩油增量釋放節奏維持偏慢狀態。
放到原油交易視角,該政策屬於中長期供應側潛在利多,但短期增量非常有限。
當前油價的核心驅動是霍爾木茲海峽、中東衝突帶來的風險溢價,本土基建擴產很難快速抵消這部分擾動。
總結來看,這份備忘錄定位是託底美國本土能源產業鏈,而不是可以立刻壓低油價的特效藥。
決定頁岩油真實增量的核心,依舊是遠期油價曲線能否持續站穩盈虧線、以及資本市場是否重新接納增產擴張的經營模式。
技術面:之前文章一直提示油價大概率繼續上漲,WTI原油利空不跌,同時位於前高附近,空頭止損盤傾斜而出。
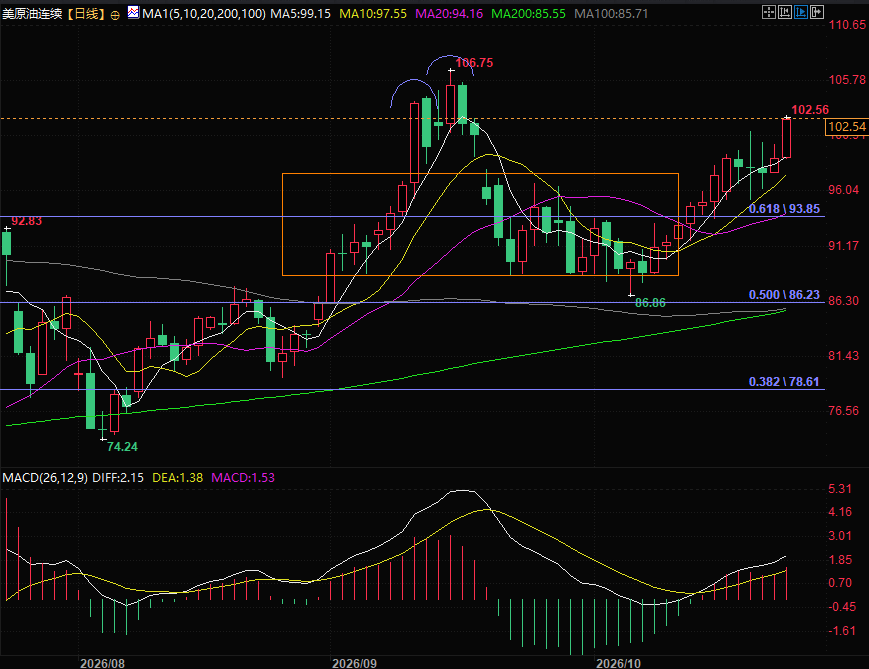
(WTI原油主力日線圖,來源:易匯通)
北京時間21:57,WTI原油主力現報102.24
特朗普於10月22日援引《國防生產法》簽署備忘錄,推動美國本土原油、倉儲、管線及煉油等能源基建擴張,試圖緩解伊朗衝突下的高油價壓力;
同時伊朗塔斯尼姆通訊社:沙特戰機對也門穆哈港發動空襲,先後3次襲擊港口地區,胡塞與沙特對於曼德還在的影響還在加深。
但頁岩油行業受制於資本紀律、遠期盈利評估、油服與井位瓶頸等現實約束,行政激勵難以快速轉化為實質增量,對油價的壓制效果存在明顯時滯。
事件背景:特朗普簽署備忘錄,以國防名義推動石油全鏈條擴產
10月22日,特朗普簽署備忘錄,援引1950年《國防生產法》,以國家安全為由授權戰爭部長,依託直接採購、長期採購承諾、貸款及擔保等金融工具,加速美國本土石油產業鏈基建建設,覆蓋油氣勘探開採、倉儲、海運終端、集輸管線、煉油產能,同時豁免法案內部分常規審批流程,目標對沖伊朗衝突推高油價的壓力。
本次行動延續其2025年1月發佈的能源緊急狀態行政令。
政府此前已經公佈計劃扶持德州Delek旗下煉油廠擴產商用與軍用燃油;
今年4月,特朗普也曾啓用同一法案拉動煤炭、液化天然氣產業鏈。
當前布倫特原油站穩113美元/桶上方,美國汽油、柴油零售價居高不下,疊加11月中期選舉臨近,這份備忘錄同時承載能源安全訴求與選舉週期層面的考量。
現實枷鎖:頁岩油增產繞不開客觀商業與物理約束
政策激勵之下,頁岩油行業的增產節奏,並不會隨行政指令快速打開,核心原因在於頁岩油企業已經建立成熟的資本紀律,增產決策有明確前置條件。
經歷多輪油價暴跌、企業出清之後,美國上市頁岩油公司的經營重心早已從過去“不計代價衝產量”轉向穩健現金流、降負債、股東分紅回購。
行業通行實操標準:企業批覆新鑽井資本開支前,必須確認未來6個月具備穩定盈利空間,僅現貨短期衝高不足以支撐大規模開鑽。
企業普遍擔心本次油價上漲來自短期中東地緣擾動,一旦衝突緩和,油價快速回落,前期鑽井、壓裂投入將形成虧損資產,招致資本市場的負面反饋。
除此之外,多重硬性約束同樣限制彈性供給釋放:
優質高回報井位持續消耗,可快速投產的庫存井(DUC)持續去化,短期閒置產能餘量變薄;
油服工人、壓裂設備、鑽機供給緊張,油服產能本身擴容週期長達數月;
管線、儲罐、出海碼頭配套項目審批週期漫長,即便上游願意增產,原油外運瓶頸依舊存在;
不同盆地盈虧線分化明顯,外圍區塊盈虧平衡油價普遍在60–65美元/桶,遠期油價預期走弱就會直接壓制開鑽意願。
達拉斯聯儲能源調研持續顯示,頁岩油高管首要擔憂就是地緣推升的油價波動極大,外部衝突、政策變數多,很難搭建穩定的長期盈利模型。
備忘錄客觀評價:重在預期管理,短期難快速壓下油價
短期維度,這份備忘錄更偏向預期管理工具。
一方面向選民和市場釋放政府有辦法應對高油價的信號;
另一方面依託法案內的金融支持、定向訂單,優先拉動煉油改造、儲罐、管線這類長週期基建項目,在軍用燃油保供上見效會更明顯。
採購承諾、貸款擔保可以部分對沖企業的遠期價格風險,適合鎖定國防相關燃料訂單,但很難撬動上游頁岩油立刻大幅放量。
中長期維度,法案只能提供財政激勵與審批簡化,無法改寫商業底層邏輯。
政府可以出錢、松審批,但不能替油氣企業承擔油價下行帶來的虧損。
如果遠期原油曲線無法穩定站在行業盈虧線之上,資本端依舊會約束企業資本開支,頁岩油增量釋放節奏維持偏慢狀態。
盤面啓示:中長期供給邊際改善,短期難以對沖中東風險溢價
放到原油交易視角,該政策屬於中長期供應側潛在利多,但短期增量非常有限。
當前油價的核心驅動是霍爾木茲海峽、中東衝突帶來的風險溢價,本土基建擴產很難快速抵消這部分擾動。
總結來看,這份備忘錄定位是託底美國本土能源產業鏈,而不是可以立刻壓低油價的特效藥。
決定頁岩油真實增量的核心,依舊是遠期油價曲線能否持續站穩盈虧線、以及資本市場是否重新接納增產擴張的經營模式。
技術面:之前文章一直提示油價大概率繼續上漲,WTI原油利空不跌,同時位於前高附近,空頭止損盤傾斜而出。
(WTI原油主力日線圖,來源:易匯通)
北京時間21:57,WTI原油主力現報102.24
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。