分析師:上週金價破位大跌更多是交易層面擾動,並未扭轉黃金長期基本面
2026-10-26 11:37:11
週末前夕,國際金價跌破關鍵樞紐價位,市場承壓明顯,即便美國10年期美債收益率回落至5%下方,黃金依舊沒能止住跌勢。多位市場分析師從技術面、流動性、美聯儲政策以及地緣局勢等角度,解讀本輪黃金拋售背後的邏輯,對於後市走向,機構之間也形成了分歧判斷。
通脹與流動性雙重壓制,金價遭遇六週來最重拋壓
持續高企的通脹拖累黃金多頭行情,通脹粘性倒逼美聯儲開啓緊縮週期,推高利率與實際收益率,抬升了無息資產黃金的持有機會成本。上週四,市場資金湧入美長債避險,10年期美債收益率下行,理論上應當利好黃金,但技術拋盤、跨資產流動性壓力主導行情。現貨黃金上週跌幅3.99%,為6月初以來最猛烈的一輪下跌,拋售主要集中在上週四。
盛寶銀行大宗商品策略主管奧勒·漢森(Ole Hansen)説:“很明顯,當下是短線技術交易者和長線投資者的博弈,短線資金借下跌順勢做空,但長線資金的底層需求依舊穩固。”他還表示,市場對流動性危機的擔憂放大拋售,金價跌破4065美元後觸發大量止損單,下一個關鍵支撐看向3970美元。同時他提到,投機頭寸或已進入極端區間,技術面修復後金價存在快速反彈的可能。
機構觀點分化,多數分析師不認定趨勢轉熊
BCA研究公司首席大宗商品策略師魯卡亞·易卜拉欣(Roukaya Ibrahim)表示,上週金價下跌令人失望,但並不代表新一輪深度下跌趨勢開啓。她認為上週四的下跌屬於特殊事件驅動,根源是全市場跨資產流動性收緊,而非黃金基本面發生根本性改變,關鍵支撐位附近的恐慌情緒進一步放大跌幅。
易卜拉欣補充説,金價在宏觀利空之下韌性尚存,本輪下跌讓金價進入超賣區間,金價相對200日均線的偏離度回到7月下旬水平,彼時金價探明階段低點後迎來反彈。不過美元走強、通脹頑固會限制反彈空間,她判斷金價大概率維持區間震盪,很難走出單邊大漲或者持續深跌行情。
不列顛環球市場金屬主管尼爾·韋爾什(Neil Welsh)同樣認為,本次下跌只是市場交易結構變化,並未改變黃金長期投資邏輯。他提醒,如果股市進一步回調,投資者為追加保證金被迫套現,黃金或迎來新一輪拋壓;但不少基金維持看多,疊加各國央行持續購金,能夠為金價提供支撐。
美聯儲政策路徑成核心變量,多國央行迎來議息周
美國銀行財富管理高級投資策略師羅布·霍沃思(Rob Haworth)認為,美聯儲緊縮週期持續支撐美元,金價仍將承壓。他説:“美聯儲對抗通脹的態度十分堅決,但不會採取激進加息動作。”
市場預期本週美聯儲議息會議暫不加息,但保留12月加息選項,該行經濟學家預判12月、次年3月還會繼續加息,這種漸進式收緊路徑,即便美債收益率不再大幅上行,也會支撐美元、壓制黃金上行空間。本週除美聯儲之外,加拿大央行、歐洲央行、日本央行也將陸續召開貨幣政策會議,全球央行政策集中落地,市場波動風險上升。
中東局勢影響流動性,年末行情仍存反彈機會
XS業務拓展主管西蒙-彼得·馬薩布尼(Simon-Peter Massabni)表示,想要緩解金價的下行壓力,中東地區需要形成可持續的穩定局面,避免能源市場反覆受到衝擊。中東緊張局勢不僅推高美國通脹和美債收益率,還會抽乾中東、亞洲區域流動性,而當前地緣局勢短期難以好轉。
奧勒·漢森補充説,對沖基金淨空頭頭寸持續累積,反而為黃金後續快速反彈埋下伏筆,但金價需要站上4230美元,才能確認這一輪調整結束。11月末12月期貨合約到期後,頭寸和流動性壓力有望緩解,在分散配置、財政與地緣風險的需求支撐下,金價仍有機會走出年末反彈行情。
結語
短期流動性恐慌和美聯儲偏緊的政策預期主導金價走勢,機構普遍不看空黃金長期邏輯。在多重宏觀與地緣變量交織之下,黃金短期大概率維持震盪博弈,最終方向,還要等待央行信號以及中東局勢的進一步演變。
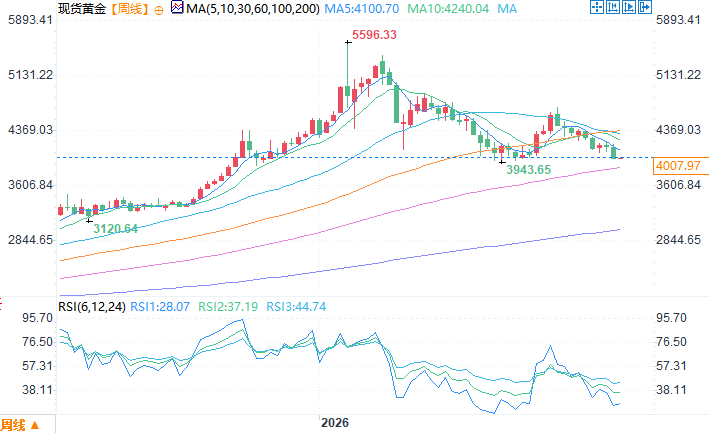
現貨黃金週線圖
北京時間10月26日11:36 現貨黃金 報 4011.97 美元/盎司
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。