AI債務警報+油價暴漲,美債收益率劇烈震盪
2026-10-26 12:06:20
上週投資者紛紛轉向避險資產,AI資本開支隱憂與油價上行雙重衝擊股市,推動美國10年期國債收益率一度跌破5%關口。美債市場多空博弈加劇,疊加通脹預期、製造業數據以及中東地緣擾動,市場把目光聚焦於本週美聯儲議息會議。
10年期美債收益率在上週四跌至5%下方,為一個月以來首次,上週五小幅回升,收於4.994%,2年期和30年期收益率相應上行。
Fwdbonds首席經濟學家克里斯·魯普基(Chris Rupkey)説,上週四10年期收益率的大幅回落,讓債券投資者陷入迷茫,而上週五市場唯一清晰的主線就是原油價格持續走高。他説:“這基本意味着通脹壓力還會再來,債券收益率正在向上調整,以消化本輪能源漲價帶來的影響。”
市場擔憂科技企業為搭建AI基礎設施大舉舉債,相關股票走弱,科技債收益率走高,信用違約互換利差顯著擴大,CoreWeave成為本輪拋售的代表標的,其2031年到期債券收益率升至15.637%,5年期信用違約互換利差突破1000,通常這一水平已經屬於困境債務區間。
拉弗·騰格勒投資公司固收主管拜倫·安德森(Byron Anderson)對美債能否持續走強持謹慎態度。他説:“美聯儲的政策重心仍放在通脹上,並且已經不再作為債券市場的購買方,如果市場敍事沒有轉向衰退,很難出現持續性的債券上漲行情。當前距離衰退預期還很遠,市場仍然計價兩次加息,經濟基本面也保持韌性。”
市場預期本週美聯儲議息會議維持現有3.75%至4.00%利率區間不變,但CME美聯儲觀察工具顯示,12月加息25個基點的概率大約為71%。克里斯·魯普基預判,美聯儲主席凱文·沃什(Kevin Warsh)在週三的新聞發佈會很難給債市明確指引。他説:“我們預計沃什不會直接放行12月加息,這和鮑威爾時期的溝通方式會有所區別。”
密歇根大學上週五發布調查顯示,10月美國消費者信心指數僅為48,相比9月小幅回落0.1點,優於市場一致預期,但仍處在歷史低位,同比大幅下滑10.4%。民眾一年通脹預期升至4.7%,五年通脹預期上行至3.5%,兩項數據均較9月抬升0.1個百分點,通脹壓力持續壓制居民預期。
同日公佈的標普全球製造業採購經理人指數錄得56,高於55.3的預期值,創下53個月新高,強勁的製造業數據,又給通脹和加息預期增添了支撐。
能源價格再度成為通脹核心變量,上週五美原油連續和布倫特原油連續分別收於103.44美元/桶和116.80美元/桶。
本輪油價上漲,源於伊朗支持的胡塞武裝再度襲擊沙特石油設施,市場擔憂原油供給收縮。特朗普在週三表態,美國不會和伊朗談判,相關行動很快落地。此前有報道稱,在美國11月3日中期選舉結束後,美國與以色列或將重啓對伊朗的打擊行動,地緣風險持續攪動能源市場與通脹預期。
當前市場處在AI債務風險、能源通脹、經濟韌性與美聯儲政策的多方拉扯之中,美債收益率短期震盪特徵明顯。下週美聯儲政策表態,以及中東局勢的演變,將直接決定債市、原油與股市後續走向。
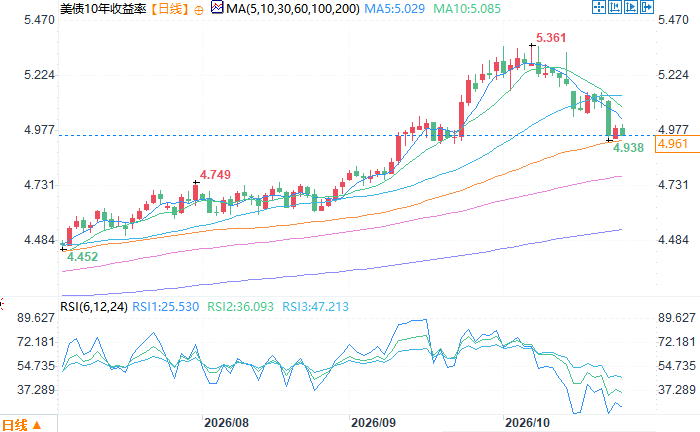
10年期美債收益率日線圖
北京時間10月26日12:05 10年期美債收益率 報 4.961%
美債收益率先下後上,AI企業債務風險浮出水面
10年期美債收益率在上週四跌至5%下方,為一個月以來首次,上週五小幅回升,收於4.994%,2年期和30年期收益率相應上行。
Fwdbonds首席經濟學家克里斯·魯普基(Chris Rupkey)説,上週四10年期收益率的大幅回落,讓債券投資者陷入迷茫,而上週五市場唯一清晰的主線就是原油價格持續走高。他説:“這基本意味着通脹壓力還會再來,債券收益率正在向上調整,以消化本輪能源漲價帶來的影響。”
市場擔憂科技企業為搭建AI基礎設施大舉舉債,相關股票走弱,科技債收益率走高,信用違約互換利差顯著擴大,CoreWeave成為本輪拋售的代表標的,其2031年到期債券收益率升至15.637%,5年期信用違約互換利差突破1000,通常這一水平已經屬於困境債務區間。
債市上漲能否持續,機構觀點出現分歧
拉弗·騰格勒投資公司固收主管拜倫·安德森(Byron Anderson)對美債能否持續走強持謹慎態度。他説:“美聯儲的政策重心仍放在通脹上,並且已經不再作為債券市場的購買方,如果市場敍事沒有轉向衰退,很難出現持續性的債券上漲行情。當前距離衰退預期還很遠,市場仍然計價兩次加息,經濟基本面也保持韌性。”
市場預期本週美聯儲議息會議維持現有3.75%至4.00%利率區間不變,但CME美聯儲觀察工具顯示,12月加息25個基點的概率大約為71%。克里斯·魯普基預判,美聯儲主席凱文·沃什(Kevin Warsh)在週三的新聞發佈會很難給債市明確指引。他説:“我們預計沃什不會直接放行12月加息,這和鮑威爾時期的溝通方式會有所區別。”
消費信心低迷,製造業數據意外走強
密歇根大學上週五發布調查顯示,10月美國消費者信心指數僅為48,相比9月小幅回落0.1點,優於市場一致預期,但仍處在歷史低位,同比大幅下滑10.4%。民眾一年通脹預期升至4.7%,五年通脹預期上行至3.5%,兩項數據均較9月抬升0.1個百分點,通脹壓力持續壓制居民預期。
同日公佈的標普全球製造業採購經理人指數錄得56,高於55.3的預期值,創下53個月新高,強勁的製造業數據,又給通脹和加息預期增添了支撐。
中東局勢推高油價,外部風險持續發酵
能源價格再度成為通脹核心變量,上週五美原油連續和布倫特原油連續分別收於103.44美元/桶和116.80美元/桶。
本輪油價上漲,源於伊朗支持的胡塞武裝再度襲擊沙特石油設施,市場擔憂原油供給收縮。特朗普在週三表態,美國不會和伊朗談判,相關行動很快落地。此前有報道稱,在美國11月3日中期選舉結束後,美國與以色列或將重啓對伊朗的打擊行動,地緣風險持續攪動能源市場與通脹預期。
結語
當前市場處在AI債務風險、能源通脹、經濟韌性與美聯儲政策的多方拉扯之中,美債收益率短期震盪特徵明顯。下週美聯儲政策表態,以及中東局勢的演變,將直接決定債市、原油與股市後續走向。
10年期美債收益率日線圖
北京時間10月26日12:05 10年期美債收益率 報 4.961%
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。