新西蘭聯儲意外維持利率2.75%,紐元應聲下跌1.5%刷新兩週低點
2026-10-28 09:28:45
新西蘭聯儲貨幣政策委員會週三(10月28日)以4比3投票決定意外維持官方現金利率於2.75%。三季度年度CPI通脹降至3.7%,低於預期,但核心通脹指標已升至1%至3%目標區間上沿,價格壓力面擴大。受全球能源市場擾動與紐元貶值影響,四季度通脹預計升至4.4%。委員會一致認為可能需要進一步收緊,但時點取決於經濟前景,4名委員主張觀望,3名委員主張本次加息25個基點。受此影響,紐元兑美元短線跳水約1.5%至0.5590附近,最低曾觸及0.5575,為10月14日以來新低,10月14日匯價曾觸及近一年低點0.5664。
值得一提的是,此前市場普遍預期新西蘭聯儲將於週三的會議上連續第三次上調官方現金利率,有調查顯示,近80%的經濟學家預計利率將上調0.25個百分點至3.00%。
三季度年度消費者價格指數通脹為3.7%,低於6月的4.1%且低於預期。迄今工資增長温和,中期通脹預期保持穩定。然而,核心通脹指標已升至委員會1%至3%目標區間的上沿附近,且自6月季度以來價格上漲變得更加廣泛。按加權計算,截至2026年9月的過去一年中,CPI籃子中56%的項目漲幅超過3%。
分項看,年度可貿易品通脹從4.9%降至4.3%,但略高於預期;剔除車用燃料後,年度通脹升至3%。非貿易品通脹為3.3%,弱於預期,部分反映政府收費偏高。全球價格上漲向美國國內價格類別的傳導迄今低於此前假設,對短期定價行為的影響似乎受控,中期通脹預期仍良好錨定。
全球事件正加大新西蘭近期通脹壓力。由於全球能源市場持續擾動,燃料價格進一步上漲,紐元匯率自9月初以來下跌約3%。年度通脹預計在四季度升至4.4%,主要反映當前燃料期貨價格。
鑑於原油和成品油價格波動,近期通脹預測存在不確定性。全球石油供應中斷、煉油能力損失以及衝突導致的航運中斷,正對國際成品油價格構成進一步上行壓力。若成品油價格企穩或下跌,燃料價格上漲的直接效應將在2027年末退出年度通脹計算。
持續高企的成品油價格與匯率貶值,可能帶來更大的間接效應,並增加通過工資與定價行為產生二輪效應的可能;但傳導具有狀態依賴性,需求持續疲弱可能限制這些效應。
新西蘭經濟繼續復甦,但狀況仍不均衡。出口相關經濟部門受益於高商品價格、強勁的貨物出口需求與遊客人數增加;但在出口中心以外的地區,內需依然低迷。住宅投資出現一些早期復甦跡象,包括奧克蘭。2026年上半年GDP增長超出預期,商業調查指標指向經濟活動繼續擴張。部分估算顯示,國際貿易支撐新西蘭約四分之一的就業。
然而,面向內需的家庭與企業仍面臨挑戰。家庭消費疲弱,總儲蓄率估計為3.7%,高於1%的十年均值。就業增長依然低迷,更高價格將進一步削減實際收入與購買力。房價繼續下跌,拖累家庭情緒與支出。企業報告成本高企,但轉嫁能力因行業而異;9月季度商業意見調查中,經歷並預期價格上漲的企業較6月減少,但水平仍高。商業投資意向有韌性,但聚焦於提升生產率與削減成本,而非擴張;就業意向依然疲弱。
美國國內批發利率上升,反映市場對新西蘭聯儲更高OCR的預期以及全球長期利率走高。
然而,部分美國國內金融條件因匯率下降與部分家庭和企業定期貸款利率下降而緩和。信貸需求低迷與存款增加,導致批發利率上升向存款和貸款利率的傳導減弱。
委員會評估認為,全球經濟前景面臨重大風險。地緣政治事件、高能源價格、高企且上升的公共與私人債務水平,對全球增長構成下行風險。
AI投資激增能否被經濟基本面所證明存在不確定性。自9月貨幣政策聲明以來,由於債務水平高企以及部分AI投資融資安排不透明且複雜,金融穩定風險有所上升。
燃料補貼在部分經濟體抑制了高油價對通脹的影響,但也導致財政狀況走弱。長期利率上升可能暴露金融脆弱性,引發資產價格調整與金融壓力。委員會指出,全球低迷可能突然發生。
委員會反思了本次加息或等待至12月貨幣政策聲明之間的潛在權衡。未來六週內到來的信息可能在任一方向上實質性改變合適的政策立場。
風險在於,儘管此前已兩次加息,通脹可能在常規預期指標響應之前就已固化;此外,世界經濟可能突然陷入低迷,導致中期通脹走弱;地緣局勢升級也可能同時推高燃料價格並削弱全球經濟活動。
全體委員判斷,貨幣政策必須對這些風險保持穩健。若美國國內定價壓力未能充分緩和,或擴大至超出成本與正常傳導所能解釋的範圍,可能需要進一步收緊;反之,若定價壓力低迷,可能需要在未來會議上維持利率;若全球經濟急劇下滑、實質性削弱需求與通脹前景,則可能改變理想立場,包括導致貨幣寬鬆。
三菱日聯此前判斷紐元風險偏向下行。新西蘭聯儲今日選擇按兵不動,未兑現該行預期的加息,紐元面臨的下行壓力隨之提前顯現。
三菱日聯的觀點使其處於預期譜系的鴿派一端。新西蘭本地方面,澳新銀行此前預計12月暫停,ASB與西太平洋銀行預計OCR到明年2月達到3.5%。由於今日會議為貨幣政策評估,不更新預測或利率路徑,新西蘭聯儲聲明的基調很可能決定市場傾向哪條路徑。
分析師指出,新西蘭第二季度失業率創下10年來的新高——任何惡化都將限制進一步加息的空間,否則經濟將再次陷入衰退。僅靠貨幣政策無法取得積極成效——還需要有針對性的財政支持。
新西蘭聯儲週三以4比3意外維持官方現金利率於2.75%,三名委員主張加息至3%。三季度年度CPI通脹降至3.7%低於預期,但核心通脹指標升至1%至3%目標區間上沿,56%的CPI項目漲幅超過3%,價格壓力面擴大。受全球能源市場擾動與紐元自9月初以來下跌約3%影響,四季度通脹預計升至4.4%。經濟復甦不均衡,出口部門受益於高商品價格與遊客增加,內需與家庭消費疲弱,儲蓄率高於十年均值,房價繼續下跌。委員會一致認為可能需要進一步收緊,但時點取決於經濟前景:4名委員主張觀望以評估近兩次加息效果與復甦疲弱風險,3名委員強調核心通脹固化風險主張本次行動。未來六週的數據與地緣演變將決定12月會議的方向。
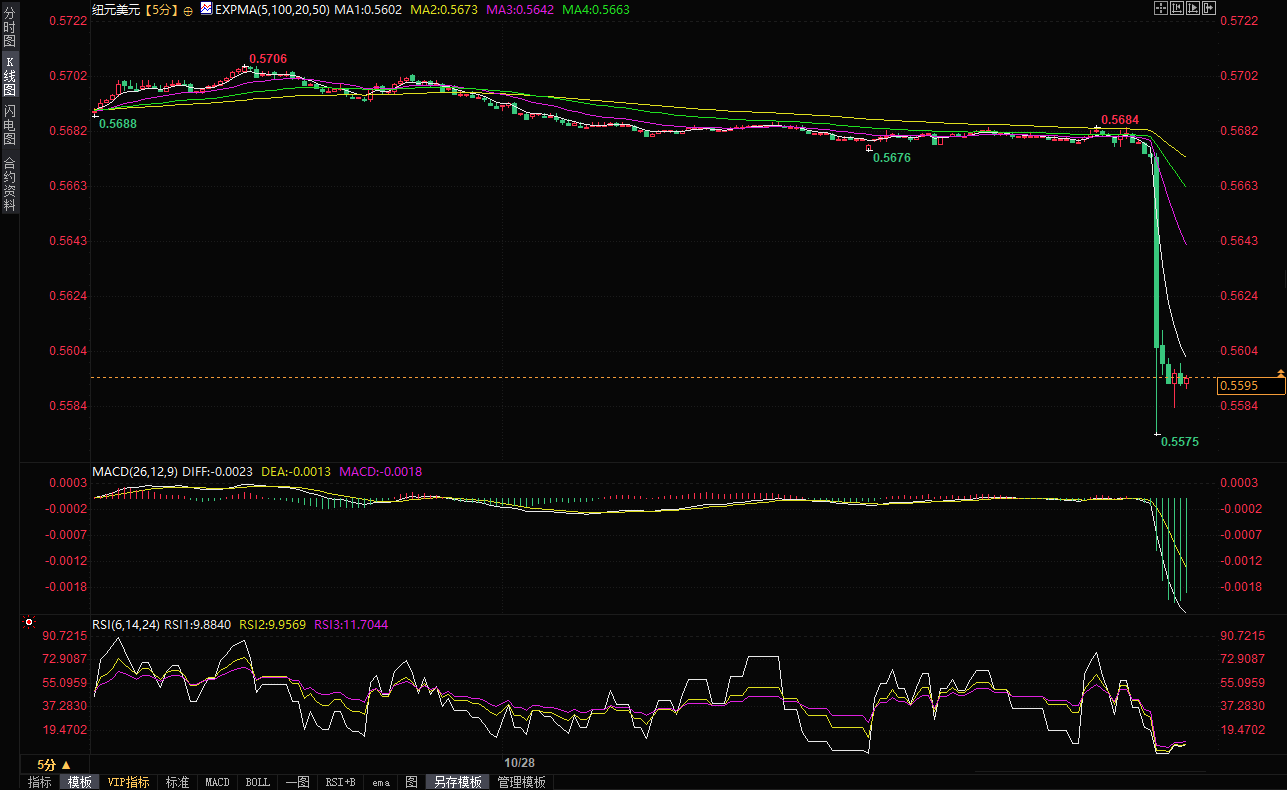
(紐元兑美元5分鐘,)
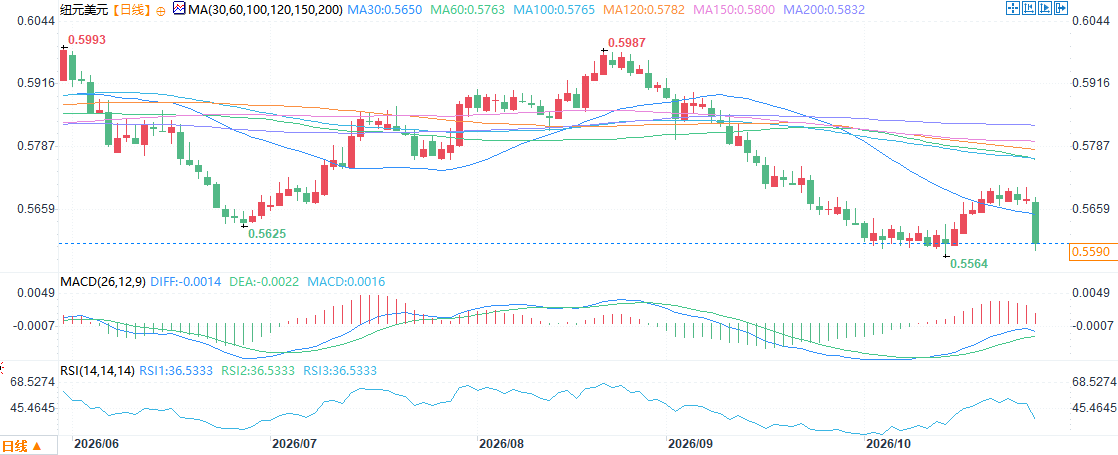
(紐元兑美元日線圖,)
北京時間9:26,紐元兑美元報0.5595/96。
值得一提的是,此前市場普遍預期新西蘭聯儲將於週三的會議上連續第三次上調官方現金利率,有調查顯示,近80%的經濟學家預計利率將上調0.25個百分點至3.00%。
通脹現狀:整體回落至3.7%,核心指標升至目標上沿
三季度年度消費者價格指數通脹為3.7%,低於6月的4.1%且低於預期。迄今工資增長温和,中期通脹預期保持穩定。然而,核心通脹指標已升至委員會1%至3%目標區間的上沿附近,且自6月季度以來價格上漲變得更加廣泛。按加權計算,截至2026年9月的過去一年中,CPI籃子中56%的項目漲幅超過3%。
分項看,年度可貿易品通脹從4.9%降至4.3%,但略高於預期;剔除車用燃料後,年度通脹升至3%。非貿易品通脹為3.3%,弱於預期,部分反映政府收費偏高。全球價格上漲向美國國內價格類別的傳導迄今低於此前假設,對短期定價行為的影響似乎受控,中期通脹預期仍良好錨定。
近期壓力:油價與紐元貶值推升四季度通脹至4.4%
全球事件正加大新西蘭近期通脹壓力。由於全球能源市場持續擾動,燃料價格進一步上漲,紐元匯率自9月初以來下跌約3%。年度通脹預計在四季度升至4.4%,主要反映當前燃料期貨價格。
鑑於原油和成品油價格波動,近期通脹預測存在不確定性。全球石油供應中斷、煉油能力損失以及衝突導致的航運中斷,正對國際成品油價格構成進一步上行壓力。若成品油價格企穩或下跌,燃料價格上漲的直接效應將在2027年末退出年度通脹計算。
持續高企的成品油價格與匯率貶值,可能帶來更大的間接效應,並增加通過工資與定價行為產生二輪效應的可能;但傳導具有狀態依賴性,需求持續疲弱可能限制這些效應。
經濟現狀:出口部門受益,內需疲弱,復甦不均衡
新西蘭經濟繼續復甦,但狀況仍不均衡。出口相關經濟部門受益於高商品價格、強勁的貨物出口需求與遊客人數增加;但在出口中心以外的地區,內需依然低迷。住宅投資出現一些早期復甦跡象,包括奧克蘭。2026年上半年GDP增長超出預期,商業調查指標指向經濟活動繼續擴張。部分估算顯示,國際貿易支撐新西蘭約四分之一的就業。
然而,面向內需的家庭與企業仍面臨挑戰。家庭消費疲弱,總儲蓄率估計為3.7%,高於1%的十年均值。就業增長依然低迷,更高價格將進一步削減實際收入與購買力。房價繼續下跌,拖累家庭情緒與支出。企業報告成本高企,但轉嫁能力因行業而異;9月季度商業意見調查中,經歷並預期價格上漲的企業較6月減少,但水平仍高。商業投資意向有韌性,但聚焦於提升生產率與削減成本,而非擴張;就業意向依然疲弱。
金融條件:批發利率上升,但部分條件因匯率與貸款率下降而緩和
美國國內批發利率上升,反映市場對新西蘭聯儲更高OCR的預期以及全球長期利率走高。
然而,部分美國國內金融條件因匯率下降與部分家庭和企業定期貸款利率下降而緩和。信貸需求低迷與存款增加,導致批發利率上升向存款和貸款利率的傳導減弱。
全球風險:能源、債務與AI投資不確定性交織
委員會評估認為,全球經濟前景面臨重大風險。地緣政治事件、高能源價格、高企且上升的公共與私人債務水平,對全球增長構成下行風險。
AI投資激增能否被經濟基本面所證明存在不確定性。自9月貨幣政策聲明以來,由於債務水平高企以及部分AI投資融資安排不透明且複雜,金融穩定風險有所上升。
燃料補貼在部分經濟體抑制了高油價對通脹的影響,但也導致財政狀況走弱。長期利率上升可能暴露金融脆弱性,引發資產價格調整與金融壓力。委員會指出,全球低迷可能突然發生。
政策權衡:加息方向明確,時點取決於數據與風險平衡
委員會反思了本次加息或等待至12月貨幣政策聲明之間的潛在權衡。未來六週內到來的信息可能在任一方向上實質性改變合適的政策立場。
風險在於,儘管此前已兩次加息,通脹可能在常規預期指標響應之前就已固化;此外,世界經濟可能突然陷入低迷,導致中期通脹走弱;地緣局勢升級也可能同時推高燃料價格並削弱全球經濟活動。
全體委員判斷,貨幣政策必須對這些風險保持穩健。若美國國內定價壓力未能充分緩和,或擴大至超出成本與正常傳導所能解釋的範圍,可能需要進一步收緊;反之,若定價壓力低迷,可能需要在未來會議上維持利率;若全球經濟急劇下滑、實質性削弱需求與通脹前景,則可能改變理想立場,包括導致貨幣寬鬆。
機構觀點
三菱日聯此前判斷紐元風險偏向下行。新西蘭聯儲今日選擇按兵不動,未兑現該行預期的加息,紐元面臨的下行壓力隨之提前顯現。
三菱日聯的觀點使其處於預期譜系的鴿派一端。新西蘭本地方面,澳新銀行此前預計12月暫停,ASB與西太平洋銀行預計OCR到明年2月達到3.5%。由於今日會議為貨幣政策評估,不更新預測或利率路徑,新西蘭聯儲聲明的基調很可能決定市場傾向哪條路徑。
分析師指出,新西蘭第二季度失業率創下10年來的新高——任何惡化都將限制進一步加息的空間,否則經濟將再次陷入衰退。僅靠貨幣政策無法取得積極成效——還需要有針對性的財政支持。
總結
新西蘭聯儲週三以4比3意外維持官方現金利率於2.75%,三名委員主張加息至3%。三季度年度CPI通脹降至3.7%低於預期,但核心通脹指標升至1%至3%目標區間上沿,56%的CPI項目漲幅超過3%,價格壓力面擴大。受全球能源市場擾動與紐元自9月初以來下跌約3%影響,四季度通脹預計升至4.4%。經濟復甦不均衡,出口部門受益於高商品價格與遊客增加,內需與家庭消費疲弱,儲蓄率高於十年均值,房價繼續下跌。委員會一致認為可能需要進一步收緊,但時點取決於經濟前景:4名委員主張觀望以評估近兩次加息效果與復甦疲弱風險,3名委員強調核心通脹固化風險主張本次行動。未來六週的數據與地緣演變將決定12月會議的方向。
(紐元兑美元5分鐘,)
(紐元兑美元日線圖,)
北京時間9:26,紐元兑美元報0.5595/96。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。