原油交易提醒:地緣風險溢價反覆活躍,美原油企穩反彈,延續高位震盪
2026-10-28 09:53:12
WTI交投於101.08美元,較前一交易日亞洲時段的100.30美元繼續走高,表明市場對地緣頭條的定價仍在加碼。不過本輪上漲的性質並未改變:驅動仍來自風險溢價的脈衝式迴歸,而非供需基本面的實質改善。拉斯坦努拉襲擊的實際產能損失、停運時長與修復進度尚待確認,以色列計票與組閣也未落地,德黑蘭四國對話框架同樣未被推翻。三條變量均未閉環,意味着當前價格更多在為“可能性”付費,而非為“中斷”付費。這也是油價始終未能脱離100—103美元窄帶的根本原因——市場在給尾部風險標價,卻沒有給實質性供應缺口標價。
從支撐端看,三條線索在同一天內疊加,把敍事從“降温”重新切回“升温”。Commerzbank指出的時間窗口尤為關鍵:中期選舉構成了行政決策的前置約束,選舉前壓價、選舉後保留選項,使油價在下週之前更可能呈現區間震盪而非單邊拉昇。內塔尼亞胡若重返總理職位並轉向“政權更迭”路線,則會將已嵌入油價的風險溢價進一步固化;反之,若組閣陷入僵局或新政府傾向剋制,這部分溢價回吐的速度也會很快。對投資者而言,這意味着當前位置的賠率結構並不對稱:向上突破需要襲擊影響被證實或中期選舉落地作為增量催化,而向下的觸發條件僅需一條“修復順利”或“會談重啓”的消息。
需求與政策端繼續從另一側設定天花板。美聯儲12月加息概率仍維持在約84.4%的高位,高利率環境通過壓制增長預期間接削弱原油的需求敍事;美元指數高位震盪也對以美元計價的大宗商品形成計價端壓力。橫向對比,銅正“試探性延續自區間下端的復甦”,黃金在4065美元附近顯得愈發脆弱,全球股指表現分化——原油既沒有獲得全面風險偏好回暖的助推,也沒有遭遇系統性拋售拖累,處在一個缺乏方向性催化的中性環境中。同時,油價本身已處於相對高位(布倫特穩守115美元上方),高溢價會壓制需求預期並誘發戰略儲備釋放等行政干預,形成自我修正的力量。真正能改變這一格局的,仍是庫存數據與OPEC+政策信號能否提供基本面確認。
跨資產聯動方面,同一輪地緣進展在不同資產上的作用方向並不一致:它對美元構成避險分流支撐,對黃金因緩解通脹擔憂而提供提振,對日元套息交易構成擾動,對原油則是純粹的上行驅動。這種分化説明,決定淨方向的並非事件本身,而是每條傳導鏈上力量的相對強弱。投資者不宜孤立看待油價的單日反彈,而應將其置於“地緣—供應—通脹—利率”的傳導鏈中評估:只有當供應端出現可驗證的中斷時,本輪溢價才具備轉化為趨勢行情的基礎。
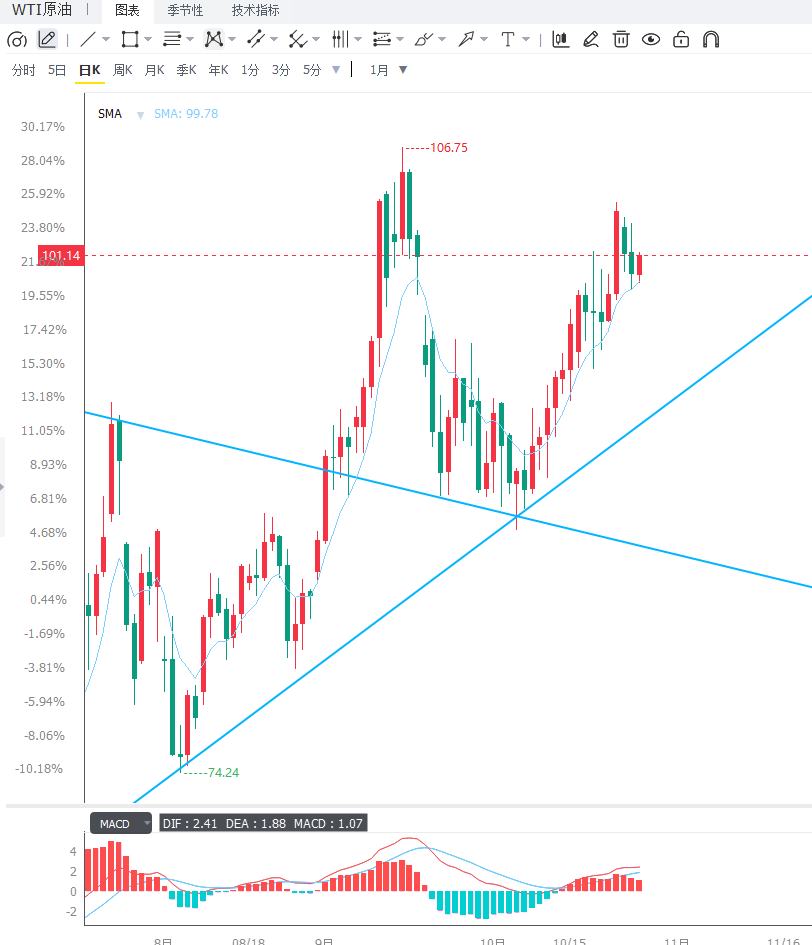
日線圖上,WTI交投於101.08美元,終結兩日連跌後繼續走高,價格站上100美元整數關口並逐步靠近短期均線集羣,整體偏向中性偏多但動能尚未轉強。100美元已由阻力轉為近端支撐,表明該心理位上方存在承接意願,屬於典型的“蓄勢待突破”形態。上方阻力依次關注101.50美元、102.50美元,以及103.80美元。下方支撐首先看100.80美元,其後為100.00美元整數關口與99.80美元;若放量失守99.80美元,則可能向98.50美元尋求支撐。4小時圖上,油價自99.80美元附近回升後沿短期均線上移,MACD柱狀線貼近零軸上方、快慢線趨於金叉,動能由空轉多但尚未確認;當前價格在100.90—101.30美元之間窄幅震盪,若回踩100.70—100.90美元獲得支撐,短線仍有再次上攻101.50—102.00美元的機會;
編輯總結
原油短期的核心矛盾在於以色列大選膠着、哈梅內伊表態與胡塞武裝襲擊拉斯坦努拉持續推升風險溢價,而德黑蘭會談框架未破、高利率環境壓制需求預期形成反向牽制,雙向驅動使油價更可能在100.00—101.50美元區間內蓄勢,待中期選舉與供應影響評估破局。後續需重點關注三個變量:一是以色列大選最終計票結果及組閣走向,這是判斷衝突是否可能向“政權更迭”敍事升級的首要判據;二是拉斯坦努拉煉油廠的實際產能影響與沙特方面的修復進度,直接決定供應中斷擔憂能否從情緒轉化為基本面;三是Commerzbank警告的“中期選舉後下周可能對伊朗發動新攻擊”的時間窗口,以及霍爾木茲海峽通行狀況。此外,稍後公佈的EIA原油庫存數據、OPEC+政策信號、美元指數與美債收益率亦需同步跟蹤。
從支撐端看,三條線索在同一天內疊加,把敍事從“降温”重新切回“升温”。Commerzbank指出的時間窗口尤為關鍵:中期選舉構成了行政決策的前置約束,選舉前壓價、選舉後保留選項,使油價在下週之前更可能呈現區間震盪而非單邊拉昇。內塔尼亞胡若重返總理職位並轉向“政權更迭”路線,則會將已嵌入油價的風險溢價進一步固化;反之,若組閣陷入僵局或新政府傾向剋制,這部分溢價回吐的速度也會很快。對投資者而言,這意味着當前位置的賠率結構並不對稱:向上突破需要襲擊影響被證實或中期選舉落地作為增量催化,而向下的觸發條件僅需一條“修復順利”或“會談重啓”的消息。
需求與政策端繼續從另一側設定天花板。美聯儲12月加息概率仍維持在約84.4%的高位,高利率環境通過壓制增長預期間接削弱原油的需求敍事;美元指數高位震盪也對以美元計價的大宗商品形成計價端壓力。橫向對比,銅正“試探性延續自區間下端的復甦”,黃金在4065美元附近顯得愈發脆弱,全球股指表現分化——原油既沒有獲得全面風險偏好回暖的助推,也沒有遭遇系統性拋售拖累,處在一個缺乏方向性催化的中性環境中。同時,油價本身已處於相對高位(布倫特穩守115美元上方),高溢價會壓制需求預期並誘發戰略儲備釋放等行政干預,形成自我修正的力量。真正能改變這一格局的,仍是庫存數據與OPEC+政策信號能否提供基本面確認。
跨資產聯動方面,同一輪地緣進展在不同資產上的作用方向並不一致:它對美元構成避險分流支撐,對黃金因緩解通脹擔憂而提供提振,對日元套息交易構成擾動,對原油則是純粹的上行驅動。這種分化説明,決定淨方向的並非事件本身,而是每條傳導鏈上力量的相對強弱。投資者不宜孤立看待油價的單日反彈,而應將其置於“地緣—供應—通脹—利率”的傳導鏈中評估:只有當供應端出現可驗證的中斷時,本輪溢價才具備轉化為趨勢行情的基礎。
日線圖上,WTI交投於101.08美元,終結兩日連跌後繼續走高,價格站上100美元整數關口並逐步靠近短期均線集羣,整體偏向中性偏多但動能尚未轉強。100美元已由阻力轉為近端支撐,表明該心理位上方存在承接意願,屬於典型的“蓄勢待突破”形態。上方阻力依次關注101.50美元、102.50美元,以及103.80美元。下方支撐首先看100.80美元,其後為100.00美元整數關口與99.80美元;若放量失守99.80美元,則可能向98.50美元尋求支撐。4小時圖上,油價自99.80美元附近回升後沿短期均線上移,MACD柱狀線貼近零軸上方、快慢線趨於金叉,動能由空轉多但尚未確認;當前價格在100.90—101.30美元之間窄幅震盪,若回踩100.70—100.90美元獲得支撐,短線仍有再次上攻101.50—102.00美元的機會;
編輯總結
原油短期的核心矛盾在於以色列大選膠着、哈梅內伊表態與胡塞武裝襲擊拉斯坦努拉持續推升風險溢價,而德黑蘭會談框架未破、高利率環境壓制需求預期形成反向牽制,雙向驅動使油價更可能在100.00—101.50美元區間內蓄勢,待中期選舉與供應影響評估破局。後續需重點關注三個變量:一是以色列大選最終計票結果及組閣走向,這是判斷衝突是否可能向“政權更迭”敍事升級的首要判據;二是拉斯坦努拉煉油廠的實際產能影響與沙特方面的修復進度,直接決定供應中斷擔憂能否從情緒轉化為基本面;三是Commerzbank警告的“中期選舉後下周可能對伊朗發動新攻擊”的時間窗口,以及霍爾木茲海峽通行狀況。此外,稍後公佈的EIA原油庫存數據、OPEC+政策信號、美元指數與美債收益率亦需同步跟蹤。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。