油價退潮後美元會跌嗎?
2026-10-28 20:27:19
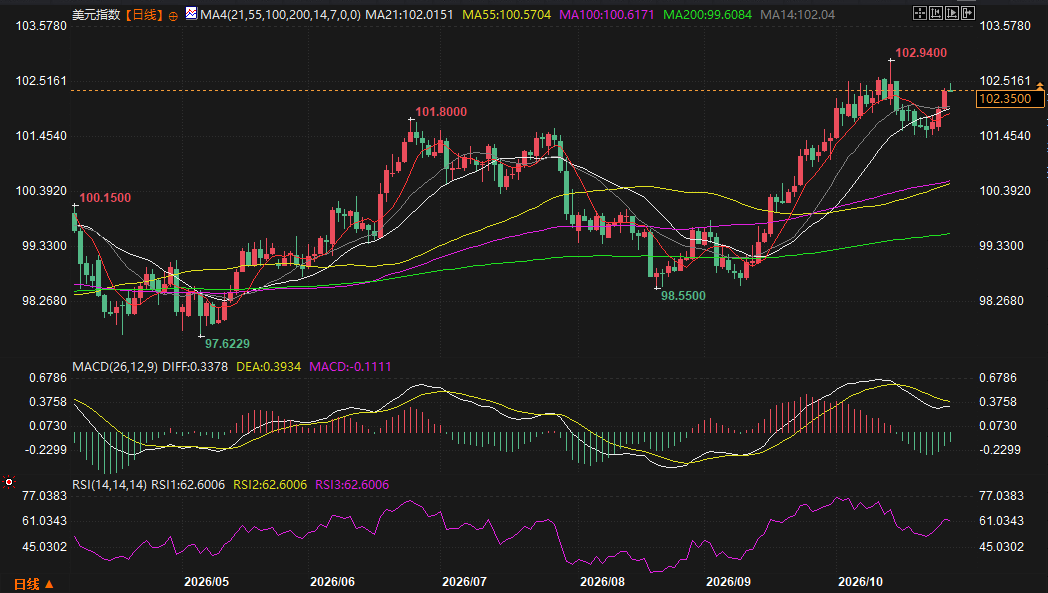
美元指數從8月低點97.62一路升到102.94,目前高位整理在102.35附近。表面上看,這是一輪典型的強勢行情,但把上漲的驅動因素拆開,會發現裏面混着兩股性質完全不同的力量。
第一股是油價。美元貿易加權指數與伊朗戰爭節點高度對應:2月27日開戰、4月13日封鎖、6月17日MoU、7月14日重啓封鎖、9月10日東西管道遇襲。最近這輪急漲的起點正是管道遇襲,布倫特原油從100美元衝到115美元。第二股是長端收益率。10年期美債5.010%,財政部發債、AI公司借款、長端美債需求退縮,正在推高期限溢價。把這兩股力量混在一起叫“美元新週期”,可能會高估它的持續性。
油價給的是鏡像:會退潮,但時點不由你定
一種觀點認為,當前布倫特原油已計入比3—4月戰爭高峯更差的供給中斷,風險溢價存在過度成分。如果戰爭降級或結束,油價回落會拖累美元,當前強勢就只是階段性的。6月MoU簽署後油價下跌、外資大買法債,就是一次“戰爭降級交易”的預演。
不過“會退潮”和“現在做空”是兩回事。油價風險溢價的退潮時點取決於霍爾木茲航運、管道襲擊、停火信號,不由估值決定。美元指數MACD高位死叉只説明動能減弱,不説明鏡像已經翻轉。一個更穩妥的框架是:把美元多頭和原油多頭視為同一風險因子的表達,油跌才是美元鏡像退潮的確認信號。
財政部和AI給的是地基:不會隨停火消失
與油價不同,長端收益率的上行有結構性支撐。KBRA指出,AI公司大規模借款和美國財政部大規模發債,正在讓收益率保持高位,“幫美聯儲做事”。德銀的分析更具體:買持型組合縮小、投資者偏好轉向短久期,長端美債需求出現退縮;而財政部未來借款需求更高,有充分理由更主動縮短髮行久期。
這意味着,即使戰爭結束、油價回落,長端期限溢價壓力也不會自動消失。美聯儲還沒加息,財政部和AI已經替它加了一部分。美元因此有兩層支撐:油價鏡像退潮時,它會跌;但只要長端收益率的結構性故事還在,美元就很難回到單純的弱勢週期。
黃金的位置:不再簡單是美元的反面
傳統框架裏,美元強、實際利率高,黃金承壓。但當前收益率上行有一部分來自財政供給和期限溢價,而不是純粹的實際利率上升。這兩種性質對黃金的含義不同:如果是實際利率驅動,黃金承壓;如果是財政信用和期限溢價驅動,黃金反而可能受益於“財政主導”敍事。
所以黃金現在的位置比較微妙。油價風險溢價退潮、美元回落,對黃金是利多;但長端收益率若因財政供給繼續上行,又可能壓制黃金。關鍵不在美元方向本身,而在收益率上行的性質。黃金可能不再是“美元跌它就漲”的簡單反面,而是“美元跌時跟漲、美元漲時看收益率性質”的資產。地緣風險溢價和財政信用風險,為黃金提供了兩條不完全重疊的支撐線。
美元或許不該被當成一個單一方向來交易,而可以拆成“油價風險溢價因子”和“財政/久期供給因子”。
黃金則可以作為這兩個因子的交叉驗證:如果油跌、美元跌、黃金漲,説明市場在交易戰爭降級;如果油穩、長端收益率繼續上、黃金也漲,説明市場在交易財政信用風險。兩種情景下美元都可能走弱,但原因不同,持續性也不同。美元這輪強勢,一半是油,一半是債。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。