美聯儲利率決議落地,美元指數延續高位震盪
2026-10-29 14:22:53
週四亞洲早盤,美元指數交投於102.10—102.20區間,較週三盤中高點102.49有所回落,但整體仍持穩於102.00上方。這一位置的核心意義在於:美聯儲在週三10月政策會議上以10比2的投票結果維持利率在3.75%—4.00%不變,但政策聲明將經濟評估從"穩健擴張"上調至"強勁擴張",並刪除了9月會議中"本次行動將支持通脹更及時迴歸2%"的表述,改為"更多信息的積累將有助於委員會確定適當的政策立場"。這種措辭變化被市場解讀為"鷹派暫停"——暫停不等於結束,美聯儲仍在等待數據確認通脹路徑。
從政策信號看,核心矛盾在於"沃什的謹慎措辭"與"市場加息定價"之間的博弈。主席沃什在記者會上拒絕提供前瞻性指引,強調"確保價格穩定無關日曆上的固定日期",並重申2% PCE目標的不可妥協性。但他同時宣佈從2027年起調整FOMC會議安排,將部分會議轉為貨幣政策戰略討論而非利率表決,這一舉動被市場解讀為偏鴿信號,導致兩年期美債收益率回落、美元短線走弱。然而,投票結果本身暴露了內部分歧:理事庫克和克利夫蘭聯儲主席哈馬克投出反對票,主張立即加息25個基點。這種"鷹派反對票+鴿派制度調整"的組合使市場對年末路徑的定價出現分化——CME FedWatch顯示12月加息概率約78%—85%,但2027年進一步加息的預期已被部分削減。
從地緣風險看,中東局勢的持續緊張為美元提供了額外的避險買盤。胡塞武裝聲稱使用彈道導彈襲擊沙特東部省Ras Tanura煉廠(沙特最大煉油廠,加工能力每日55萬桶),特朗普威脅在中期選舉後恢復軍事行動,而副總統萬斯則致信伊朗最高國家安全委員會秘書雷扎伊試圖重啓談判。這種"軍事部署與外交接觸並行"的局面使局勢走向高度不確定,避險資金傾向於持有美元。值得注意的是,地緣風險對美元的影響具有不對稱性:它直接推高油價(WTI盤中觸及103.50美元),進而強化通脹擔憂和加息預期,形成"油價→通脹→加息→美元"的傳導鏈;同時,避險情緒本身也直接吸引資金流入美元資產。這兩條傳導鏈同向疊加,構成了本輪美元走強的重要支撐。
橫向對比來看,美元當前的強勢更多來自"對手的弱點"而非自身基本面的絕對改善。歐元受制於歐洲天然氣價格月內漲逾三分之一、站上90歐元/兆瓦時的滯脹壓力;英鎊在秋季預算的財政可信度考驗前承壓;日元則因套息交易活躍而被動走弱。這種分化意味着美元的上漲更可能呈現"階梯式"而非"趨勢式"——它會在每個非美貨幣利空兑現時上一台階,隨後陷入整理,直到下一個催化劑出現。這也解釋了為何本輪美元指數連續三日收陽,但單日漲幅始終有限。
從跨資產聯動來看,當前美元指數的波動本質上是四條線索的疊加:一是美聯儲年末加息高概率定價構成的利差支撐;二是中東地緣風險引發的避險分流與油價傳導;三是美債收益率曲線的結構性變化(短端回落、長端走高,曲線趨陡);四是非美貨幣相對疲弱帶來的被動升值。只有當其中兩條或以上線索同向共振時,趨勢性突破才具備基礎。
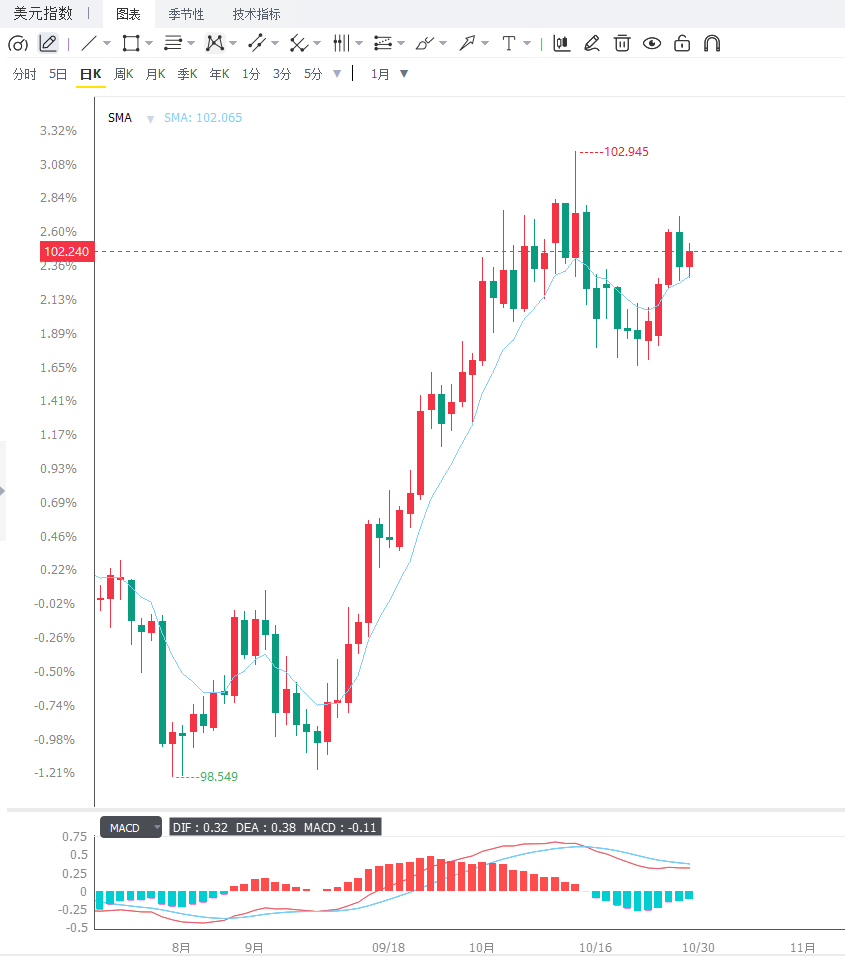
1小時圖上,美元指數交投於102.10—102.20區間,整體偏向中性偏多。隔夜回調在100週期EMA與38.2%斐波那契回撤位102.10附近獲得支撐,表明近端存在逢低買盤興趣。原文圖表分析上方阻力依次關注23.6%斐波那契回撤位約102.25(近端首要關口)、週期高點錨點約102.49,以及102.55水平阻力(有效突破才能打開進一步上行空間)。下方支撐首先看38.2%斐波那契回撤位約102.09,其後為50.0%回撤位約101.97和61.8%回撤位約101.85,若出現更深幅度的回調,則將考驗78.6%回撤位約101.67附近的結構性支撐區。日線圖上,指數自三週低點回升後沿短期均線上移,RSI脱離低位但仍處中性區域,表明動能正在修復但未進入超買,仍有反覆空間。
編輯總結
美元指數短期的核心矛盾在於美聯儲鷹派暫停與年末加息預期構成支撐,而沃什拒絕前瞻指引及會議制度調整帶來鴿派解讀,雙向驅動使匯指更可能在102.00—102.55區間內蓄勢,待美國數據破局。後續需重點關注三個變量:一是稍後公佈的美國Q3 GDP初值與9月核心PCE物價指數,數據強弱將直接驗證美聯儲年末加息路徑的合理性,強於預期可能推動匯指測試102.55甚至102.95;二是中東地緣局勢演變,尤其是胡塞武裝對沙特能源設施的襲擊頻次與美伊談判進展,這是判斷避險買盤是否延續的首要依據;三是匯指能否有效突破102.55水平阻力,這是判斷偏多格局是否加速的首要技術依據。
從政策信號看,核心矛盾在於"沃什的謹慎措辭"與"市場加息定價"之間的博弈。主席沃什在記者會上拒絕提供前瞻性指引,強調"確保價格穩定無關日曆上的固定日期",並重申2% PCE目標的不可妥協性。但他同時宣佈從2027年起調整FOMC會議安排,將部分會議轉為貨幣政策戰略討論而非利率表決,這一舉動被市場解讀為偏鴿信號,導致兩年期美債收益率回落、美元短線走弱。然而,投票結果本身暴露了內部分歧:理事庫克和克利夫蘭聯儲主席哈馬克投出反對票,主張立即加息25個基點。這種"鷹派反對票+鴿派制度調整"的組合使市場對年末路徑的定價出現分化——CME FedWatch顯示12月加息概率約78%—85%,但2027年進一步加息的預期已被部分削減。
從地緣風險看,中東局勢的持續緊張為美元提供了額外的避險買盤。胡塞武裝聲稱使用彈道導彈襲擊沙特東部省Ras Tanura煉廠(沙特最大煉油廠,加工能力每日55萬桶),特朗普威脅在中期選舉後恢復軍事行動,而副總統萬斯則致信伊朗最高國家安全委員會秘書雷扎伊試圖重啓談判。這種"軍事部署與外交接觸並行"的局面使局勢走向高度不確定,避險資金傾向於持有美元。值得注意的是,地緣風險對美元的影響具有不對稱性:它直接推高油價(WTI盤中觸及103.50美元),進而強化通脹擔憂和加息預期,形成"油價→通脹→加息→美元"的傳導鏈;同時,避險情緒本身也直接吸引資金流入美元資產。這兩條傳導鏈同向疊加,構成了本輪美元走強的重要支撐。
橫向對比來看,美元當前的強勢更多來自"對手的弱點"而非自身基本面的絕對改善。歐元受制於歐洲天然氣價格月內漲逾三分之一、站上90歐元/兆瓦時的滯脹壓力;英鎊在秋季預算的財政可信度考驗前承壓;日元則因套息交易活躍而被動走弱。這種分化意味着美元的上漲更可能呈現"階梯式"而非"趨勢式"——它會在每個非美貨幣利空兑現時上一台階,隨後陷入整理,直到下一個催化劑出現。這也解釋了為何本輪美元指數連續三日收陽,但單日漲幅始終有限。
從跨資產聯動來看,當前美元指數的波動本質上是四條線索的疊加:一是美聯儲年末加息高概率定價構成的利差支撐;二是中東地緣風險引發的避險分流與油價傳導;三是美債收益率曲線的結構性變化(短端回落、長端走高,曲線趨陡);四是非美貨幣相對疲弱帶來的被動升值。只有當其中兩條或以上線索同向共振時,趨勢性突破才具備基礎。
1小時圖上,美元指數交投於102.10—102.20區間,整體偏向中性偏多。隔夜回調在100週期EMA與38.2%斐波那契回撤位102.10附近獲得支撐,表明近端存在逢低買盤興趣。原文圖表分析上方阻力依次關注23.6%斐波那契回撤位約102.25(近端首要關口)、週期高點錨點約102.49,以及102.55水平阻力(有效突破才能打開進一步上行空間)。下方支撐首先看38.2%斐波那契回撤位約102.09,其後為50.0%回撤位約101.97和61.8%回撤位約101.85,若出現更深幅度的回調,則將考驗78.6%回撤位約101.67附近的結構性支撐區。日線圖上,指數自三週低點回升後沿短期均線上移,RSI脱離低位但仍處中性區域,表明動能正在修復但未進入超買,仍有反覆空間。
編輯總結
美元指數短期的核心矛盾在於美聯儲鷹派暫停與年末加息預期構成支撐,而沃什拒絕前瞻指引及會議制度調整帶來鴿派解讀,雙向驅動使匯指更可能在102.00—102.55區間內蓄勢,待美國數據破局。後續需重點關注三個變量:一是稍後公佈的美國Q3 GDP初值與9月核心PCE物價指數,數據強弱將直接驗證美聯儲年末加息路徑的合理性,強於預期可能推動匯指測試102.55甚至102.95;二是中東地緣局勢演變,尤其是胡塞武裝對沙特能源設施的襲擊頻次與美伊談判進展,這是判斷避險買盤是否延續的首要依據;三是匯指能否有效突破102.55水平阻力,這是判斷偏多格局是否加速的首要技術依據。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。