加元六週新高背後:利差收窄是主因,油價還能撐多久?
2026-10-30 14:02:06
週五(10月30日)亞洲時段,美元兑加元跌至六週低位,盤中一度觸及1.3958,當前交投於1.3970附近。此前加拿大央行啓動緊縮週期,幫助收窄了加拿大與美國債券收益率之間的差距。
加拿大兩年期國債收益率與美國同期國債的利差收窄4.7個基點至約128個基點,仍有利於美債。本月早些時候該利差曾高達160個基點,為2025年2月以來最闊。
週三,加拿大央行將關鍵利率上調25個基點至2.50%,並表示可能需要進一步加息,以防止能源成本飆升推動更廣泛的通脹;而美聯儲則維持政策利率不變。
Klarity FX駐舊金山董事Amo Sahota表示,收益率利差的變動"給了交易者追逐加元進一步上漲的信心"。
他補充稱:"油價也維持高位,為加元提供了一定支撐。"美國原油期貨因美伊和談希望收跌0.8%,但仍維持在102美元/桶以上的高位。石油是加拿大的主要出口商品之一。
加元本輪走強的核心邏輯在於貨幣政策分化。加拿大央行週三加息25個基點至2.50%並保留進一步收緊的可能,而美聯儲按兵不動,兩國短端利率的相對變化直接壓低了加美兩年期利差。
利差從本月早些時候的160個基點——2025年2月以來最闊——收窄至約128個基點,這一變化為交易者提供了追逐加元的方向性信心。
需要留意的是,128個基點仍明顯有利於美債,利差收窄是邊際改善而非格局逆轉,加元的上漲更多是預期修正驅動的估值修復。
油價是加元的第二重支撐。美國原油期貨雖因美伊和談希望收跌0.8%,但仍維持在102美元/桶的高位。石油是加拿大的主要出口商品,油價高企直接改善加拿大的貿易條件與出口收入。
但需注意,美伊和談進展若持續推進,油價的風險溢價可能進一步消退,屆時這一支撐將邊際減弱。
加元當前同時受益於利差收窄與油價高位,兩者中任一因素的逆轉都可能削弱其上行勢頭。
財政層面出現了一個值得記錄的中期變量。
作為全球最大的次主權借款人之一,加拿大安大略省在財政更新中預測預算赤字將大於此前預期,實現收支平衡的時間也將推遲,原因是該省為企業提供税收減免,並支持受美國關税衝擊嚴重的行業。
省級財政的擴張對加元的影響偏間接,但關税衝擊對加拿大出口行業的基本面壓力,是評估加元中期走勢時不可忽視的背景。
加元的強勢表現,核心驅動是加拿大央行加息後加美兩年期利差由160個基點收窄至約128個基點,疊加油價維持102美元/桶高位提供的貿易條件支撐。但利差仍明顯有利於美債,收窄是邊際改善而非格局逆轉;美伊和談若推進則油價支撐將減弱。短期加元走勢取決於加拿大央行後續加息路徑與美聯儲政策分化的持續性,安大略省赤字擴大與關税衝擊則構成中期變量。
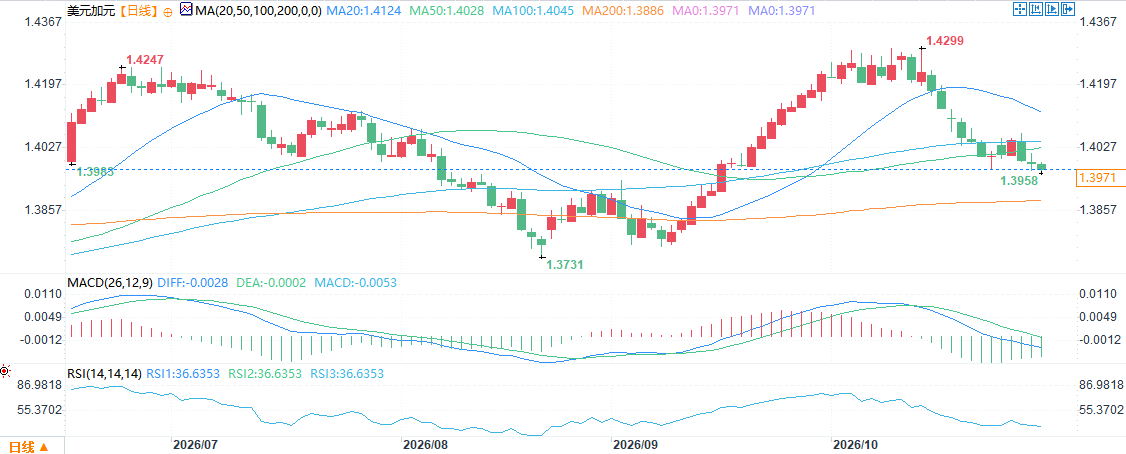
(美元兑加元日線圖,)
北京時間14:01,美元兑加元報1.3970/71。
加拿大兩年期國債收益率與美國同期國債的利差收窄4.7個基點至約128個基點,仍有利於美債。本月早些時候該利差曾高達160個基點,為2025年2月以來最闊。
週三,加拿大央行將關鍵利率上調25個基點至2.50%,並表示可能需要進一步加息,以防止能源成本飆升推動更廣泛的通脹;而美聯儲則維持政策利率不變。
Klarity FX駐舊金山董事Amo Sahota表示,收益率利差的變動"給了交易者追逐加元進一步上漲的信心"。
他補充稱:"油價也維持高位,為加元提供了一定支撐。"美國原油期貨因美伊和談希望收跌0.8%,但仍維持在102美元/桶以上的高位。石油是加拿大的主要出口商品之一。
利差收窄是核心驅動,加拿大央行與美聯儲政策分化
加元本輪走強的核心邏輯在於貨幣政策分化。加拿大央行週三加息25個基點至2.50%並保留進一步收緊的可能,而美聯儲按兵不動,兩國短端利率的相對變化直接壓低了加美兩年期利差。
利差從本月早些時候的160個基點——2025年2月以來最闊——收窄至約128個基點,這一變化為交易者提供了追逐加元的方向性信心。
需要留意的是,128個基點仍明顯有利於美債,利差收窄是邊際改善而非格局逆轉,加元的上漲更多是預期修正驅動的估值修復。
油價高位構成第二重支撐,但美伊和談帶來擾動
油價是加元的第二重支撐。美國原油期貨雖因美伊和談希望收跌0.8%,但仍維持在102美元/桶的高位。石油是加拿大的主要出口商品,油價高企直接改善加拿大的貿易條件與出口收入。
但需注意,美伊和談進展若持續推進,油價的風險溢價可能進一步消退,屆時這一支撐將邊際減弱。
加元當前同時受益於利差收窄與油價高位,兩者中任一因素的逆轉都可能削弱其上行勢頭。
財政面:安大略省赤字擴大,構成中期變量
財政層面出現了一個值得記錄的中期變量。
作為全球最大的次主權借款人之一,加拿大安大略省在財政更新中預測預算赤字將大於此前預期,實現收支平衡的時間也將推遲,原因是該省為企業提供税收減免,並支持受美國關税衝擊嚴重的行業。
省級財政的擴張對加元的影響偏間接,但關税衝擊對加拿大出口行業的基本面壓力,是評估加元中期走勢時不可忽視的背景。
結論
加元的強勢表現,核心驅動是加拿大央行加息後加美兩年期利差由160個基點收窄至約128個基點,疊加油價維持102美元/桶高位提供的貿易條件支撐。但利差仍明顯有利於美債,收窄是邊際改善而非格局逆轉;美伊和談若推進則油價支撐將減弱。短期加元走勢取決於加拿大央行後續加息路徑與美聯儲政策分化的持續性,安大略省赤字擴大與關税衝擊則構成中期變量。
(美元兑加元日線圖,)
北京時間14:01,美元兑加元報1.3970/71。
- 風險提示及免責條款
- 市場有風險,投資需謹慎。本文內容僅提供參考,不構成個人投資建議,也未考慮到某些用户特殊的投資目標,財務狀況或其他需要。據此投資,責任自負。